Viandes bovines

La rentrée redynamise le marché

Après un été extrême qui a mis à rude épreuve les troupeaux, les éleveurs et la consommation de viande de bœuf et de veau, le marché reprend des couleurs avec la rentrée de septembre. Les distributeurs européens sont revenus aux achats, ce qui a permis de fluidifier le marché, de libérer des places d’engraissement et d’activer la demande en bovins maigres. Les prix des jeunes bovins et des veaux se redressent en Italie et en Allemagne et ceux des vaches laitières ont stoppé leur baisse dans la quasi-totalité des États membres. Les cours des vaches allaitantes regagnent des centimes.

Viandes bovines » Gros bovins » France »

Inquiétudes sur les fourrages, hausse des réformes laitières

Les inquiétudes sur le manque de fourrage pour l’hiver se renforcent. Les réformes laitières ont été plus nombreuses en fin d’été. Les réformes allaitantes restent à l’inverse très peu nombreuses et leurs cours se maintiennent. Les sorties de jeunes bovins sont dynamiques. Les cours ont stoppé leur baisse grâce à la reprise de la demande en Europe.

Les stocks fourragers s’annoncent tendus

Canicules et sécheresse ont mis à l’arrêt la pousse de l’herbe dès le début de l’été. Les éleveurs ont dû affourrager au champ et puiser dans les stocks. Les performances des maïs sont très dégradées dans certaines régions et les stocks fourragers pour l’hiver s’annoncent tendus. Pour plus d’information, la note Agroclimatique et prairies du RMT Horizon Prairies fait le point à mi-septembre sur la situation fourragères dans les différentes régions.

D’après l’indicateur hebdomadaire de Normabev, les abattages de vaches laitières sur les semaines 30 à 37 étaient en hausse de 7,0% par rapport à 2025. A l’inverse, ceux de vaches allaitantes étaient en baisse de 8,8%.

Le poids moyen des vaches laitières restait plus élevé que l’an dernier (+0,4% à 320 kg), de même que celui des vaches allaitantes (+2,3% à 431 kg).


Stabilisation du cheptel ces derniers mois

La décapitalisation allaitante a ralenti de façon continue depuis l’été 2025. Au 1er août, on assiste même à une hausse d’un an sur l’autre du nombre de vaches allaitantes (+0,4% /2025), une première depuis dix ans. À 3,329 millions de têtes, le nombre de vaches allaitantes restait toutefois inférieur de 2% à son niveau d’il y a deux ans.
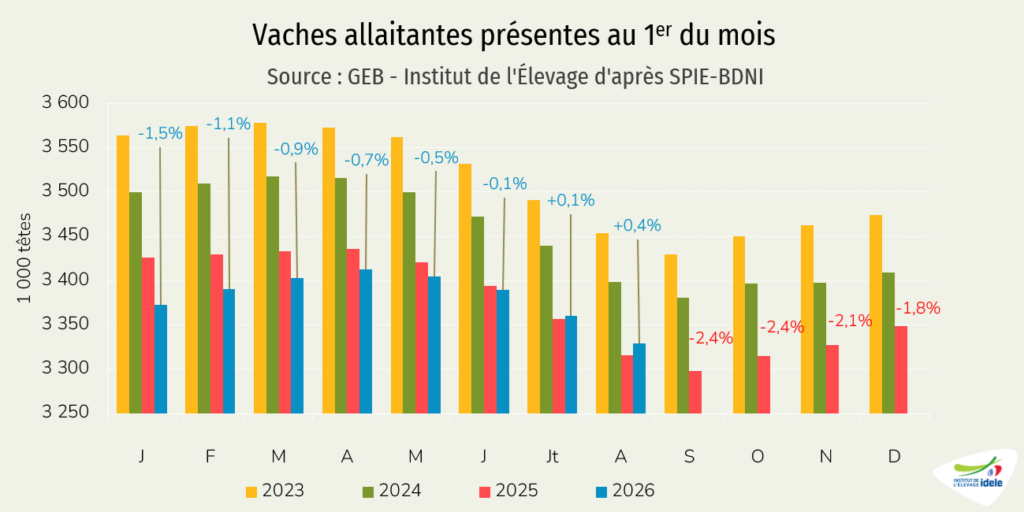
Les abattages ayant été très limités en août, cette inversion de tendance pourrait être confirmée au 1er septembre.

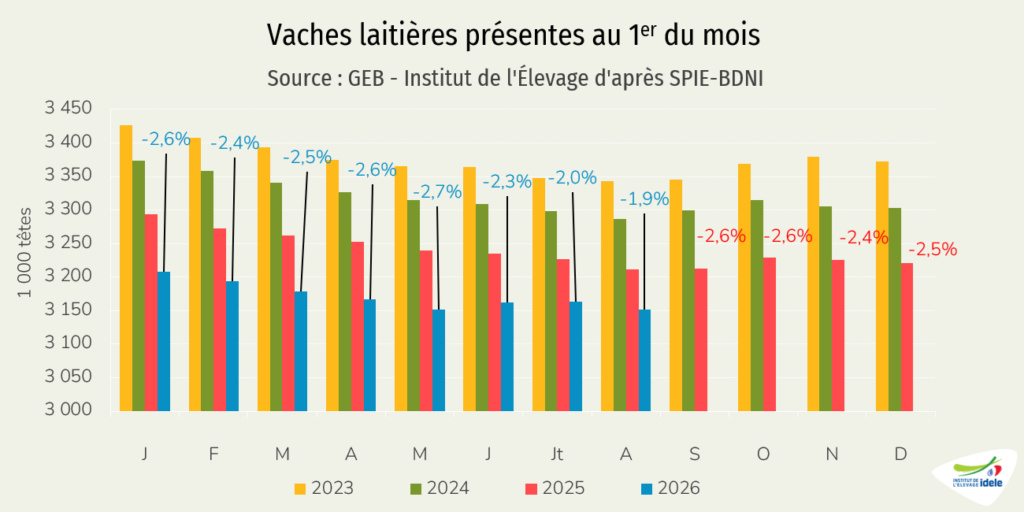
À l’inverse, le cheptel français de vaches laitières restait en baisse d’un an sur l’autre au 1er août, à 3,152 millions de vaches (-1,9% /2025 et -4,1% /2024).
Les cotations des vaches de type viande sont bien orientées

Après avoir perdu entre 15 et 20 centimes au cœur de l’été, les cotations des vaches de type viande ont repris du poil de la bête à l’approche de la rentrée, regagnant 10 à 16 centimes selon les conformations entre fin juillet et début septembre.
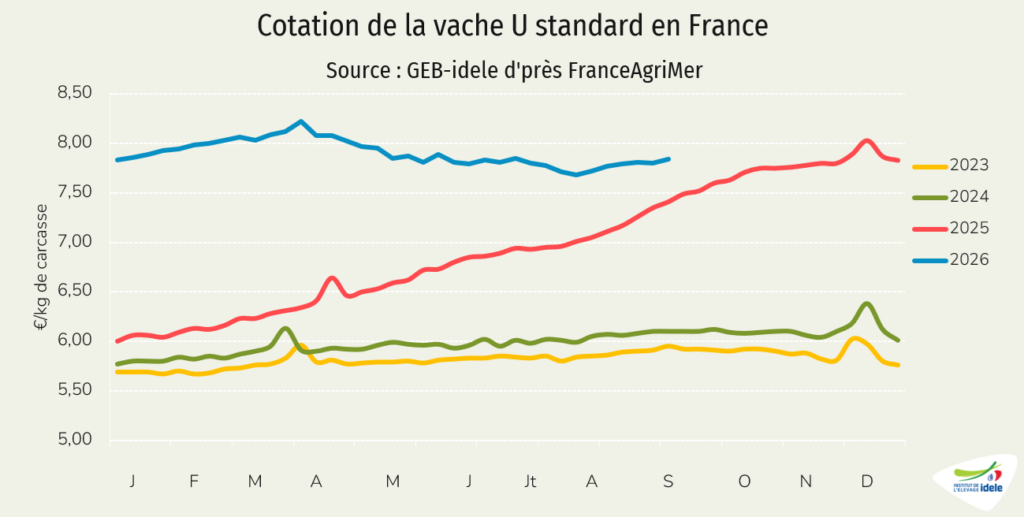
La cotation de la vache U standard a regagné 16 centimes en 10 semaines, pour remonter à 7,84 €/kg de carcasse début septembre (+6% /2025 et +29% /2024). Celle de la vache R a regagné 10 centimes, à 7,18 €/kg de carcasse (+1% /2025 et +29% /2024).

Les cotations des laitières ont perdu 50 centimes depuis fin juin

Les cotations des vaches laitières ont plongé durant l’été, sous la pression du prix allemand et d’une offre plus importante. Elles sont à présent largement sous leur niveau de 2025.
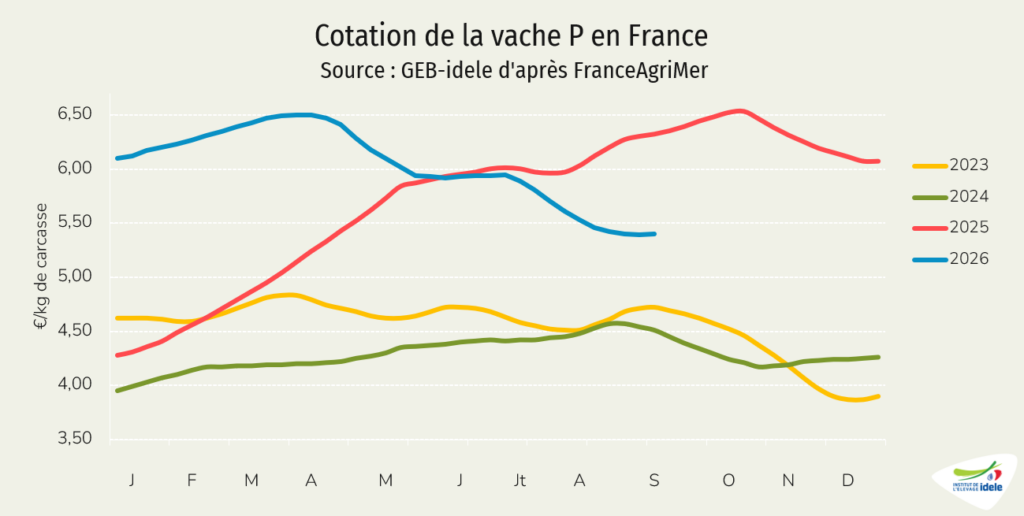
En semaine 37, la vache O avait perdu 48 centimes en 10 semaines pour coter 5,87 €/kg de carcasse (-10%% /2025 mais toujours +23% /2024). La vache P avait perdu 55 centimes, mais s’était stabilisée à 5,40 €/kg (-15% /2025 mais +20% /2024).

Le marché du jeune bovin retrouve du dynamisme

Les cotations des jeunes bovins ont pâti des vagues de chaleur estivales qui ont limité la demande chez nos partenaires européens. La rentrée de septembre a permis de redynamiser le marché. Les cotations remontent en Italie et en Allemagne (lire l’article sur les jeunes bovins en Europe).

En France, le cours du jeune bovin U s’est stabilisé puis a regagné 3 centimes en trois semaines.
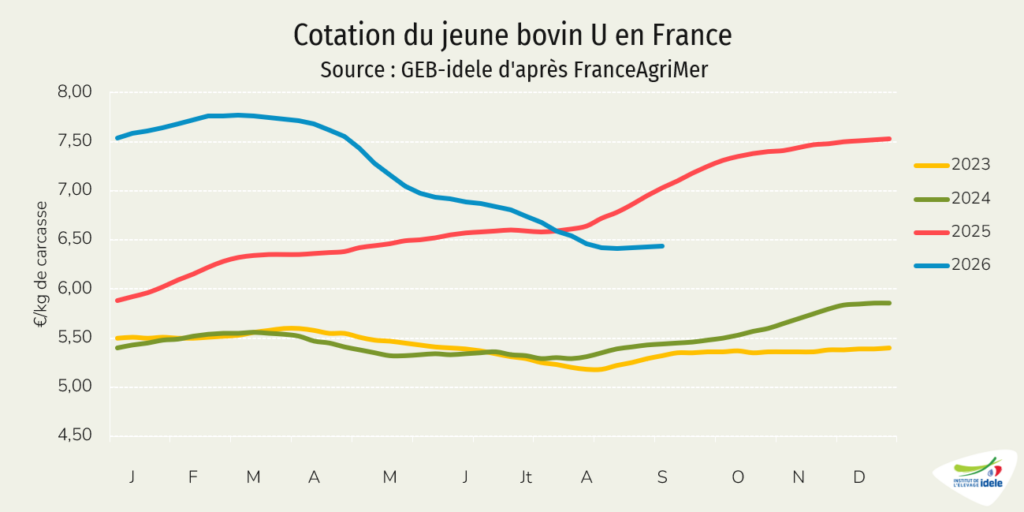
La cotation française du jeune bovin U se situait à 6,44 €/kg de carcasse en semaine 37 (-8% /2025 mais +18% /2024). Celle du jeune bovin R était à 6,26 €/kg (-9% /2025 et +18% /2024). Celle du jeune bovin O, à 5,63 €/kg, restait sous la pression de la baisse des laitières (-13% /2025 et +18% /2024).

La hausse se poursuit sur le prix des intrants

La flambée du prix de l’énergie et des engrais, déclenchée par la guerre au Moyen-Orient, se poursuit. Plus récemment, les prix des céréales ont entamé une hausse rapide. Les intrants continuent donc de se renchérir, pesant sur les coûts de production (lire notre zoom sur le marché des matières premières).

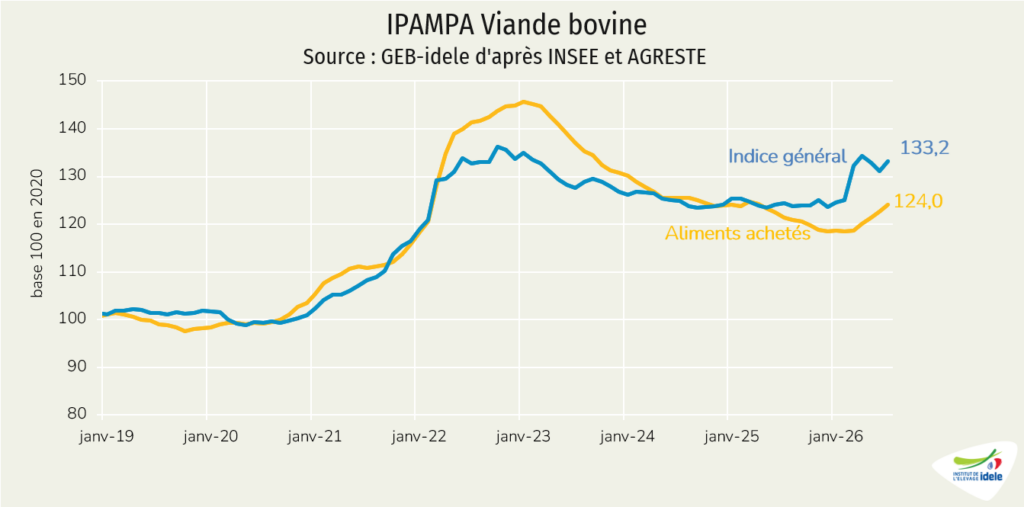
Après avoir légèrement fléchi en juin, l’IPAMPA viande bovine (indice des prix d’achat des moyens de production agricoles) est reparti à la hausse en juillet. Il a atteint 133,2 (+7,0%/ juillet 2025). La flambée des postes énergie et lubrifiants (+42% /2025) et engrais et amendements (+14%) explique l’essentiel de la hausse.
À noter, l’IPAMPA ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux ou les coûts des travaux par tiers, qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à 2024. Compte tenu de l’inflation de plus de 2% constatée en mai, le SMIC a été revalorisé automatiquement de 2,42% à partir du 1er juin, portant le montant brut horaire à 12,31 €.
Viandes bovines » Gros bovins » France »

L’inflation sur le bœuf et le veau en léger recul

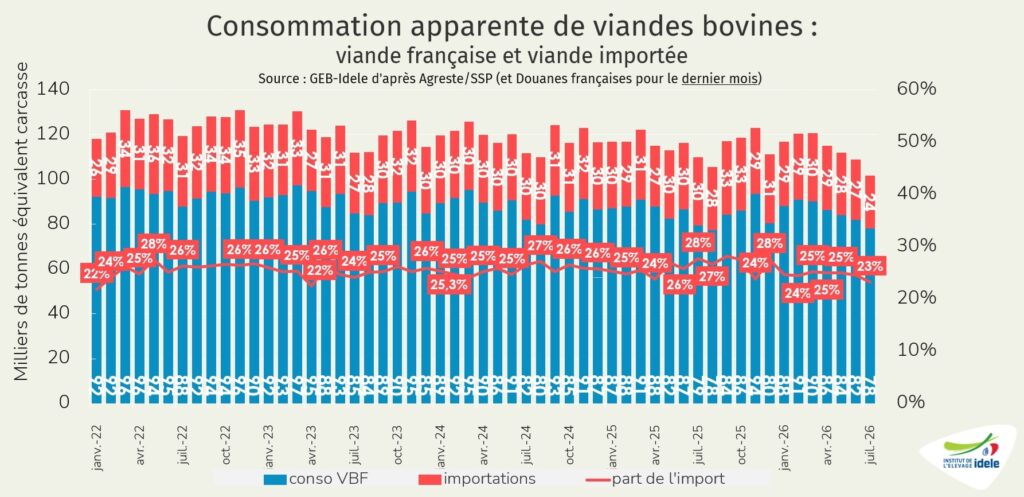
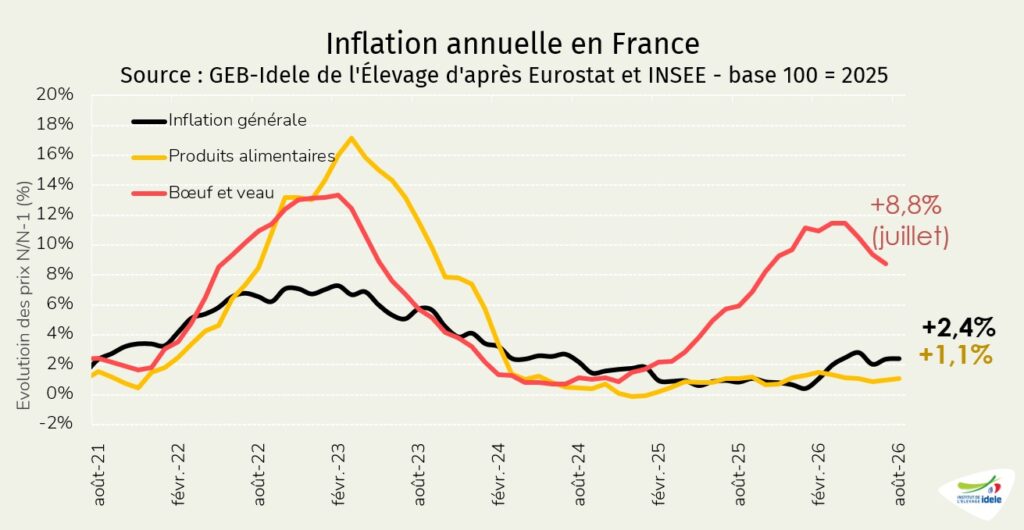
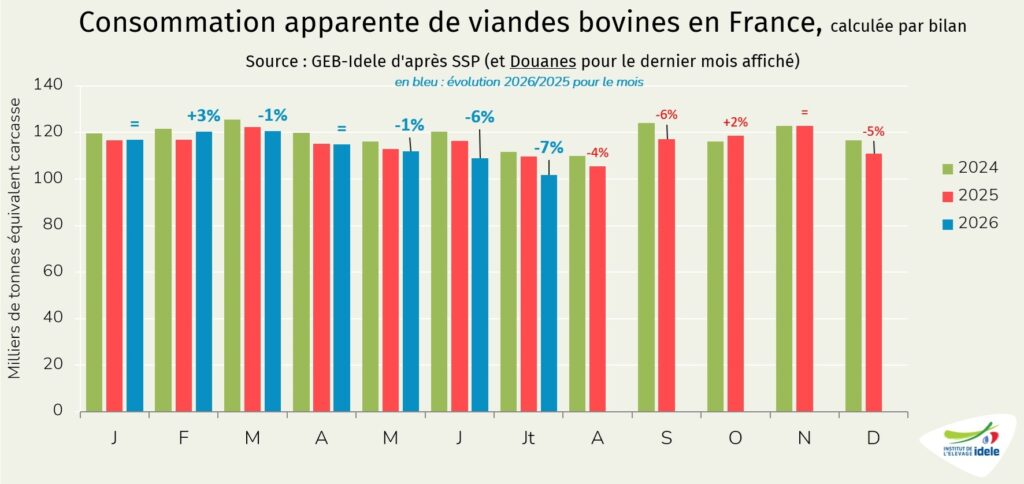
L’inflation sur le bœuf et le veau ralentit depuis mai. Le disponible consommable de viande bovine et de veau a diminué, du fait du recul des abattages et de la contraction du commerce extérieur français.

En juillet, l’inflation sur le prix du bœuf a reflué

En août selon l’INSEE, l’inflation générale des prix en France était de 2,4% sur un an. Les prix des produits pétroliers ont accéléré leur hausse sur un an (+16,7%, après +12,6% du fait du conflit au Moyen-Orient). L’alimentaire augmentait modérément, à 1,1% contre 1,0% le mois précédent sur un an. L’alimentaire frais a, en revanche, accéléré son rythme de hausse (+5,9% sur un an contre +3,8% un mois plus tôt) du fait des canicules et sécheresses qui ont raréfié tomates, courgettes, etc. Le prix au consommateur du bœuf et veau poursuivait une lente décélération, à +8,8% en juillet (dernière donnée disponible) contre +9,4% en juin.

Disponibilités intérieures en viande : retour à la tendance de long terme

Les disponibilités intérieures de bœuf et de veau ont reculé de 1,8% /2025 sur les sept premiers mois de 2026, pour un total de 795 000 téc (-14 000 téc). En effet, les abattages CVJA de gros bovins et de veaux ont reculé de 3% sur sept mois selon Agreste (-25 000 téc) et les importations de 6% (-11 000 téc) alors que les exportations reculaient de 17% (ou -23 000 téc).

Attention, ce calcul ne tient pas compte des variations de stocks de viande en abattoir qui peuvent influer sur les volumes d’un mois sur l’autre ou sur de plus longues périodes.

La forte baisse des importations depuis le début de l’année a entraîné une baisse de la part des imports dans la consommation, à 25% sur la période en 2026 (-1 point /2025).

Depuis le Brexit début 2021, les statistiques douanières sont perturbées par la nouvelle organisation des opérateurs. Plusieurs exportateurs britanniques font dédouaner leurs viandes en France avant de les réexpédier vers les Pays-Bas, afin de faciliter les procédures de dédouanement. Ces effets ne sont pas déduits ici.

Les importations de viande ont plongé en été

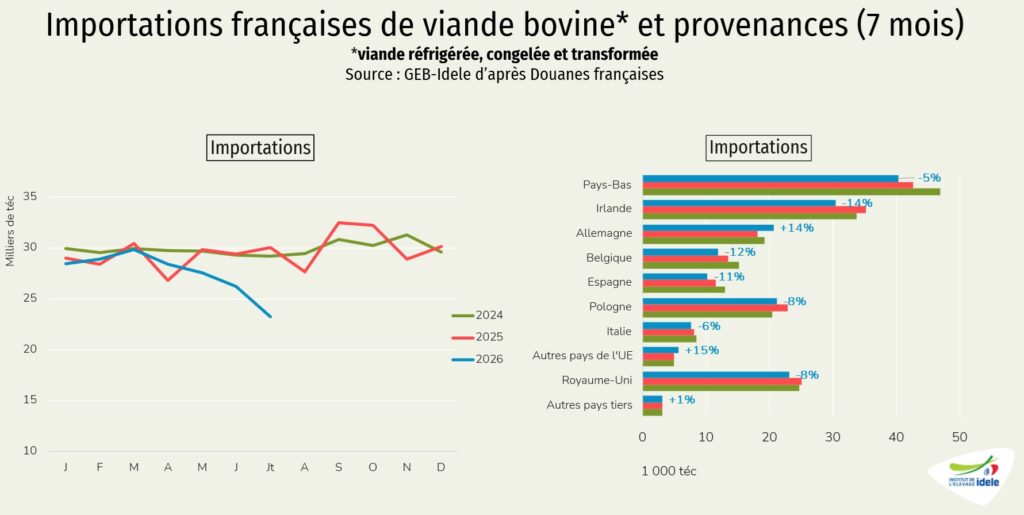
Les importations de viande bovine réfrigérée, congelée et transformée se montaient à 193 000 téc au cours des sept premiers mois de l’année 2026, en net recul de 6% /2025 (-11 000 téc). Les importations ont particulièrement reculé en mai (-8% /2025), juin (-11%) et juillet encore davantage (-23%).

En cumul sur 7 mois, les importations ont reculé depuis de nombreux partenaires :

  • depuis les Pays-Bas, premier fournisseur de la France, à 40 000 téc (-5% /2025, -2 500 téc)
  • l’Irlande : -14% /2025 (-5 000 téc), à 30 000 téc. Les abattages de vaches de l’île d’Émeraude se sont réduits de 10% sur la période (indicateur du ministère de l’Agriculture irlandais) après une année 2025 très dynamique.
  • le Royaume-Uni (-8%, -2 000 téc) à 23 000 téc, avec un recul comparable à celui des envois français vers les Pays-Bas (réexport de viande britannique vers les Pays-Bas),
  • la Pologne (-8% /2025, -2 000 téc), à 21 000 téc, car la production polonaise de viande bovine recule depuis début 2026
  • la Belgique (-12%), à 12 000 téc.
  • l’Espagne (-11%, -1 000 téc) à 10 000 téc, le pays exportant davantage vers l’Italie (+8% /2025, +1 500téc), la Grèce (+22%, +2 000 téc) et vers divers Etats membres de l’UE,
  • depuis l’Italie : -6%, -500 téc, à 7 500 téc.

Nos importations n’ont progressé que depuis l’Allemagne (+14% /2025 ou +2 500 téc) à 21 000 téc, où les abattages de vaches étaient en progression de 3% comparé à 2025 sur les 36 premières semaines de l’année). La viande de réforme allemande est attirée par le différentiel de prix avec le prix français (48 cts/kg éc en moyenne depuis le début de l’année).

Les importations depuis les pays tiers hors Royaume-Uni étaient stables (+1% /2025), pour un total modeste de 3 000 téc, surtout de la viande uruguayenne (1 400 téc, +33% /2025). Les origines brésilienne (800 téc, -15% /2025) et argentine (300 téc, -42% /2025) refluaient nettement.

Importations de viande bovine brésilienne bloquées début septembre

L’importation de viande brésilienne est suspendue en UE depuis le 3 septembre du fait d’une traçabilité insuffisante des traitements antibiotiques pour l’ensemble de la durée de vie des bovins brésiliens (limitée à 90 jours chez eux) ne permettant pas une lutte efficace contre l’antibiorésistance. Cette non-conformité pourrait être difficile à corriger à court terme ( voir article d’Agriland.ie).

Les viandes expédiées avant le 3 septembre restent cependant importables et pourront être consommées en UE dans les prochains mois. Au 6 septembre (en quatre mois, de mai à août), les pays du Mercosur ont rempli à 49% le contingent de viande réfrigérée de 6 050 téc à droits réduits de l’accord UE-Mercosur pour l’année 2026. Le contingent de congelé (4 950 téc) est, lui, rempli à 38%.

Les exportations françaises de viande bovine toujours en retrait

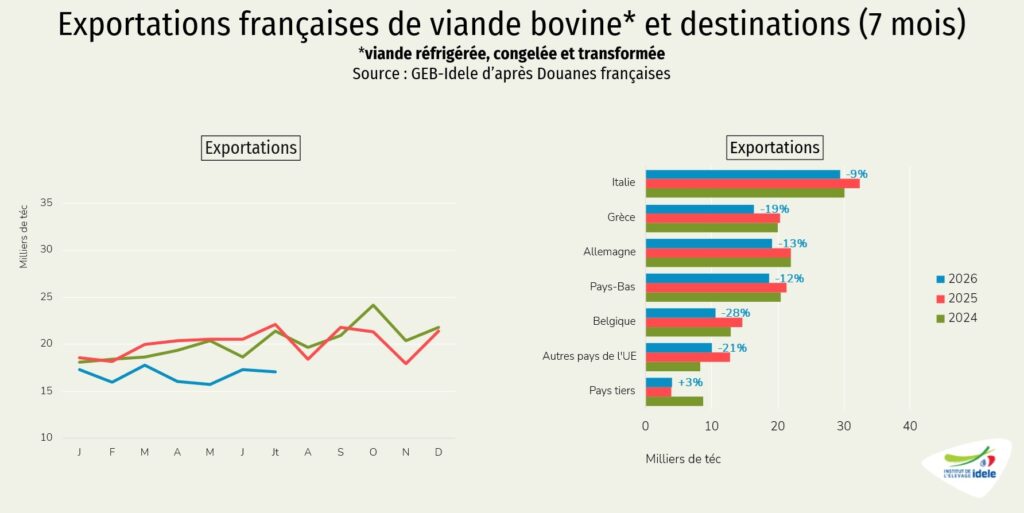
En juillet 2026, les exportations françaises de viande bovine étaient en fort recul, de 23% /2025 (-5 000 téc), à 17 000 téc, après une baisse de 16% sur un an en juin et de 23% en mai. Les exportations ont reculé de 13% vers l’Italie comparé à il y a un an (-700 téc), de 21% vers l’Allemagne (-700 téc) et de 18% vers la Grèce (-600 téc). Seuls nos exports vers les pays tiers ont progressé, de 40%, à 840 téc, grâce à 400 téc de viande envoyée en Israël. En juillet, la production de viande de jeune bovin avait reculé de 8% en France (-2 000 téc) expliquant seulement une partie de cette baisse.

En cumul sur les sept premiers mois de l’année, les expéditions françaises de viande bovine ont atteint 117 000 téc, en net recul de 17% /2025 (-23 000 téc) et de 13% /2024. L’écart de prix entre le jeune bovin français et allemand lui était défavorable sur le marché intra-communautaire jusque début août, où les prix allemands ont entamé une belle remontée, tout comme les prix italiens (voir notre article sur les jeunes bovins en Europe).

De janvier à juillet 2026, les exportations françaises de viande bovine ont reculé vers :

  • l’Italie (-9% ou -3 000 téc par rapport au bon début de l’année 2025), à 29 000 téc,
  • vers l’Allemagne (-13% /2025, -3 000 téc) à 19 000 téc,
  • vers les Pays-Bas (-12% ou -2 500 téc) à 18 500 téc, en relation avec le recul des imports depuis le Royaume-Uni (flux de réexport),
  • vers la Grèce (-19% /2025, -4 000 téc) à 16 000 téc. L’inflation à deux chiffres du bœuf en Grèce perdure depuis mars 2025, mais est en recul, à 14% en rythme annuel en juillet 2026.
  • vers la Belgique (-28% /2025) à 10 500 téc,
  • vers les autres pays de l’UE (-21% /2025) à 10 000 téc, notamment vers le Portugal (2 200 téc, soit -38% /2025) et vers l’Espagne (2 300 téc, soit -21%).

Seuls les envois vers les pays tiers ont progressé (+3% /2025) à 4 000 téc, principalement vers le Royaume-Uni et la Suisse.

Viandes bovines » Jeunes bovins » Europe »

Les cours se raffermissent

Les marchés gagnent en dynamisme, les cours des jeunes bovins se redressent en septembre en Europe tandis que les disponibilités restent limitées.

Italie : redressement des cotations

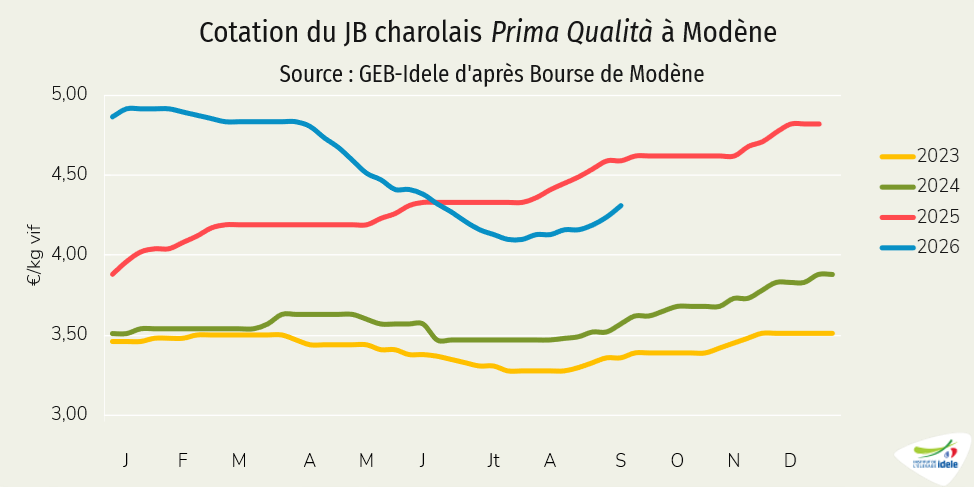
Après avoir nettement décroché depuis le début du printemps, les cours des taurillons italiens sont repartis à la hausse début août.

En semaine 37 à Modène :

  • Le jeune bovin charolais Prima Qualità cotait 4,31 €/kg vif, en hausse de 15 centimes sur un mois (-6% /2025 mais toujours +21% /2024),
  • Le mâle limousin Extra de 600-650 kg cotait 4,83 €/kg vif et passait sous son niveau de 2025 (-1% /2025 mais +25% /2024),
  • Les femelles ont mieux résisté, mais les Charolaises restent en baisse depuis mars, et cotent à 4,59 €/kg vif en semaine 37 (stable sur un an et +26% /2024),
  • Les Limousines, qui occupent le créneau haut de gamme, restent imperturbables, à 5,16 €/kg vif en semaine 37 (+5% /2025 et +34% /2024).

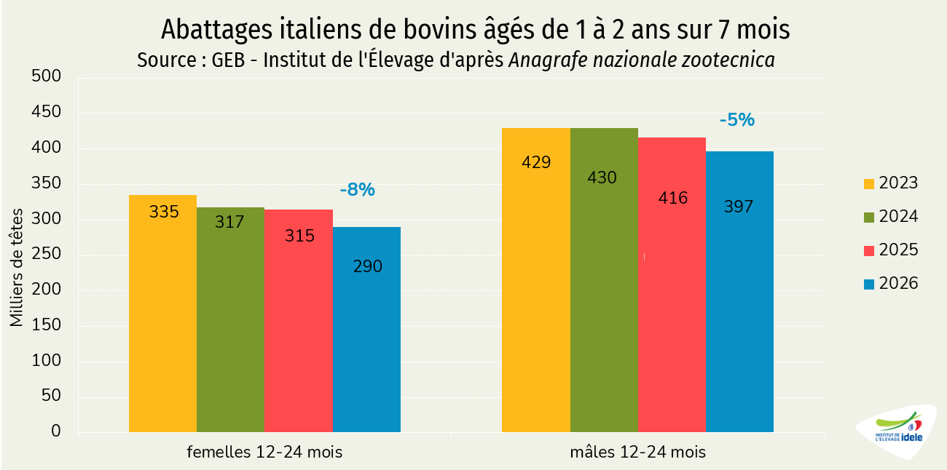
Depuis plusieurs années, l’engraissement de bovins se réduit en Italie. Les sorties sur les premiers mois de 2026 ont confirmé la tendance. Et la baisse est d’autant plus forte cette année que les disponibilités en broutards étaient réduites dans l’hexagone à partir du printemps.

En cumul sur sept mois, 397 000 mâles (-19 000 têtes /2025) et 290 000 femelles (-25 000 /2025) ont été abattues en Italie d’après la base de données nationale d’identification.

Allemagne : faibles disponibilités, cours stabilisés

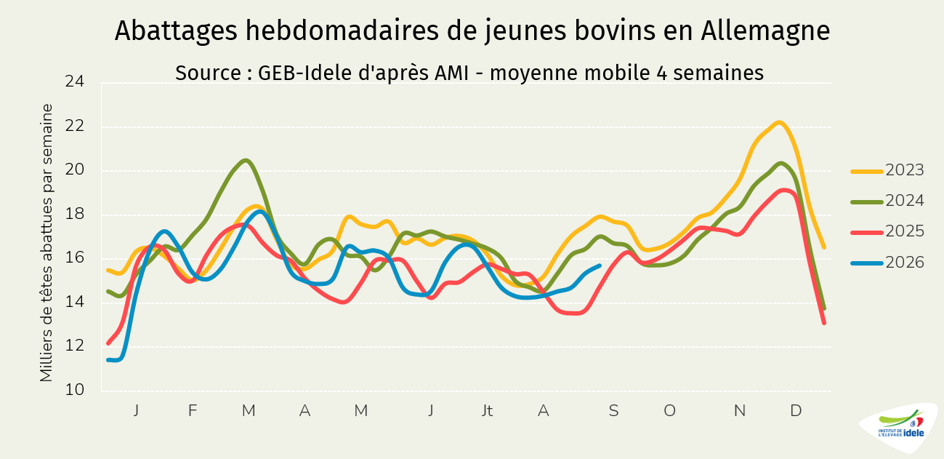
Les abattages de jeunes bovins sont restés globalement faibles durant l’été, dans un contexte de faibles effectifs de mâles mis à l’engraissement en 2025 en Allemagne.

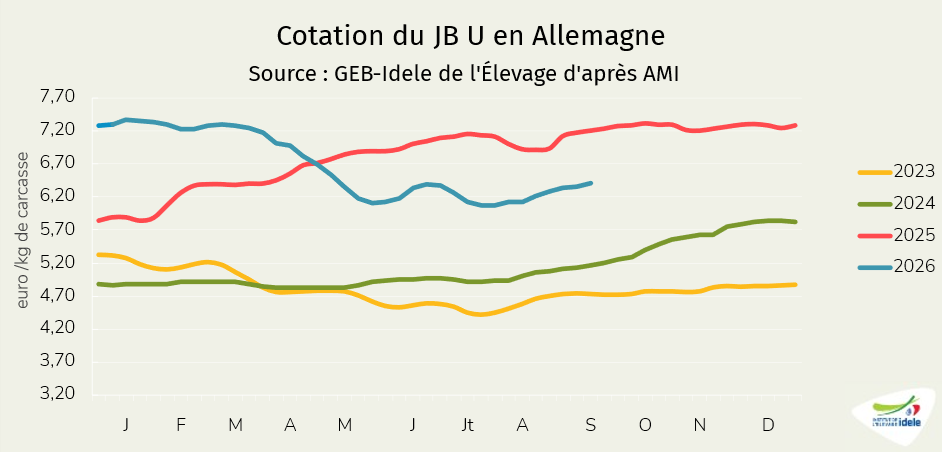
Les abattages de jeunes bovins ont commencé à reculer fin juin (semaine 27) et sont passés sous leur niveau de 2025 à partir de la mi-juillet (semaine 29). À partir de la mi-août (semaine 33), ils ont toutefois dépassé le niveau, particulièrement bas, enregistré un an plus tôt. Sur les 4 dernières semaines (semaines 34 à 37), les abattages étaient en hausse de 7% sur un an mais toujours en dessous de leur niveau 2024, à -8%. Cette faible disponibilité a contribué à stabiliser les cours des jeunes bovins depuis juin. Depuis début août, les cours sont même orientés à la hausse.

En semaine 37, le jeune bovin U cotait à 6,41 € /kg de carcasse, en hausse de 3% sur un mois. Le niveau reste inférieur de 11% à celui de 2025 mais est largement au-dessus de celui de 2024 (+24%). La demande de viande bovine, limitée par les fortes chaleurs en juillet et début août, a limité les tensions liées au faible niveau des abattages, d’autant plus que les sorties de vaches laitières ont été importantes dans un contexte de tensions sur les fourrages (lire notre article dédié aux femelles en Europe pour en savoir plus).

Espagne : Raffermissement du marché

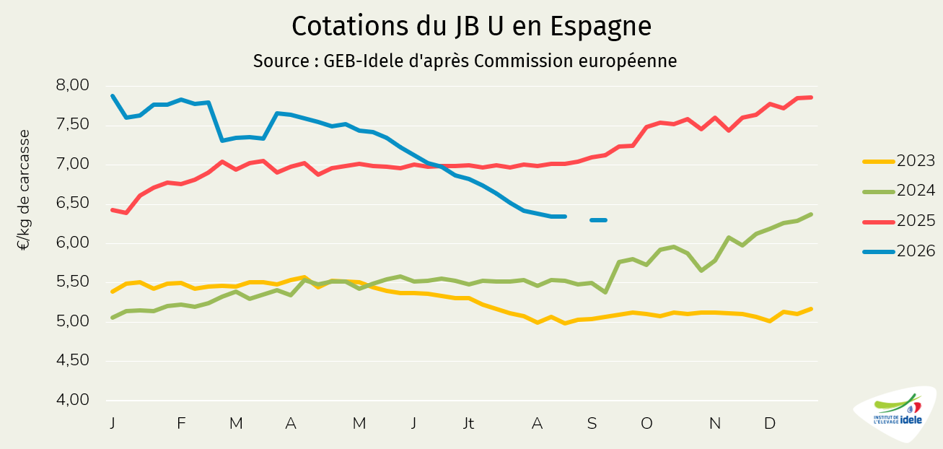
Le marché espagnol des jeunes bovins se raffermit en septembre, après plusieurs mois de baisse puis de stabilité.

Les cours des bovins espagnols ralentissent leur baisse depuis la fin juillet, sous le double effet d’une reprise du marché domestique et d’exportations dynamiques.

En semaine 37, le jeune bovin U cotait à 6,30 €/kg de carcasse, en recul de 4 centimes sur un mois. En Europe, la pression sur les prix subie pendant l’été s’atténue.

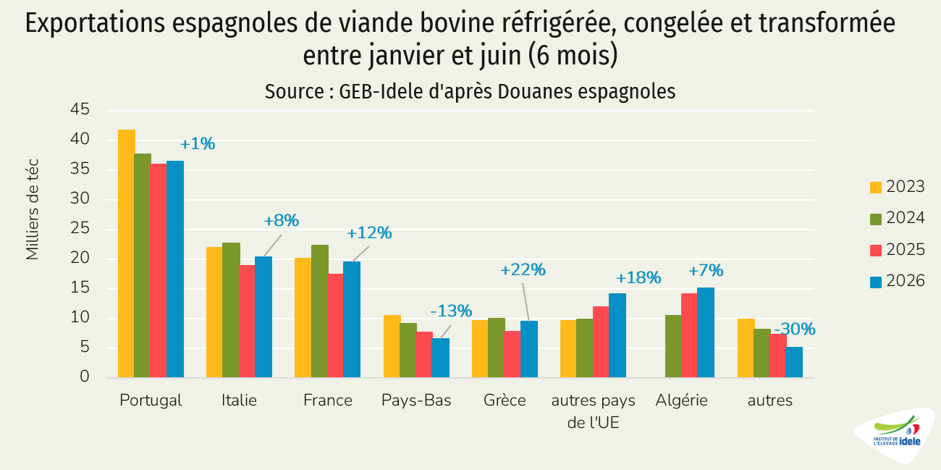
L’export est un débouché important pour la production espagnole de viande bovine. Sur le premier semestre 2026, la dynamique était à la hausse grâce à des abattages dynamiques et une compétitivité prix meilleure qu’en 2025.

En cumul sur six mois, les envois espagnols de viande bovine étaient en hausse de 5% /2025, à 127 000 téc. Les destinations du pourtour méditerranéen (Italie, Grèce, France) progressaient particulièrement. De même, les envois vers l’Algérie sont restés dynamiques, dans la lignée des deux dernières années. À l’inverse, les envois vers les autres pays tiers ont connu un net recul, du fait du reflux des ventes vers le Maroc, à 1 600 téc (-50% /2025).

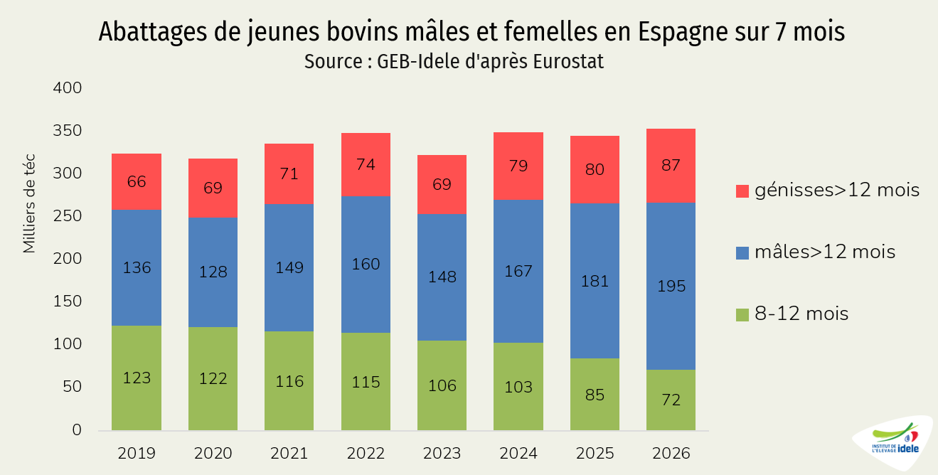
La production espagnole de viande de jeunes bovins mâles et femelles poursuit sa hausse. L’amélioration des ventes apportent davantage de fluidité au marché, même si un stock important d’animaux lourds continue de peser sur les échanges et de limiter la progression des prix.

Sur les sept premiers mois de l’année, les abattages de jeunes bovins mâles et femelles ont augmenté de 2% comparé à 2025, à 354 000 téc. Les bovins jeunes de 8-12 mois poursuivent leur déclin (-15%) au profit des bovins de plus de 12 mois (+8% pour les mâles et +9% pour les femelles). Ce transfert s’est accéléré depuis deux ans, avec le renchérissement du maigre qui incite à abattre les animaux plus lourds et donc plus âgés.

Pologne : retour des envois vers la Turquie

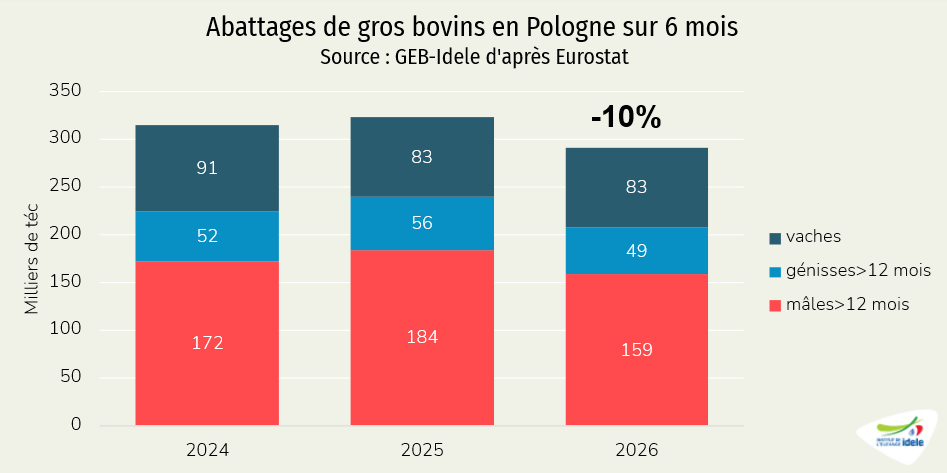
Les abattages polonais de gros bovins reculaient fortement sur les six premiers mois de 2026, tirés par la nette baisse des sorties de taurillons.

En cumul sur six mois, 459 000 mâles de plus d’un an ont été abattus, enregistrant une nette baisse de 16% /2025. La hausse conséquente des poids carcasse (+18 kg /2025, à 355 kg de carcasse) ne suffit pas à enrayer la transmission de cette baisse au tonnage. Ainsi, la production de viande de taurillon est tombée à 159 000 téc (-14% /2025). À l’inverse, les abattages de femelles n’ont reculé que de 5% en têtes et 4% en tonnage, avec une stabilité de la production de viande de vache de réforme.

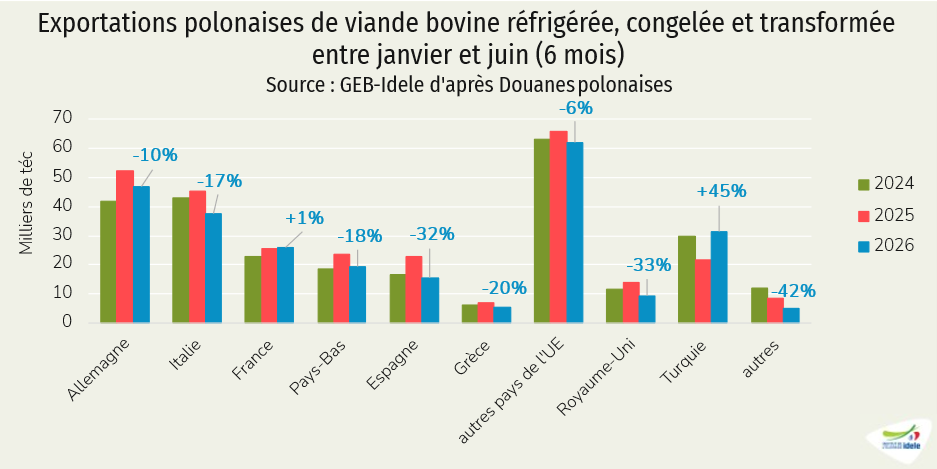
Ces changements dans la structure de la production polonaise entraînent des conséquences sur les exportations.

En cumul sur six mois, les envois polonais de viande bovine reculaient vers la majorité des destinations. Dans l’UE, seule la France, marché de viande de vache de réforme, était en hausse de 1%. Tous les autres marchés reculaient fortement, en particulier les clients consommateurs de viande de taurillon (Allemagne, Italie, Espagne, Grèce), qui ont pâti de la baisse de la production. Cette baisse des disponibilités a été accentuée par la reprise nette des envois vers la Turquie (également un marché de viande de jeune bovin), qui ont bondi au premier semestre de 45% /2025, totalisant plus de 30 000 téc.

Les tendances plus récentes montrent la même dynamique, avec une hausse de 63% des envois vers la Turquie en juin, et des baisses de 4% à 21% vers les pays de l’UE.

Viandes bovines » Femelles » Europe »

Les prix des femelles se stabilisent

Les prix des vaches laitières de réforme ont reculé cet été du fait d’abattages plus importants en UE et d’une demande bridée par les vagues de chaleur. Avec le retour de températures plus clémentes et l’arrivée de la rentrée, cette phase de baisse de prix semble terminée.

Prix des vaches en UE : moins de recul

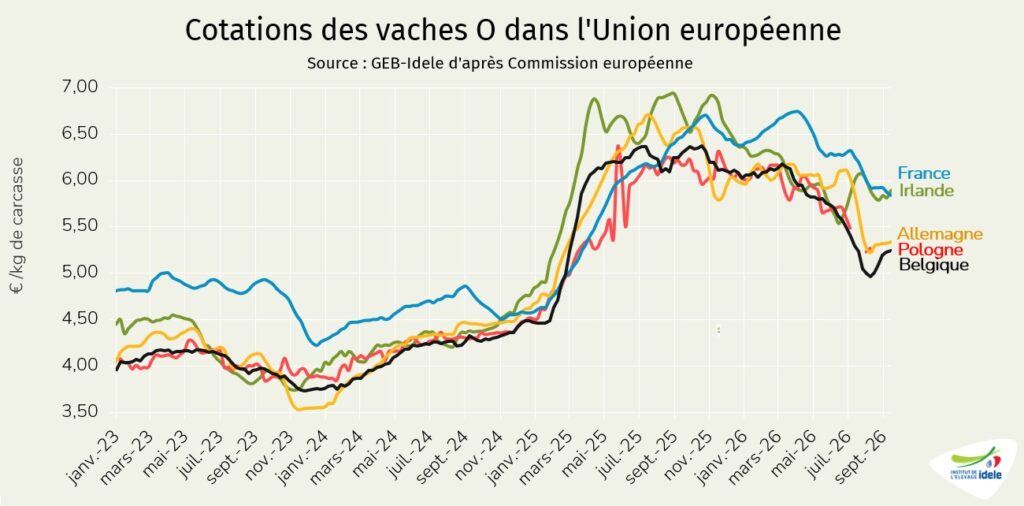
En juillet, les cotations des vaches se sont repliées rapidement en Union européenne. Les très fortes chaleurs ont limité la demande alors que les réformes étaient plus nombreuses, qu’à l’accoutumée en raison de la sécheresse. En août les prix ont commencé à se stabiliser, voire même à remonter dans certains États membres. Voici les principales variations entre début-août et début septembre (semaines 33 à 37) :

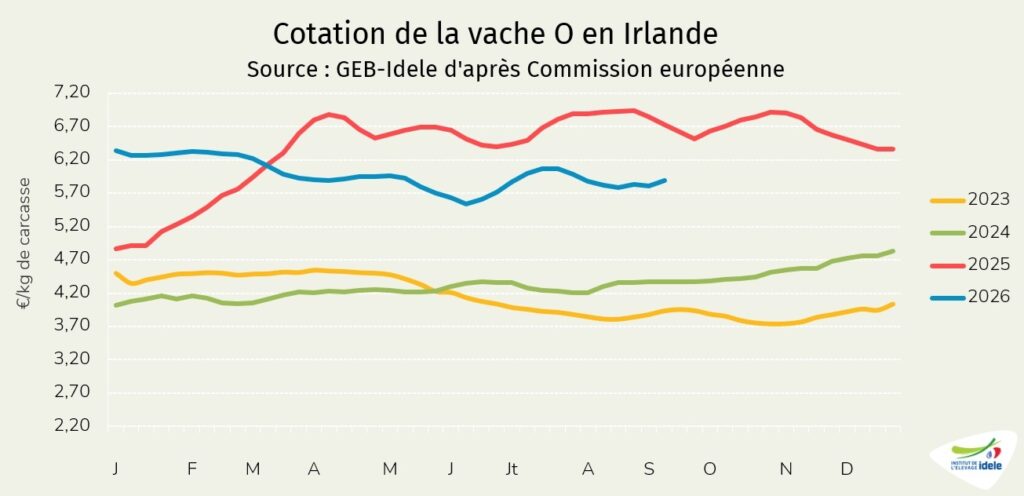
  • La vache O irlandaise atteignait 5,89 €/kg éc en semaine 37, gagnant 8 centimes en quatre semaines et coiffant au poteau la vache O française.
  • La cotation française de la vache O était, elle, à 5,87 €/kg éc (-8 centimes en quatre semaines, -15% /2025), après avoir perdu 33 centimes en juillet. Elle talonnait sa consœur irlandaise.
  • La vache O polonaise valait 5,24 €/kg éc, perdant 3 centimes en quatre semaines, à -16% /2025, mais à un niveau encore très élevé par rapport à il y a deux ans (+22% /2024).
  • Les cours se stabilisaient en Allemagne, à 5,23 /kg éc (-19% /2025), un centime sous la valeur polonaise.

Allemagne : le prix de la vache O se stabilise

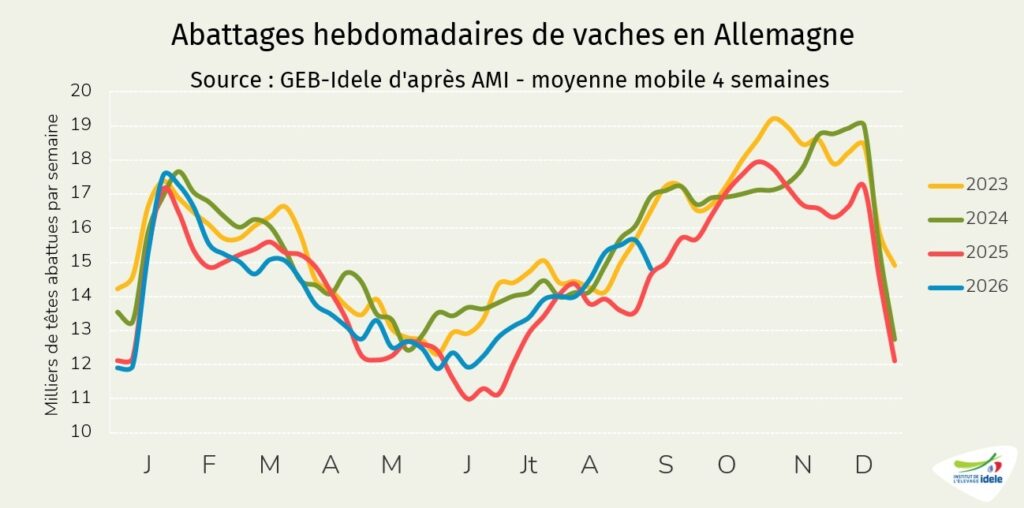
En Allemagne à partir de mi-juillet, le rythme des réformes – principalement laitières – s’est nettement accéléré. Comme la France, l’Allemagne a été touchée par les vagues de chaleur et par une sécheresse aigüe. Face au manque d’herbe, les éleveurs ont réformé davantage (voir article du média SWR, dans le sud-ouest de l’Allemagne). Mais les abattages de vaches ont retrouvé des niveaux normaux à partir de mi-août, après cette anticipation des départs. Ainsi, les abattages entre les semaines 34 et 37 ne dépassaient ceux de 2025 que de 1%.

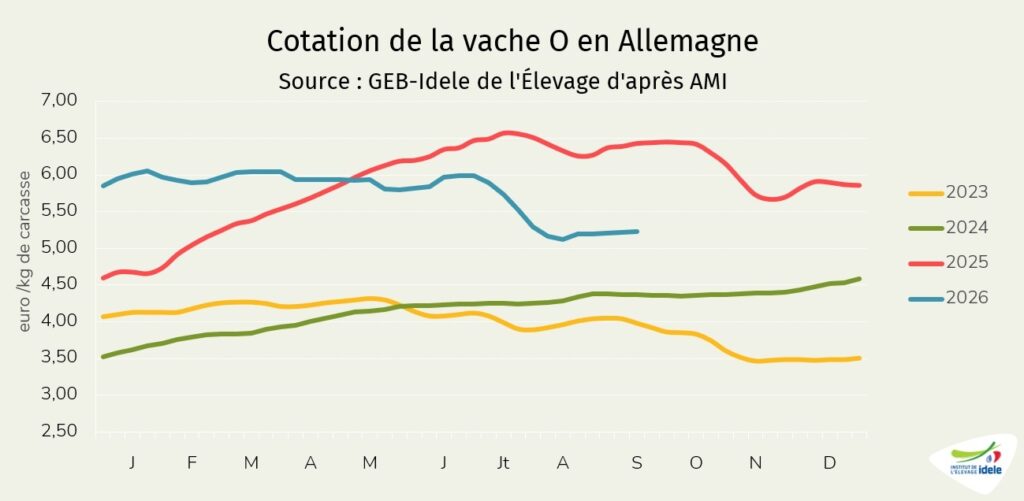
Durant l’accélération des abattages mi-juillet, le cours des vaches O allemandes a nettement reculé, mais à partir de mi-août, avec le ralentissement des réformes, le prix des vaches s’est stabilisé. En semaine 37, selon AMI, la cotation de la vache O avait gagné 3 centimes en quatre semaine pour s’établir à 5,23 €/kg carc, un niveau intermédiaire entre les deux années précédentes (-19% /2025 et +20% /2024).

Prix-de-la-vache-O-en-Allemagne

Irlande : les abattages accélèrent

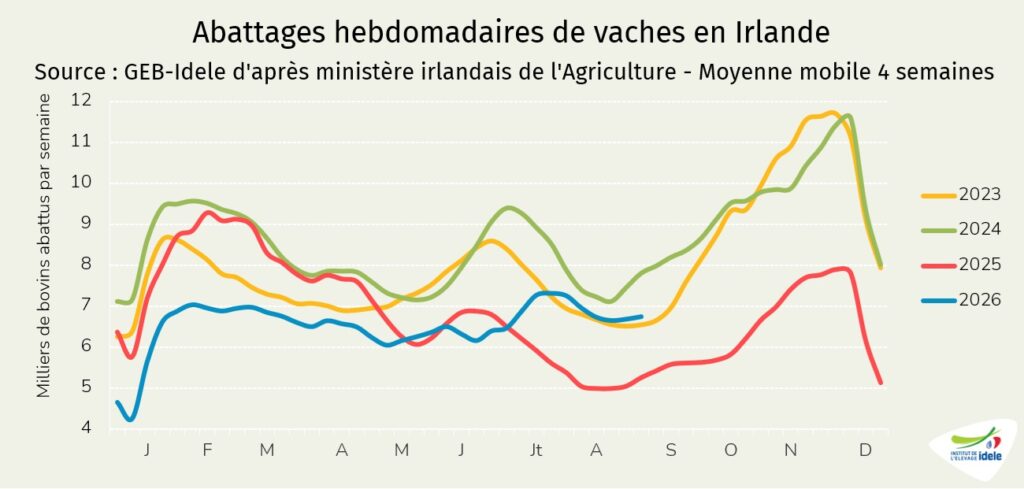
En Irlande, les abattages de vaches ont accéléré à partir de fin juin. La sécheresse historique et les faibles stocks de fourrage (la saison de pousse d’herbe ayant démarrée tardivement) ont contraint les éleveurs à trier leurs vaches précocement. De mi-août à mi-septembre 2026 (semaines 34 à 37), les abattages de vaches dépassaient ceux de 2025 de 28% (mais -14% /2024). En effet, le niveau de 2025 était particulièrement bas, le cheptel ayant été réduit en début d’année 2025 du fait d’un hiver-printemps très pluvieux qui avait retardé les sorties à l’herbe.

L’accélération des abattages fin juin a d’abord stoppé la hausse des cours des laitières, puis entraîné un léger reflux du prix, qui semble s’être arrêté mi-août, en semaine 34, à l’approche de la rentrée scolaire un peu partout en Europe. La vache O irlandaise cotait ainsi 5,87 €/kg carc en semaine37 (+8 centimes en quatre semaines). Cette valeur est certes 12% en dessous des records absolus de 2025, mais encore 35% au-dessus de 2024.

Prix-de-la-vache-O-en-Irlande

Viandes bovines » Maigre »

Le marché retrouve du dynamisme

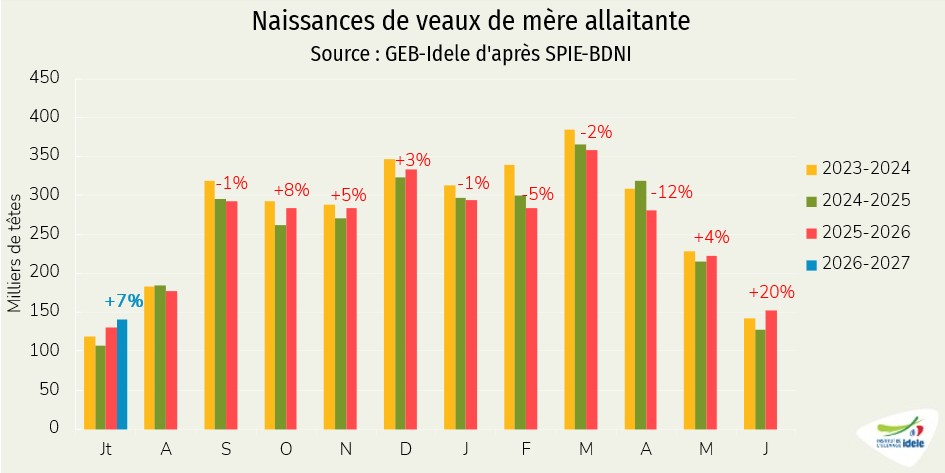
Les prix des broutards regagnent des centimes grâce à une demande italienne et espagnole dynamisée par la rentrée. Après le déficit de naissances enregistré en 2024-2025 dans un contexte sanitaire difficile, le léger rattrapage des vêlages observé à l’automne 2025 alimente désormais les effectifs de mâles de 6 à 12 mois, en comparaison des bas niveaux de 2025.

Les cours en reprise à la rentrée

Après la baisse enregistrée depuis le printemps, les cotations des broutards sont reparties à la hausse fin août, les engraisseurs italiens étant bien présents aux achats. La rentrée de septembre a en effet relancé la consommation de viande en Italie, libérant des places dans les ateliers d’engraissement pour de nouveaux broutards.

En semaine 37 :

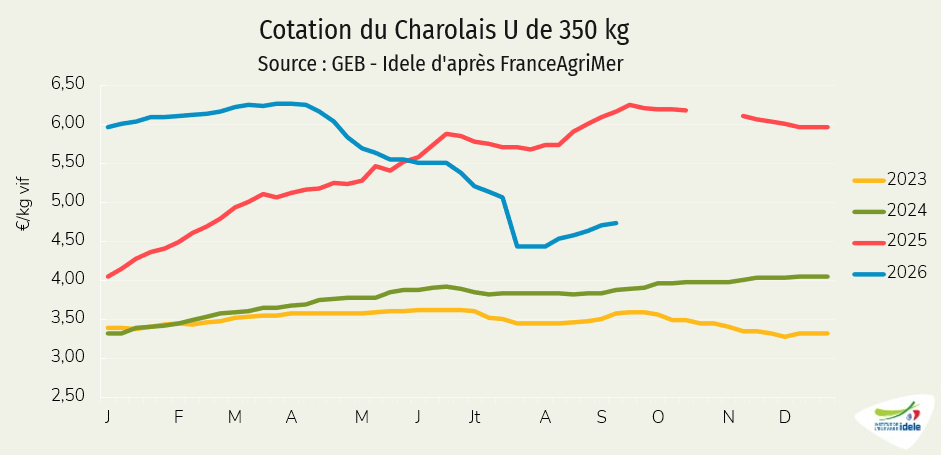
  • Le Charolais U de 350 kg cotait 4,73 €/kg vif, en hausse de 19 centimes sur un mois,
  • Le Charolais U de 450 kg cotait 4,39 €/kg vif, avec 11 centimes de plus sur un mois,
  • Le Limousin E de 350 kg cotait 5,00 €/kg vif, se stabilisant sur le dernier mois,
  • La Limousine E de 270 kg cotait à 5,25 €/kg vif, en hausse de 15 centimes sur un mois,
  • Le Croisé R de 300 kg cotait 4,96 €/kg vif, en recul de 9 centimes sur un mois.

Disponibilités retrouvées pour les mâles 6-12 mois

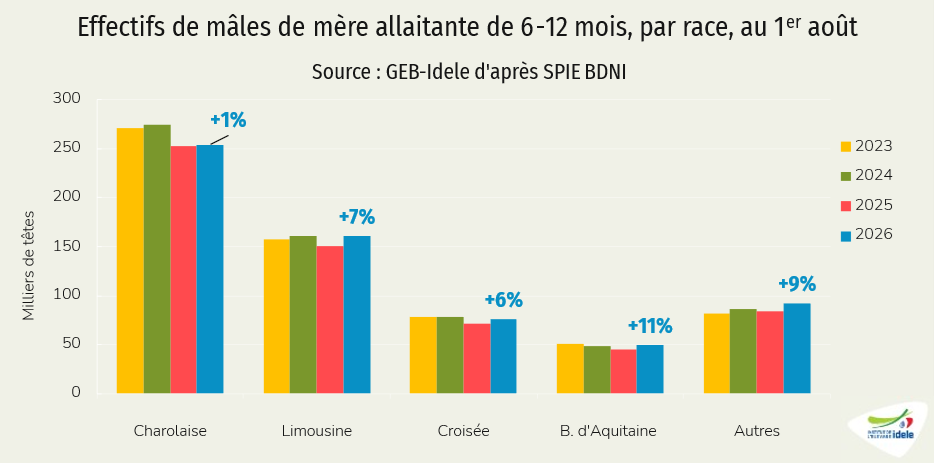
Conséquence du léger rattrapage des naissances observé à l’automne 2025, les effectifs de bovins mâles allaitants de six à douze mois présents dans les élevages début août étaient en hausse par rapport à 2025, s’approchant du niveau de 2024 à la même période.

Au 1er août 2026, 631 000 mâles de six à douze mois nés de mère allaitante étaient présents dans les élevages, soit 5% de plus qu’un an auparavant, mais en retrait de 1% par rapport à 2024.

Les effectifs de mâles allaitants de moins de six mois étaient stables sur un an, à 680 000 têtes, mais en baisse de 8% comparé à 2024.

Les naissances de veaux de mère allaitante sont en hausse sur le mois de juillet (+7% /2025, + 9 000 têtes, +30% /2024). Sur la campagne de juillet 2025 à juin 2026, les naissances atteignaient 3,093 millions de veaux, en hausse de 1% par rapport à la campagne 2024-25 très affectée par les maladies vectorielles. Elles sont en baisse de 5% par rapport à la campagne 2023-24.

Les flux limités par les faibles disponibilités depuis début 2026

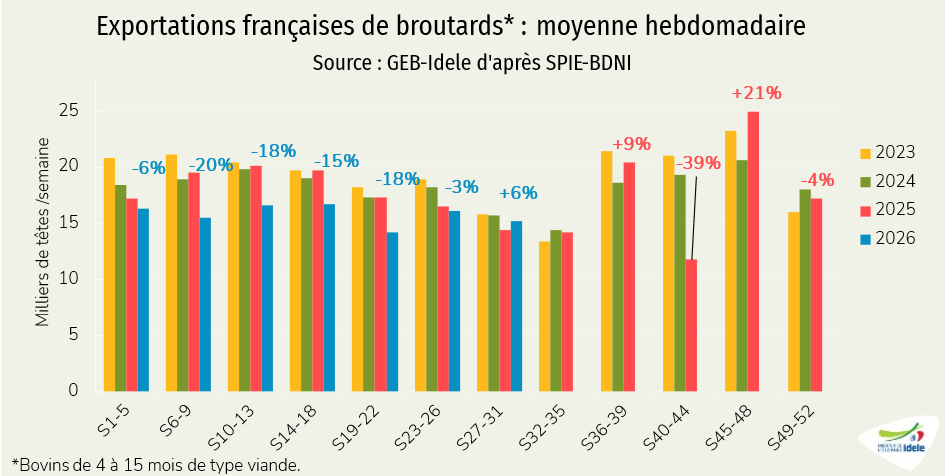
D’après SPIE-BDNI, les exportations de broutards restent en retrait sur les sept premiers mois de l’année malgré la reprise des envois en juillet.

En juillet (semaines 27 à 31), 76 000 broutards ont été exportés, en hausse de 4 200 têtes par rapport au bas niveau de juillet 2025 (alors affecté par le contexte de la DNC). Néanmoins, les exportations françaises de broutards restent inférieures à leur niveau de 2025 en cumul, les disponibilités ayant été limitées en début d’année. Sur 34 semaines, jusqu’au 17 août, 530 000 broutards ont été exportés, soit 10% de moins qu’en 2025. Le recul concerne aussi bien les mâles, avec 350 000 têtes exportées (-9%), que les femelles, avec 178 000 têtes (-11%).

Reprise des exportations en juillet-août

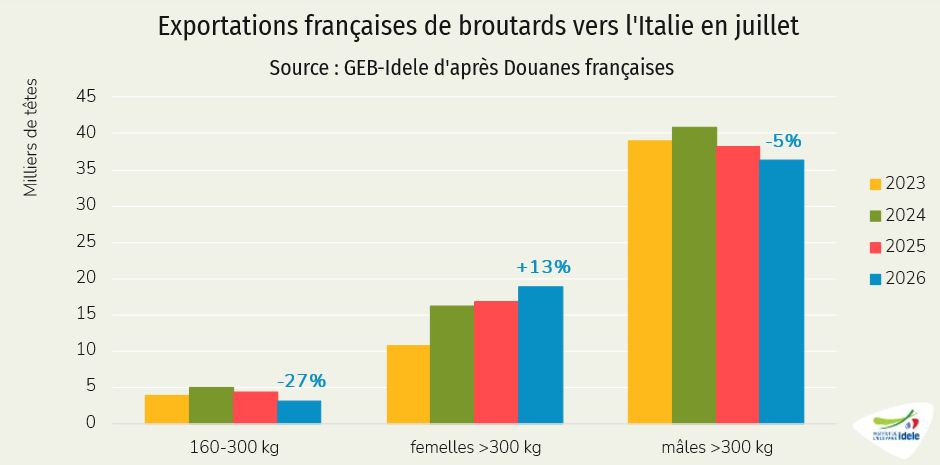
Les envois de broutards vers l’Italie restaient en retrait sur juillet, mais ont rebondi en août.

D’après les Douanes, 58 000 broutards ont été exportés vers l’Italie en juillet, soit une baisse de 2% /2025 après plusieurs mois de recul. Les envois de mâles lourds ont particulièrement souffert du ralentissement des sorties de taurillons. À l’inverse, la viande de génisse restant demandée en Italie, les exportations de femelles de plus de 300 kg ont connu une nouvelle hausse en juillet.

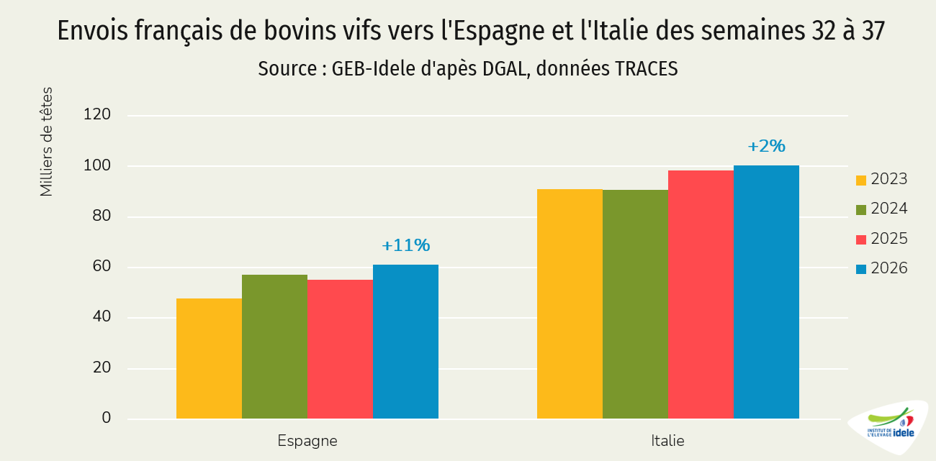
Sur les dernières semaines (du 3 août au 13 septembre), la base de données TRACES a recensé l’export de 162 000 bovins de tous types vers l’Espagne et l’Italie, en hausse de 5% sur un an, au total vers ces deux destinations et de 9% par rapport à 2024.

Viandes bovines » Veaux de boucherie »

Frémissement des cours

Les prix des veaux de boucherie sont repartis nettement à la hausse aux Pays-Bas et en Italie, et frémissent en France, sans pour autant résorber l’engorgement subi par le marché depuis le printemps.

Les prix repartent à la hausse

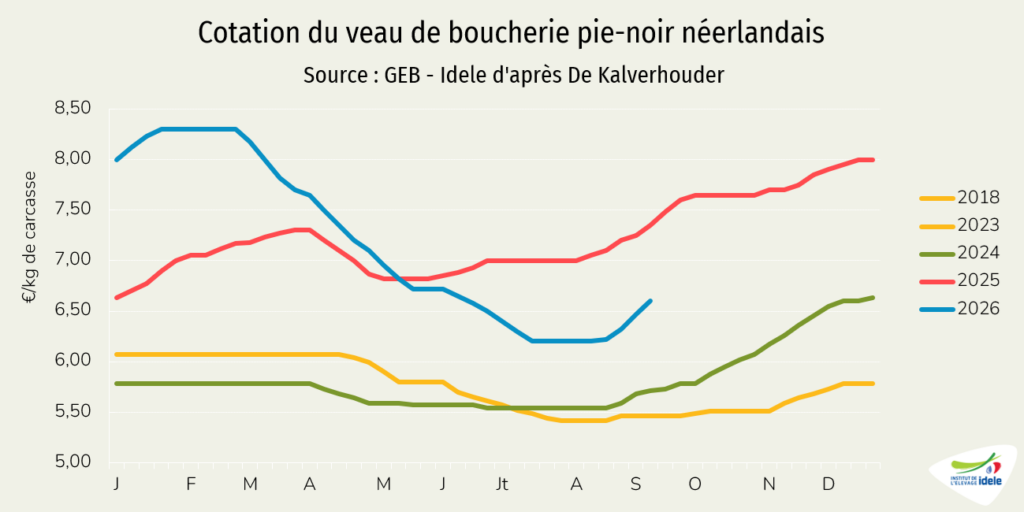
Les prix des veaux de boucherie en UE sont repartis à la hausse début septembre, à l’image du cours aux Pays-Bas, avec le retour d’une consommation un peu plus dynamique en Europe.

La hausse est nette aux Pays-Bas et en Italie :

  • Le veau de boucherie pie-noir néerlandais cotait 6,60 €/kg de carcasse en semaine 37, soit un gain de 40 centimes sur un mois,
  • La tendance est plus marquée encore en Italie, avec une cotation à 6,80 €/kg de carcasse en semaine 37, en hausse de 50 centimes sur quatre semaines.

En France, les cours frémissent sans atteindre le niveau des autres pays européens.

En semaine 37 dans l’Hexagone :

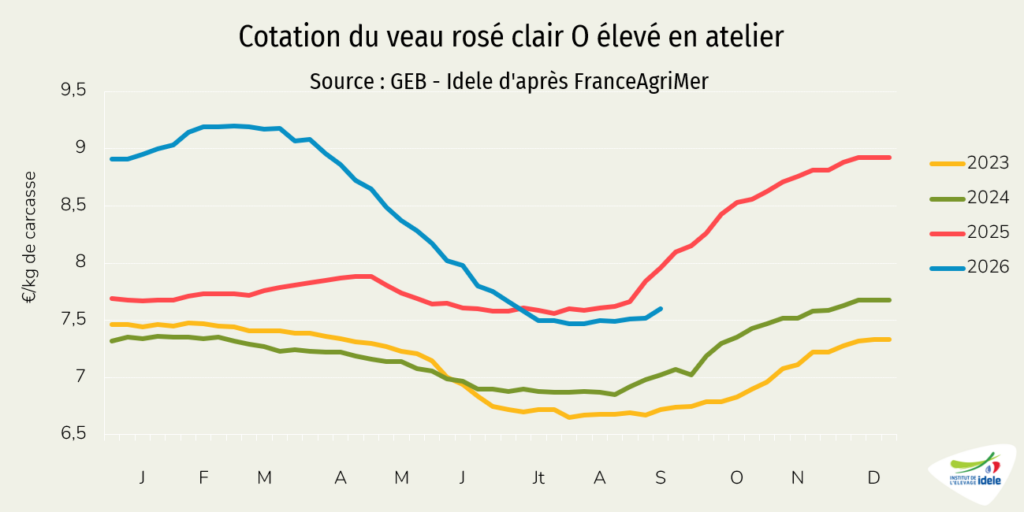
  • Le veau rosé clair O cotait 7,60 €/kg de carcasse, en légère hausse de 10 centimes sur quatre semaines,
  • Le veau rosé clair R gagnait 18 centimes sur un mois, à 8,23 €/kg de carcasse,
  • Le veau sous la mère rosé clair U frémissait également, à 11,67 €/kg de carcasse (moyenne semaines 34 à 37), soit une hausse de 13 centimes sur un mois.

Ces tendances contrastées sur les veaux finis ne se traduisent pas encore dans les prix de gros des carcasses de veaux.

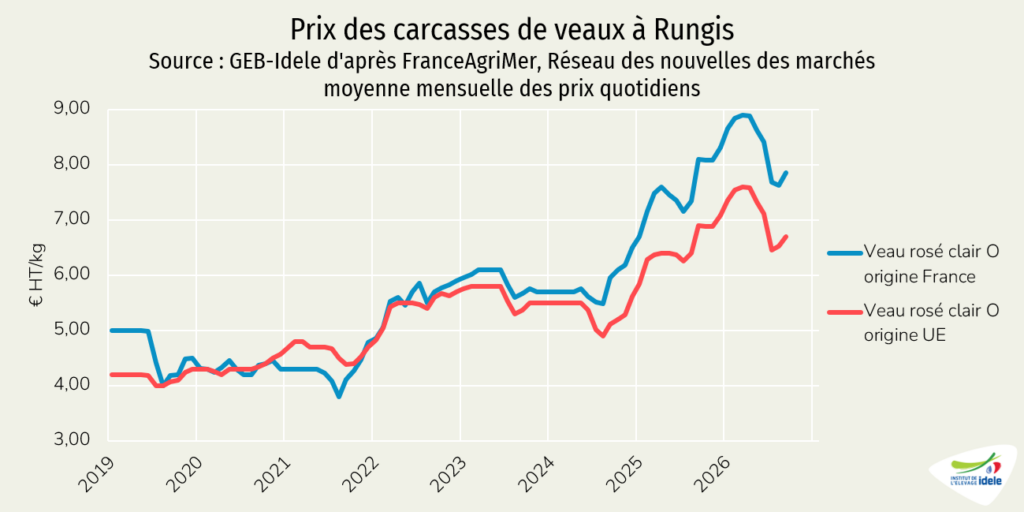
En moyenne entre le 1er et le 14 septembre, la carcasse de veau rosé clair O française cotait 7,85 €/kg à Rungis, contre 6,70 €/kg pour le veau rosé clair O d’origine UE. L’écart est ainsi ramené à 1,15 €/kg, en légère baisse par rapport aux derniers mois (il était de 1,30 €/kg au premier semestre). La hausse des cours plus mesurée en France qu’aux Pays-Bas pourrait conduire à réduire encore cet écart et donner un peu d’air au commerce de la viande de veau française.

Stabilisation de la production française

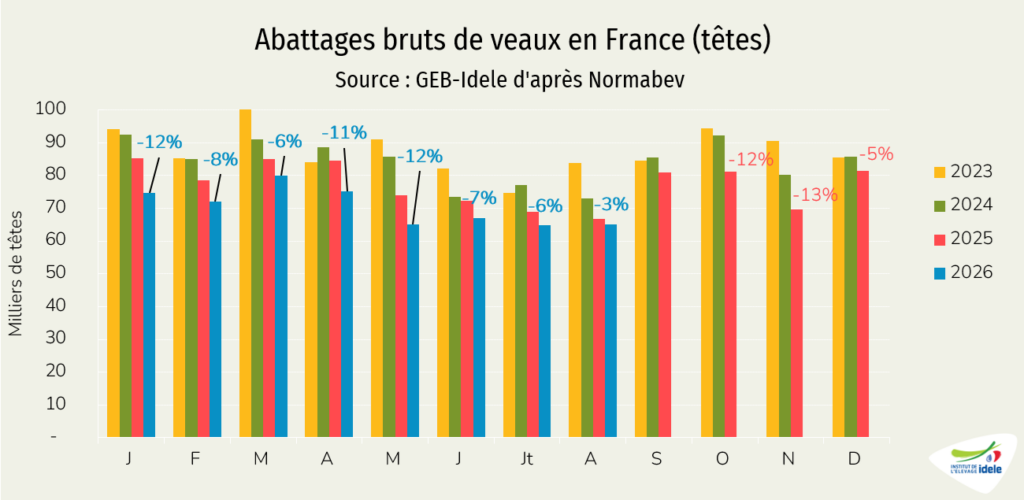
Après un début d’année en net recul, les abattages de veaux de boucherie ont moins reculé en août en France, comparés aux mois précédents.

En août, 65 000 veaux ont été abattus en France, en léger recul (-2 000 têtes) sur un an. En cumul sur huit mois, les abattages ont nettement reculé, de 8% /2025 (-51 000 têtes), avec 564 000 veaux abattus pour 84 000 téc produites (-7% /2025).

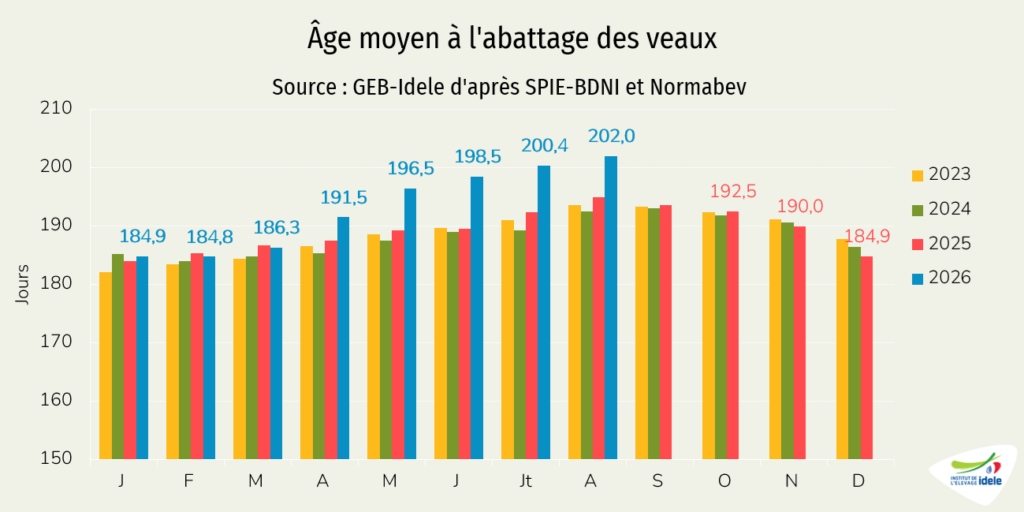
La hausse subie de l’âge à l’abattage, qui a atteint 202 jours en août (+7 jours /2025), et l’augmentation de 4 kg des poids carcasse qui en découle, conduit à une stabilité de la production de viande de veau en août, comparée à 2025, à 10 000 téc.

Poursuite de la croissance de la production en UE

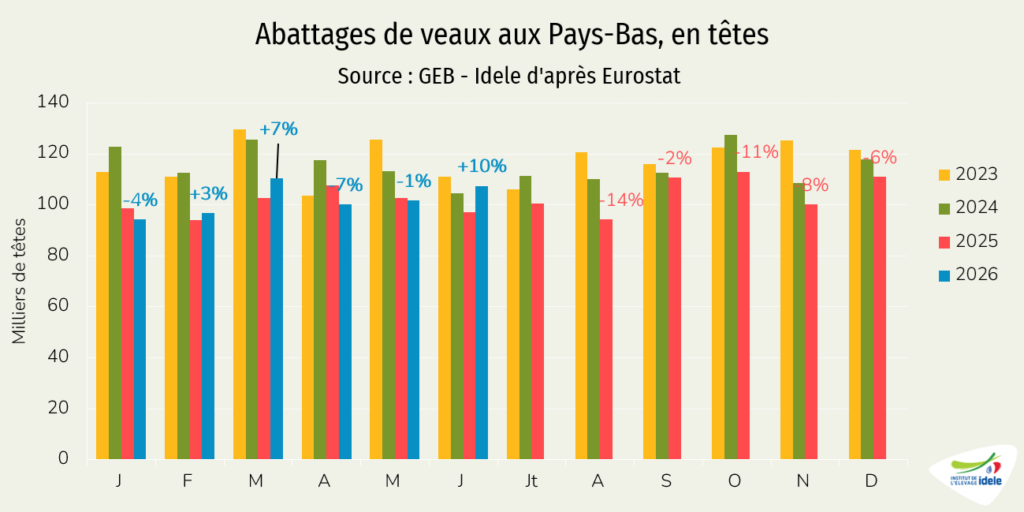
Aux Pays-Bas, les abattages de veaux de boucherie poursuivaient leur hausse en juin, avec 107 000 veaux abattus (+10% /2025) pour 17 000 téc (+15% /2025). Là aussi, le marché peu fluide semble avoir conduit à une nette hausse des poids carcasse.

En cumul sur six mois, 610 000 veaux ont été abattus aux Pays-Bas, en hausse de 1% /2025.

La situation est similaire en Italie, avec 361 000 veaux abattus entre janvier et juillet (+3% /2025), dont 53 000 pour le seul mois de juillet. Ces abattages élevés dans toute l’Europe sont venus engorger un marché peu dynamique jusqu’à la fin du mois d’août. La reprise automnale laisse désormais espérer une fluidification du commerce et un écoulement des stocks en viande et en animaux finis.

Inquiétudes sur les prix du gaz

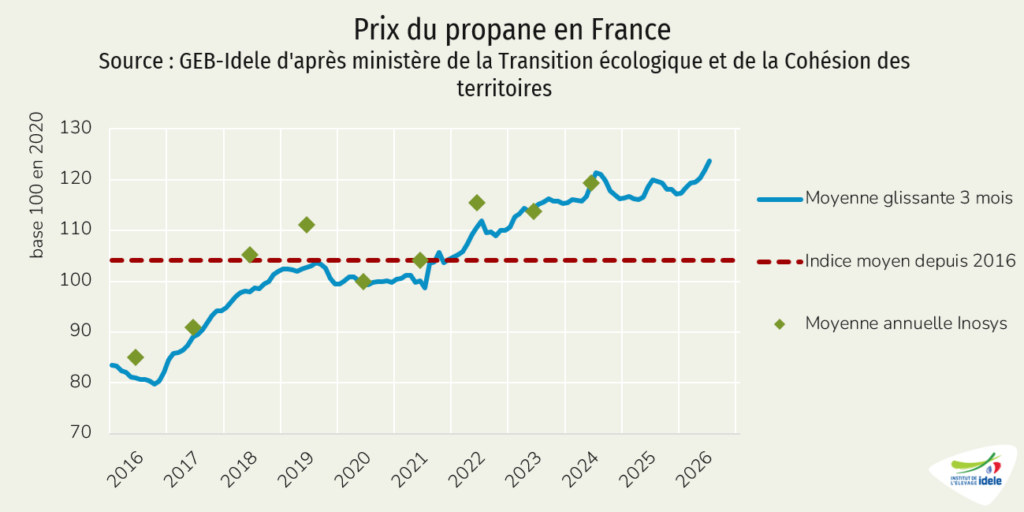
La guerre au Moyen-Orient continue de peser sur les prix des produits pétroliers.

L’indice des prix du propane du ministère de la Transition écologique est ainsi en hausse de 3% /2025 en juillet, dernière donnée disponible. Il atteint son plus haut niveau depuis dix ans, à 124,6 points, soit une croissance de 7% depuis janvier.

Matières premières lactées à des niveaux record

Les prix des aliments lactés pour veaux étaient également en nette hausse, dans la lignée des prix de l’énergie.

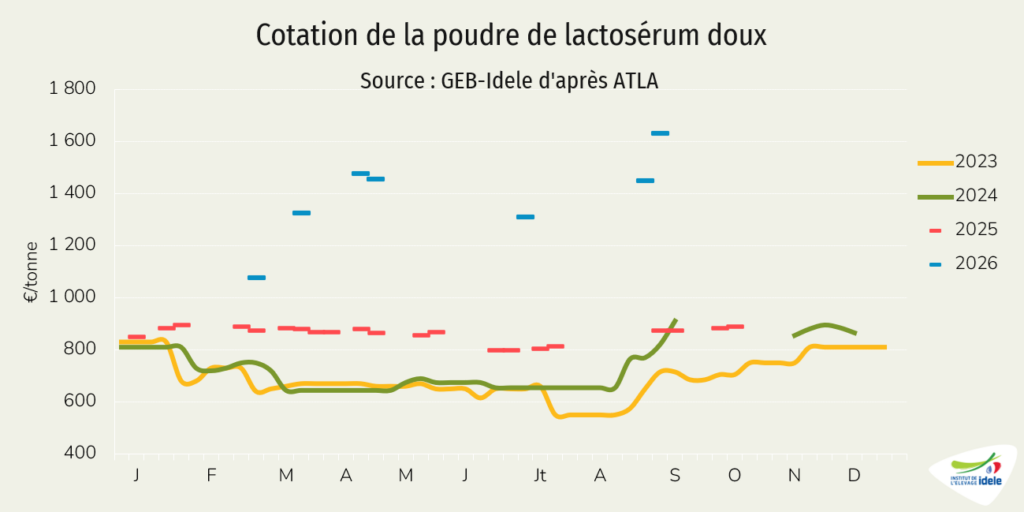
En semaine 37, la poudre de lactosérum doux animal cotait ainsi 1 630 €/tonne d’après ATLA, un niveau très supérieur à l’année dernière (+755 €) et en forte hausse de 52% depuis le début de l’année. La poudre de lait écrémé, réservée aux productions les plus qualitatives, gagnait 51% depuis le début de l’année, à 3 180 €/tonne (+910 € /2025).

Cette hausse commence à se voir dans l’IPAMPA aliments d’allaitement pour veaux, qui atteignait 127,2 points en juillet 2026, en hausse de 3% /2025, mais toujours loin de son record à plus de 150 points en 2022.

L’IPAMPA aliments fibreux pour veaux restait en légère hausse en juillet, à 124,4 points (= /2025), loin également de son record de début 2023, à 150,7 points. Les récentes augmentations des cours des céréales pourraient peser dans les prochains mois sur les cours de l’aliment fibreux. Pour en savoir plus, lisez notre article dédié aux matières premières et à l’énergie.

Viandes bovines » Veaux laitiers »

Disponibilités élevées

Après un début d’année perturbé par les accidents de fertilité liés aux maladies vectorielles, les naissances de veaux laitiers ont poursuivi leur rattrapage pendant l’été.

Naissances toujours en hausse

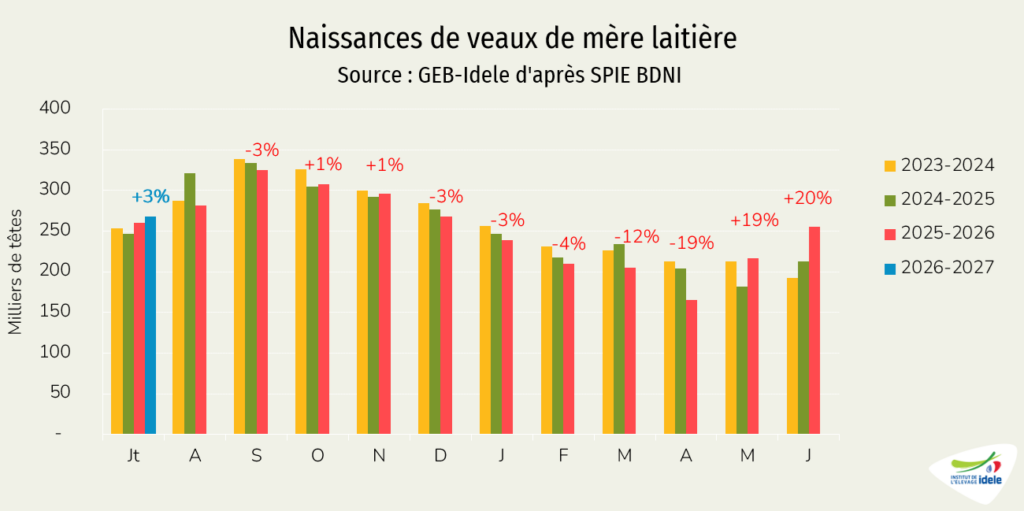
Les naissances de veaux laitiers terminaient leur rebond en juillet, après un début d’été très dynamique.

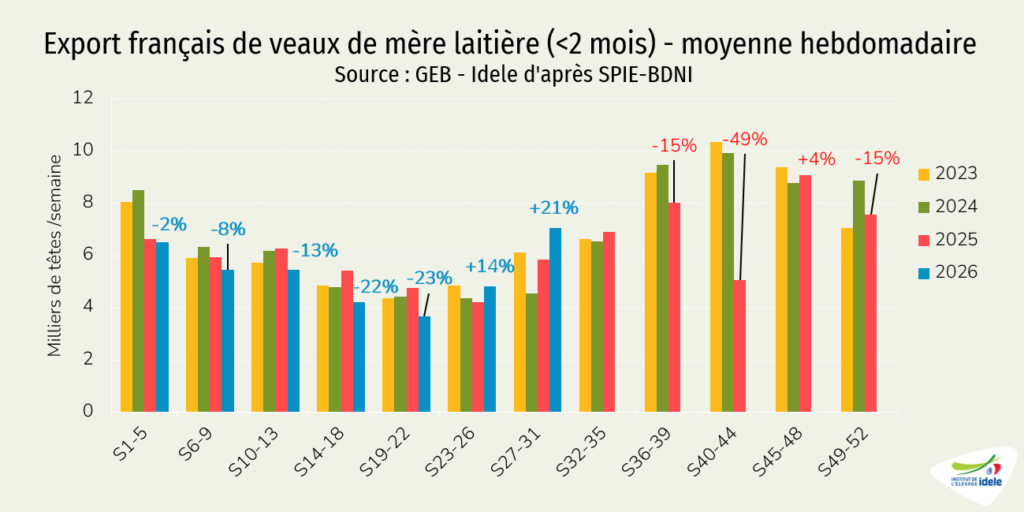
En juillet, 268 000 veaux laitiers sont nés en France, soit +8 000 têtes /2025. Cette hausse termine la séquence liée à l’épidémie de FCO-3 à l’été 2025, qui avait conduit à un fort creux de vêlages au printemps et à un rebond depuis mai.

Sur la campagne complète (juillet 2025 à juin 2026), les décalages de vêlage se compensent. En cumul sur douze mois, 3 029 000 veaux sont nés de mère laitière, en baisse de 2% /2025 (-43 000 veaux), soit un recul similaire à celui du cheptel de vaches laitières (voir notre article dédié aux gros bovins en France).

Hausse des envois  

Les disponibilités plus importantes ont permis la reprise des exportations de veaux laitiers, après un printemps en net retrait.

En juillet (semaines 27 à 31), les envois de veaux laitiers ont ainsi progressé de 21% /2025, à 35 000 têtes, après une première hausse de 14% (+2 000 têtes) en juin.

Ces hausses ne compensent pas encore la chute des envois en début d’année. En cumul sur 34 semaines (jusqu’au 23 août), 196 000 veaux ont été exportés, soit une baisse de 3% /2025 (-6 000 veaux).

Sur les dernières semaines, les données TRACES laissent cependant apercevoir une nouvelle hausse des envois vers l’Espagne. Entre les semaines 35 et 37 (du 24 août au 13 septembre), les exportations de bovins de toutes races, sexes et âges confondus vers l’Espagne ont gagné 10% /2025, à 48 000 têtes, dépassant même leur niveau de 2024 de 4%.

Stabilisation des prix

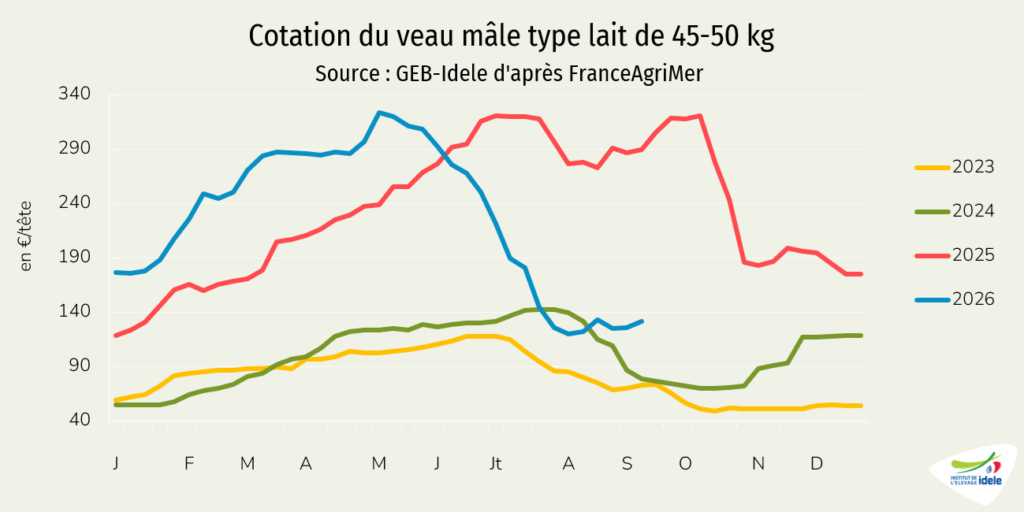
L’offre renforcée, la demande nationale limitée par le commerce difficile de la viande de veau (lire notre article dédié aux veaux de boucherie) et le rattrapage des exportations aboutissent à une stabilisation des prix à un niveau inférieur aux sommets de 2025, mais encore élevé comparés aux années précédentes.

En semaine 37, le veau laitier de 45 à 50 kg cotait à 132 €/tête, en légère hausse (+10 €) sur quatre semaines mais en forte baisse par rapport à son niveau de 2025 (-158 €). Le niveau atteint reste cependant plus élevé que les prix habituels à cette saison (moins de 100 €/tête par le passé).

Baisse des envois irlandais

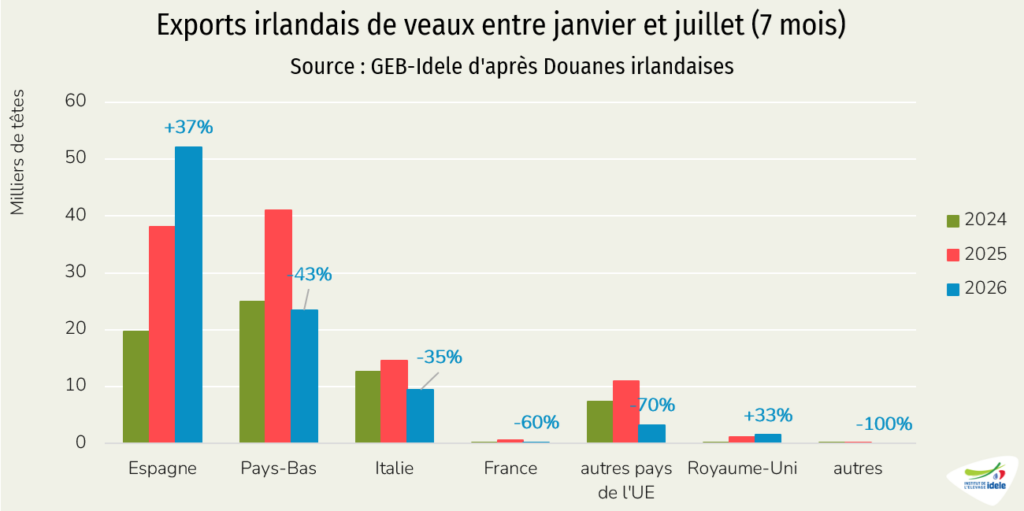
Les envois irlandais de veaux laitiers étaient en net recul vers la plupart des destinations depuis début 2026, sauf vers l’Espagne.

En cumul sur sept mois, 90 000 veaux laitiers ont été exportés d’Irlande, en recul de 17 000 têtes (-16%) par rapport à la même période l’an dernier. L’Espagne est devenue le premier destinataire de ces veaux, avec 52 000 têtes (+14 000 têtes /2025), détrônant les Pays-Bas, client historique, à 23 000 têtes (-18 000 têtes /2025).

Deux éléments sont de nature à compliquer les envois irlandais de veaux laitiers vers le continent. D’une part, le gouvernement néerlandais, après acceptation du plan de la filière du veau néerlandais et de la société civile, a annoncé son objectif « d’arrêter l’import de veaux irlandais d’ici 2028 » (voir un article d’Agriland.ie). D’ici là, les autorités néerlandaises ont demandé à quatre exportateurs de veaux irlandais de garantir un arrêt pour abreuvement des veaux non sevrés toutes les 12 heures, dans leur trajet de l’Irlande vers les Pays-Bas, allant au-delà de la réglementation européenne. Faute d’abreuvement, des amendes de plusieurs milliers d’euros seront appliquées aux entreprises à chaque traversée.

D’autre part, la compagnie maritime Brittany Ferries a annoncé la fin de son transport de bétail entre l’Irlande et Cherbourg (à destination finale des Pays-Bas et de l’Espagne) à partir du 1er septembre 2026. Cette activité n’avait été reprise qu’en février 2025 par la compagnie, qui n’avait pas transporté d’animaux vivants durant trente ans. Les éleveurs irlandais recherchent une alternative, même si une compagnie est encore active pour les traversées entre ces deux pays.