

Au conflit au Moyen-Orient qui a fait flamber les prix de l’énergie et des engrais est venue s’ajouter la météo : les dernières estimations de récoltes ne sont pas optimistes. L’intensification de la guerre Russie-Ukraine complexifie les marchés.
Tableau noir pour les céréales et le maïs fourrage
Agreste a publié le 15 septembre les dernières estimations de récolte en France. Sans surprise, le maïs a souffert. La sécheresse persistante et les vagues de chaleur ont affecté le développement des cultures et le remplissage des grains. La production de maïs grain est amputée à la fois par des rendements bas et la conversion en ensilage d’une partie des surfaces. Estimée à 8,1 millions de tonnes, elle sera alors la plus faible depuis 1980, avec un recul de 42% /2025 (baisse des surfaces récoltées de 26% et du rendement de 21%).
Les surfaces en maïs fourrage sont estimées en hausse de 5%, mais cela ne compensera pas un rendement estimé en baisse de 30%. La production est estimée à -27% /2025.
Le blé est lui aussi à la baisse, de 5% pour le blé tendre, malgré des surfaces en hausse de 3%. En cause, un rendement moyen en retrait de 8%.
Le tournesol est également attendu en recul, de 7% /2025, alors que les surfaces semées étaient en hausse. Le soja affiche un fort retrait (-25% /2025), malgré là aussi des surfaces en légère hausse. Féverole et pois protéagineux sont aussi en baisse.
Les pommes de terre fécule et de conservation affichent des reculs de respectivement 29% et 25%. La baisse de production sur ces cultures conduira à une baisse des volumes de co-produits qui pourrait impacter l’élevage.
Seul le colza surnage, grâce à des surfaces en hausse significative (+12%) et en dépit de rendements en recul de 8%. Sa production 2026 est estimée en hausse de 2% (et de 15% /moyenne 2021-2025).
Recul de 18% de la production de maïs en Europe
En Union européenne, le tableau est semblable pour le blé et le maïs. La récolte de maïs grain est estimée à 49,1 Mt, en recul de 18% /2025. En blé tendre, la production est en recul de 9% sur un an. Côté colza, malgré les bonnes performances françaises, la production européenne est estimée en recul de 3% /2025. Le tournesol en revanche serait en hausse de 7% /2025.
Récolte mondiale à de bons niveaux
822 millions de tonnes de blé devraient être récoltées dans le monde pour la campagne 2026-2027 selon les dernières estimations de l’USDA publiées le 11 septembre. Cette estimation à la hausse par rapport à la publication précédente s’explique par de meilleures perspectives de récoltes en Australie et au Canada. Le bilan est certes inférieur à celui de la campagne 2025-2026, mais supérieur aux années antérieures.
La prévision de production mondiale de maïs est elle aussi inférieure à son niveau record de 2025-2026, mais à 1,299 milliard de tonnes, elle affiche un très bon niveau.
La situation géopolitique et l’intensification cet été du conflit Russie-Ukraine pèsent sur les cours (lire ci-après). Le blocage des ports de la mer Noire rend les productions russes et ukrainiennes indisponibles pour le marché mondial.
Côté soja, l’USDA estime la récolte mondiale à 442 millions de tonnes, en hausse par rapport à la campagne précédente. Cela explique la relativement faible variation des cours, malgré les fortes tensions sur les carburants.
+65% pour le maïs entre février et septembre
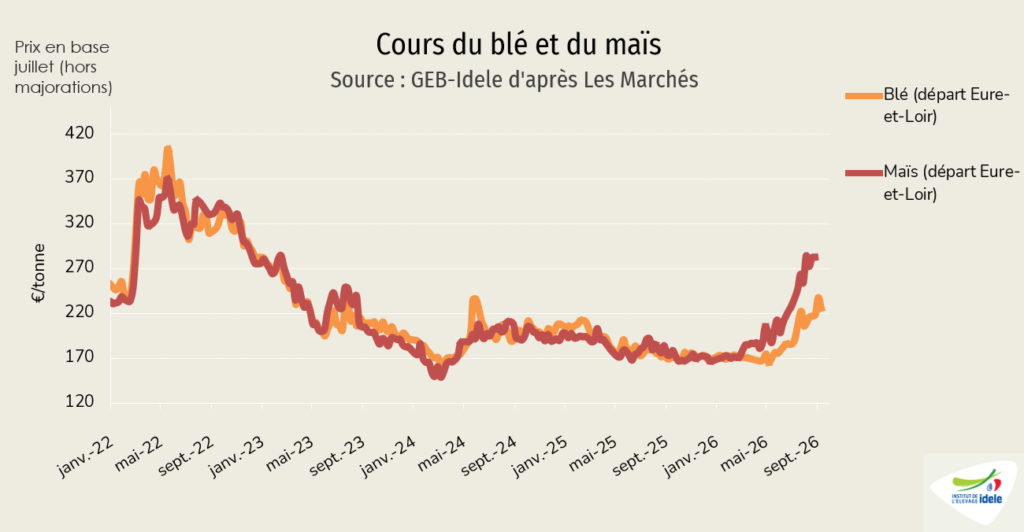
Le maïs dispo Eure-et-Loir est côté à 283 €/t début septembre, soit +65% /février (+111 €/t). Le blé est en hausse également, mais un peu moins importante, avec un prix dispo Eure-et-Loir à 226 €/t mi-septembre, soit +32% /février et +55 €/t.
Hausse modérée des tourteaux
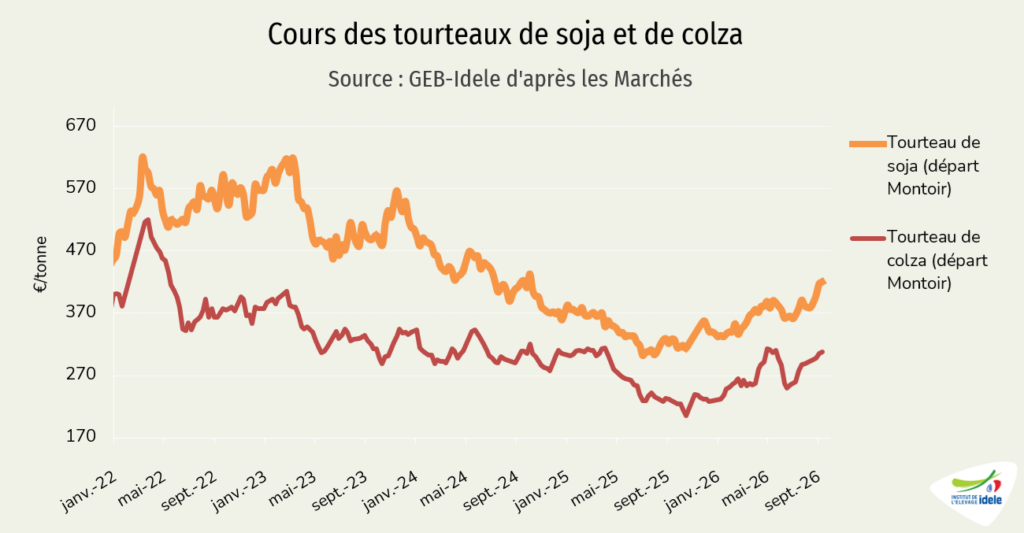
Les tourteaux de soja et de colza rendu Montoir affichent la même hausse : +22% entre février et septembre 2026. Si leur volatilité est importante, en lien avec le cours du pétrole, les bons fondamentaux sur les récoltes mondiales de soja limitent les hausses.
Nouveau bond de l’énergie
Depuis le 28 février, les prix du pétrole font le yoyo au gré des prises de parole de Donald Trump et des cycles de négociations entre les États-Unis et l’Iran. Le détroit d’Ormuz, par lequel transitent en temps normal environ 20% du pétrole et 30% du gaz naturel mondiaux, mais aussi 30 à 40% de l’urée et 20 à 30% de l’ammoniac échangés dans le monde, reste quasiment fermé.
Pour les filières agricoles et agroalimentaires, outre le prix du GNR, le transport et les emballages plastiques font augmenter les coûts de façon significative. Il y a une réelle inquiétude sur une nouvelle période d’inflation et d’incertitude économique et géopolitique. Pour en savoir plus, l’Institut de l’élevage a publié un article sur l’estimation des surcoût liés au conflit au Moyen-Orient. Pour le consulter, cliquez ici.
Le Brent de nouveau au-delà de 100$ le baril mi-septembre
Les cours du pétrole sont soumis à une très forte volatilité depuis le début du conflit qui oppose les États-Unis et Israël à l’Iran. Après une première phase de forte hausse, ils sont un peu redescendus, sous les 100 $/Bbl à l’annonce le 8 avril d’un cessez-le feu de 15 jours. Puis de nouveau mi-juin lorsque les belligérants étaient parvenus à un accord, en passant même sous 80 $/Bbl. La reprise des tirs de part et d’autre a fait remonter les cours qui varient fortement au sein d’une même journée et d’un jour à l’autre en fonction des négociations et des attaques de navires dans le détroit d’Ormuz. Le pétrole Brent* est ainsi passé de 72 $ le baril le 27 février à 120 $/Bbl le 9 mars, soit +64% et il frôlait les 90 $/Bbl le 20 juillet. Il est autour de 103 $/bbl le 18 septembre.
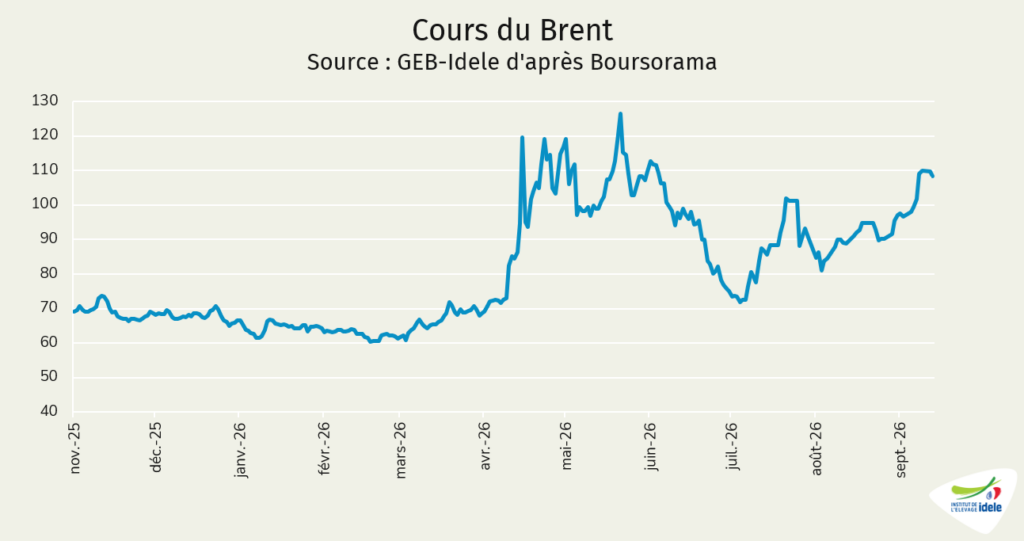
*Le Brent , dit « brut de mer du Nord », est le baril de référence en Europe.
Quant au gaz naturel, il est lui aussi fortement impacté. Le prix du gaz naturel liquéfié TTF (gaz néerlandais constituant un prix de référence européen) était à 39,9 €/MWh le 21 avril après un pic à 61,8 €/MWh le 19 mars. Le 20 juillet, il est à près de 60 €/MWh. La reprise des combats entre USA et Iran intervient alors que l’Europe est dans sa période de reconstitution des stocks, renforçant les tensions sur les prix. Le 18 septembre, il se situe à 77 €/MWh.
Le GNR reste à de hauts niveaux
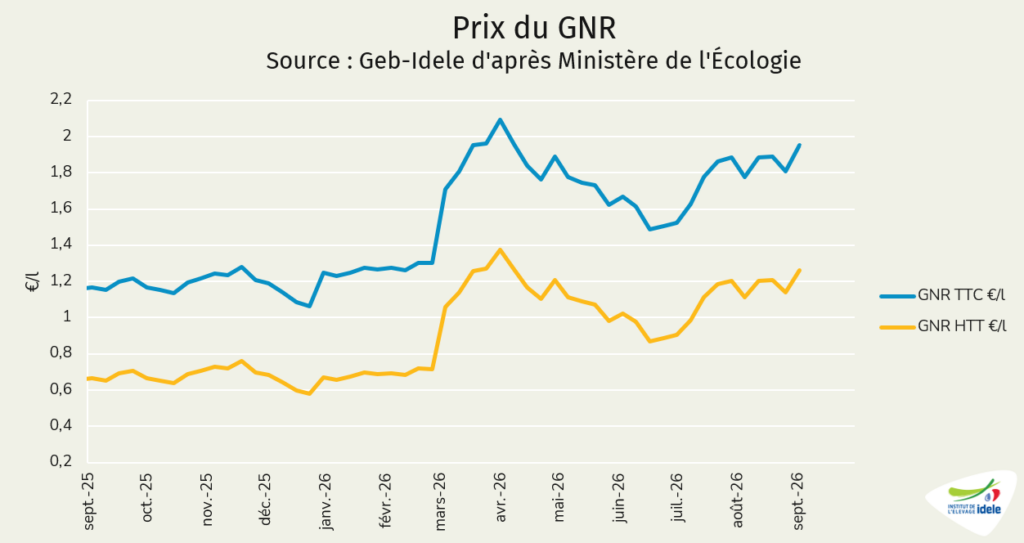
Les cours du pétrole ont entrainé dans leur sillage les carburants. Le gazole non routier (GNR) en France a bondi jusqu’à 2,094 €/l TTC début avril, soit +79 cents par rapport à fin février, avant de redescendre à 1,8398 TTC mi-avril. Début septembre, il était à 1,2611 €/l, soit +54 cents /février.
La ministre de l’Agriculture, Annie Genevard, a annoncé plusieurs mesures de soutien aux agriculteurs. En avril, les droits d’accise ont ainsi été exonérés, soit environ 3,86 centimes par litre, et la prise en charge par l’État de 15 centimes par litre de GNR a été prolongée jusqu’à la fin de l’année.
Incertitudes sur les engrais
Côté engrais azotés, dont la matière première est le gaz, les prix se sont envolés depuis fin février. Mais la situation est plus complexe. Ils avaient déjà connu des hausses liées à la mise en œuvre de la taxation des engrais russes depuis juillet 2025 puis du mécanisme d’ajustement du carbone aux frontières (MACF). Selon AgrIdées, ce dernier coûterait de 42 à 62 €/ha pour une exploitation type, soit un surcoût de 6 à 8 €/tonne de blé tendre, lié au MACF. Sa mise en œuvre plusieurs fois reportée est effective depuis le 1er janvier 2026, et a conduit à des achats importants d’anticipation en décembre.
Ainsi, l’ammonitrate 33,5% départ usine était affiché à 501,25 €/t le 27 février et à 607,75 €/t le 13 avril, soit +106 €/t et +21% en un mois. Le 17 septembre, il était à 541,5 €/t.