

Les marchés gagnent en dynamisme, les cours des jeunes bovins se redressent en septembre en Europe tandis que les disponibilités restent limitées.
Italie : redressement des cotations
Après avoir nettement décroché depuis le début du printemps, les cours des taurillons italiens sont repartis à la hausse début août.
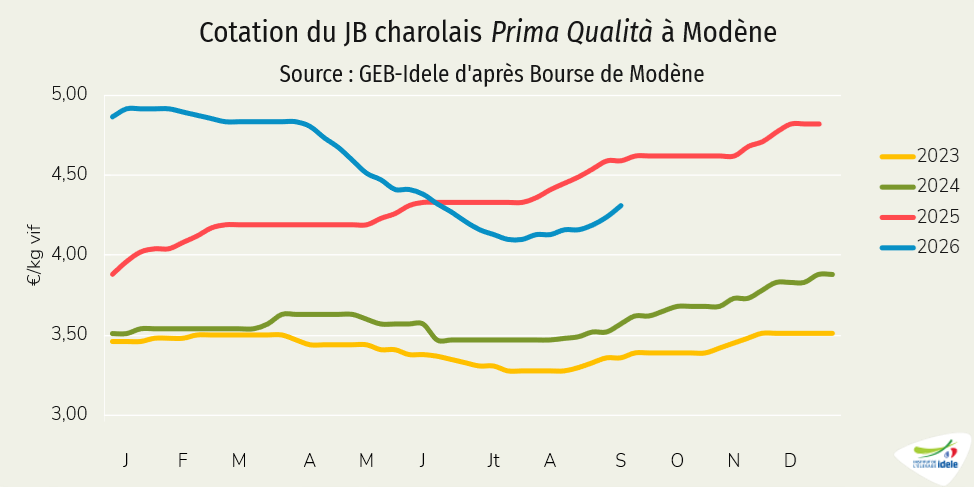
En semaine 37 à Modène :
- Le jeune bovin charolais Prima Qualità cotait 4,31 €/kg vif, en hausse de 15 centimes sur un mois (-6% /2025 mais toujours +21% /2024),
- Le mâle limousin Extra de 600-650 kg cotait 4,83 €/kg vif et passait sous son niveau de 2025 (-1% /2025 mais +25% /2024),
- Les femelles ont mieux résisté, mais les Charolaises restent en baisse depuis mars, et cotent à 4,59 €/kg vif en semaine 37 (stable sur un an et +26% /2024),
- Les Limousines, qui occupent le créneau haut de gamme, restent imperturbables, à 5,16 €/kg vif en semaine 37 (+5% /2025 et +34% /2024).
Depuis plusieurs années, l’engraissement de bovins se réduit en Italie. Les sorties sur les premiers mois de 2026 ont confirmé la tendance. Et la baisse est d’autant plus forte cette année que les disponibilités en broutards étaient réduites dans l’hexagone à partir du printemps.
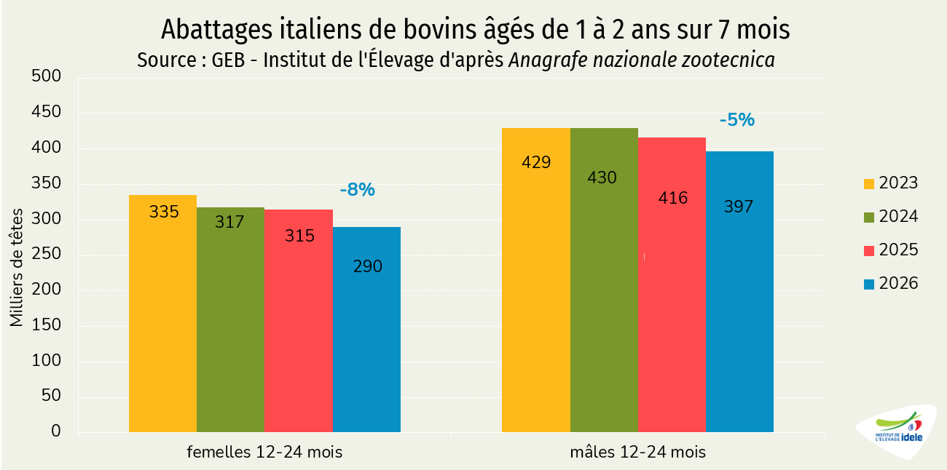
En cumul sur sept mois, 397 000 mâles (-19 000 têtes /2025) et 290 000 femelles (-25 000 /2025) ont été abattues en Italie d’après la base de données nationale d’identification.
Allemagne : faibles disponibilités, cours stabilisés
Les abattages de jeunes bovins sont restés globalement faibles durant l’été, dans un contexte de faibles effectifs de mâles mis à l’engraissement en 2025 en Allemagne.
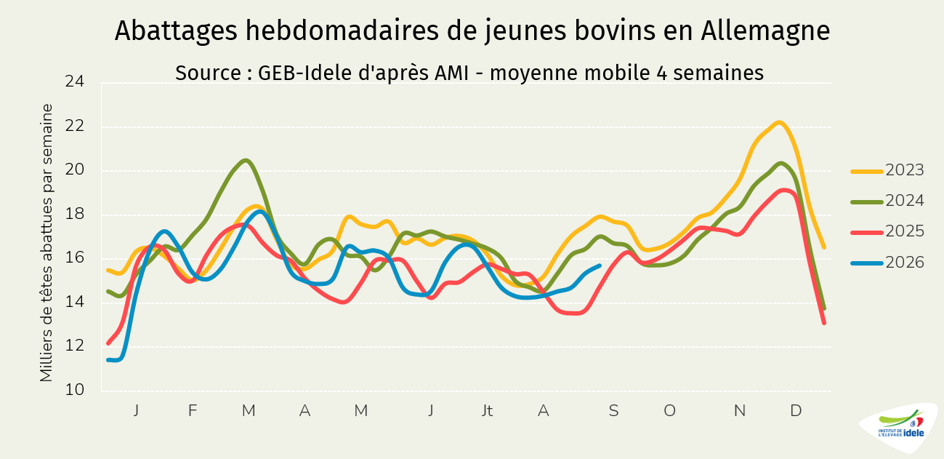
Les abattages de jeunes bovins ont commencé à reculer fin juin (semaine 27) et sont passés sous leur niveau de 2025 à partir de la mi-juillet (semaine 29). À partir de la mi-août (semaine 33), ils ont toutefois dépassé le niveau, particulièrement bas, enregistré un an plus tôt. Sur les 4 dernières semaines (semaines 34 à 37), les abattages étaient en hausse de 7% sur un an mais toujours en dessous de leur niveau 2024, à -8%. Cette faible disponibilité a contribué à stabiliser les cours des jeunes bovins depuis juin. Depuis début août, les cours sont même orientés à la hausse.
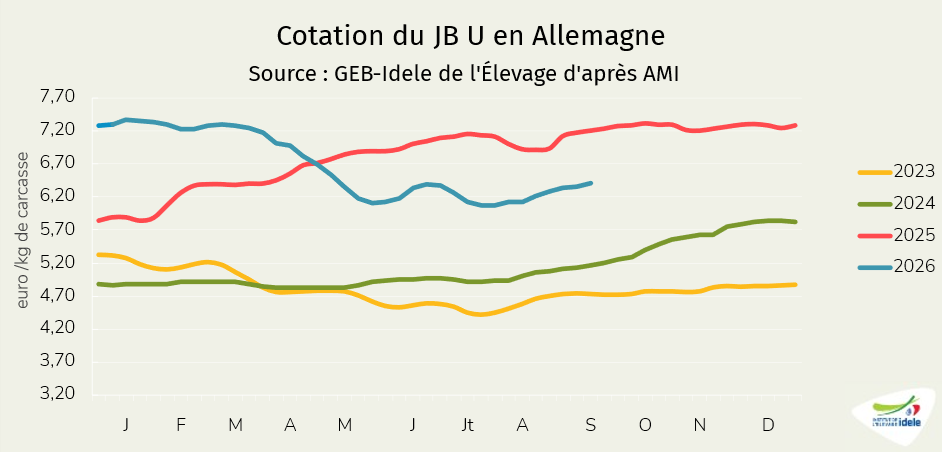
En semaine 37, le jeune bovin U cotait à 6,41 € /kg de carcasse, en hausse de 3% sur un mois. Le niveau reste inférieur de 11% à celui de 2025 mais est largement au-dessus de celui de 2024 (+24%). La demande de viande bovine, limitée par les fortes chaleurs en juillet et début août, a limité les tensions liées au faible niveau des abattages, d’autant plus que les sorties de vaches laitières ont été importantes dans un contexte de tensions sur les fourrages (lire notre article dédié aux femelles en Europe pour en savoir plus).
Espagne : Raffermissement du marché
Le marché espagnol des jeunes bovins se raffermit en septembre, après plusieurs mois de baisse puis de stabilité.
Les cours des bovins espagnols ralentissent leur baisse depuis la fin juillet, sous le double effet d’une reprise du marché domestique et d’exportations dynamiques.
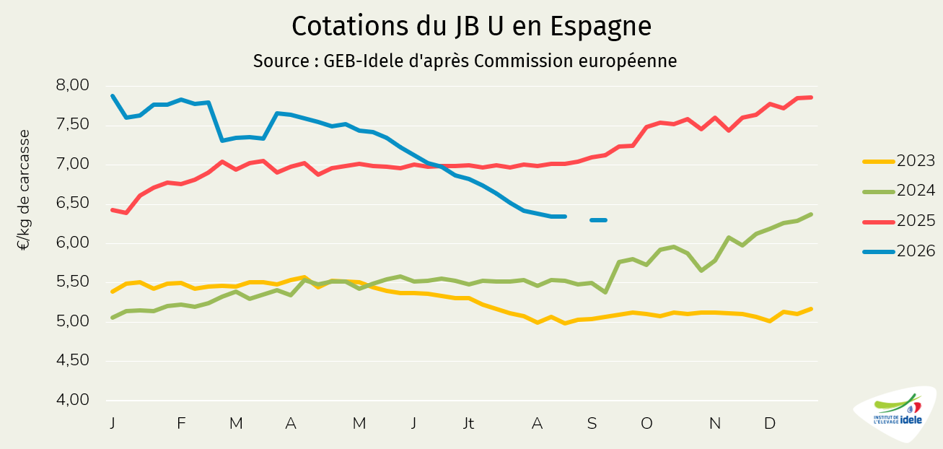
En semaine 37, le jeune bovin U cotait à 6,30 €/kg de carcasse, en recul de 4 centimes sur un mois. En Europe, la pression sur les prix subie pendant l’été s’atténue.
L’export est un débouché important pour la production espagnole de viande bovine. Sur le premier semestre 2026, la dynamique était à la hausse grâce à des abattages dynamiques et une compétitivité prix meilleure qu’en 2025.
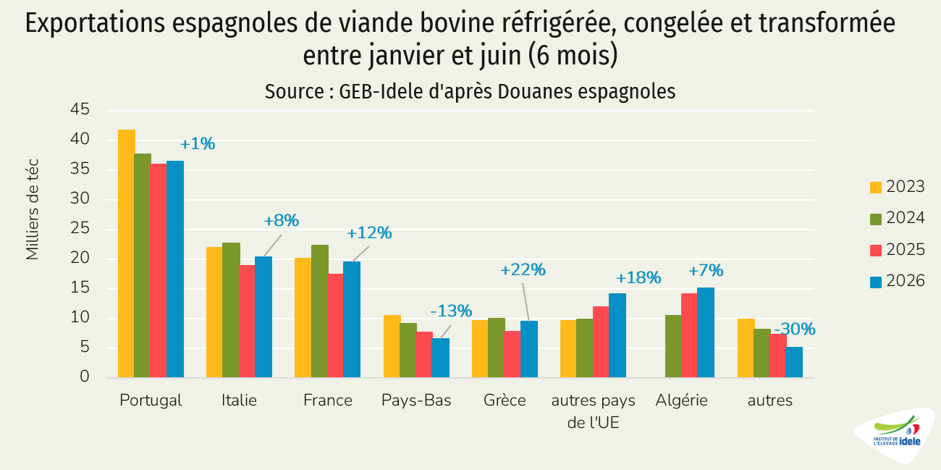
En cumul sur six mois, les envois espagnols de viande bovine étaient en hausse de 5% /2025, à 127 000 téc. Les destinations du pourtour méditerranéen (Italie, Grèce, France) progressaient particulièrement. De même, les envois vers l’Algérie sont restés dynamiques, dans la lignée des deux dernières années. À l’inverse, les envois vers les autres pays tiers ont connu un net recul, du fait du reflux des ventes vers le Maroc, à 1 600 téc (-50% /2025).
La production espagnole de viande de jeunes bovins mâles et femelles poursuit sa hausse. L’amélioration des ventes apportent davantage de fluidité au marché, même si un stock important d’animaux lourds continue de peser sur les échanges et de limiter la progression des prix.
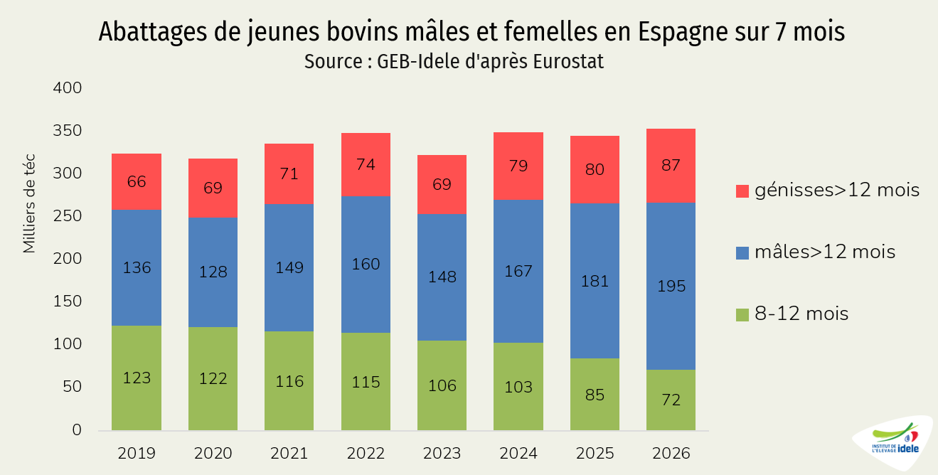
Sur les sept premiers mois de l’année, les abattages de jeunes bovins mâles et femelles ont augmenté de 2% comparé à 2025, à 354 000 téc. Les bovins jeunes de 8-12 mois poursuivent leur déclin (-15%) au profit des bovins de plus de 12 mois (+8% pour les mâles et +9% pour les femelles). Ce transfert s’est accéléré depuis deux ans, avec le renchérissement du maigre qui incite à abattre les animaux plus lourds et donc plus âgés.
Pologne : retour des envois vers la Turquie
Les abattages polonais de gros bovins reculaient fortement sur les six premiers mois de 2026, tirés par la nette baisse des sorties de taurillons.
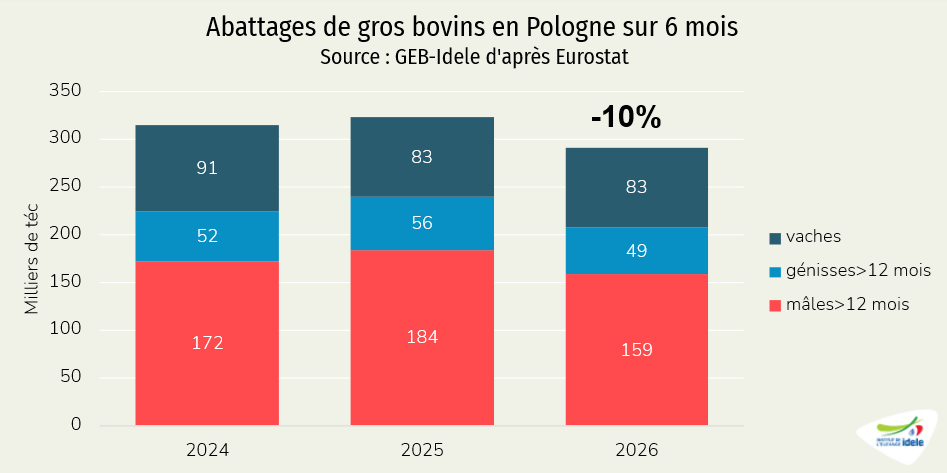
En cumul sur six mois, 459 000 mâles de plus d’un an ont été abattus, enregistrant une nette baisse de 16% /2025. La hausse conséquente des poids carcasse (+18 kg /2025, à 355 kg de carcasse) ne suffit pas à enrayer la transmission de cette baisse au tonnage. Ainsi, la production de viande de taurillon est tombée à 159 000 téc (-14% /2025). À l’inverse, les abattages de femelles n’ont reculé que de 5% en têtes et 4% en tonnage, avec une stabilité de la production de viande de vache de réforme.
Ces changements dans la structure de la production polonaise entraînent des conséquences sur les exportations.
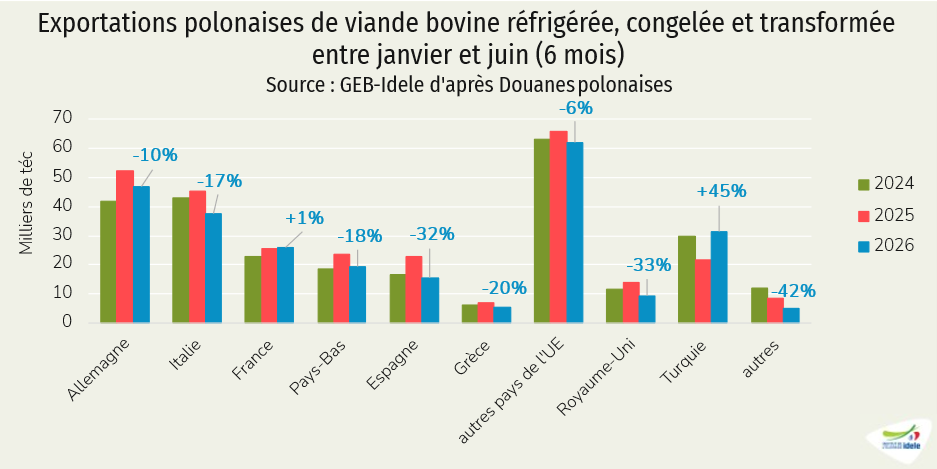
En cumul sur six mois, les envois polonais de viande bovine reculaient vers la majorité des destinations. Dans l’UE, seule la France, marché de viande de vache de réforme, était en hausse de 1%. Tous les autres marchés reculaient fortement, en particulier les clients consommateurs de viande de taurillon (Allemagne, Italie, Espagne, Grèce), qui ont pâti de la baisse de la production. Cette baisse des disponibilités a été accentuée par la reprise nette des envois vers la Turquie (également un marché de viande de jeune bovin), qui ont bondi au premier semestre de 45% /2025, totalisant plus de 30 000 téc.
Les tendances plus récentes montrent la même dynamique, avec une hausse de 63% des envois vers la Turquie en juin, et des baisses de 4% à 21% vers les pays de l’UE.