Viandes bovines

Marché européen équilibré

Après les à-coups de l’été, le marché européen de la viande bovine a retrouvé un certain équilibre, entre une offre en retrait et une demande restreinte par un pouvoir d’achat contraint. En France, le cheptel allaitant confirme sa reprise après 10 années de décapitalisation et le cheptel laitier ralentit sa baisse. Les exportations de veaux et broutards sont dynamisées par de meilleures disponibilités et des prix plus attractifs pour les acheteurs. Les coûts de production poursuivent leur hausse.

Viandes bovines » Gros bovins » France »

L’inflation générale à 3,1% sur un an en septembre

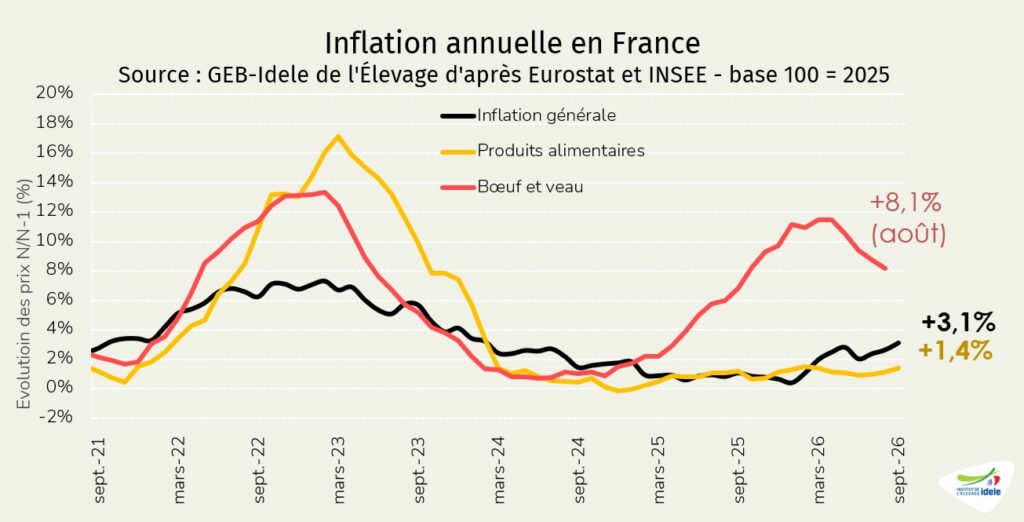
L’inflation générale poursuit une hausse liée à la guerre au Moyen-Orient et aux canicules estivales qui ont impacté la chaîne de production alimentaire française. L’inflation sur le bœuf ralentit doucement. Le disponible consommable de viande bovine et de veau a diminué sur huit mois, du fait du recul des abattages et des importations.

En août l’inflation générale rebondit, celle sur le bœuf ralentit

En septembre selon l’INSEE, l’inflation générale des prix en France a progressé à 3,1% sur un an, contre 2,4% un mois plus tôt. Les prix des produits pétroliers ont bondi à +21% sur un an contre +16,7% un mois auparavant. L’alimentaire augmentait modérément, à 1,4% contre 1,1% le mois précédent sur un an. L’alimentaire frais poursuit une accélération très rapide (+9,5% sur un an, contre +5,9% un mois plus tôt et +3,8% en juillet) du fait des canicules et sécheresses qui ont raréfié les fruits et légumes de fin d’été. Le prix du bœuf et veau poursuivait sa décélération, à +8,1% sur un an en août (dernière donnée connue) contre +9,4% deux mois plus tôt.
Disponibilités intérieures de viandes bovines réduites

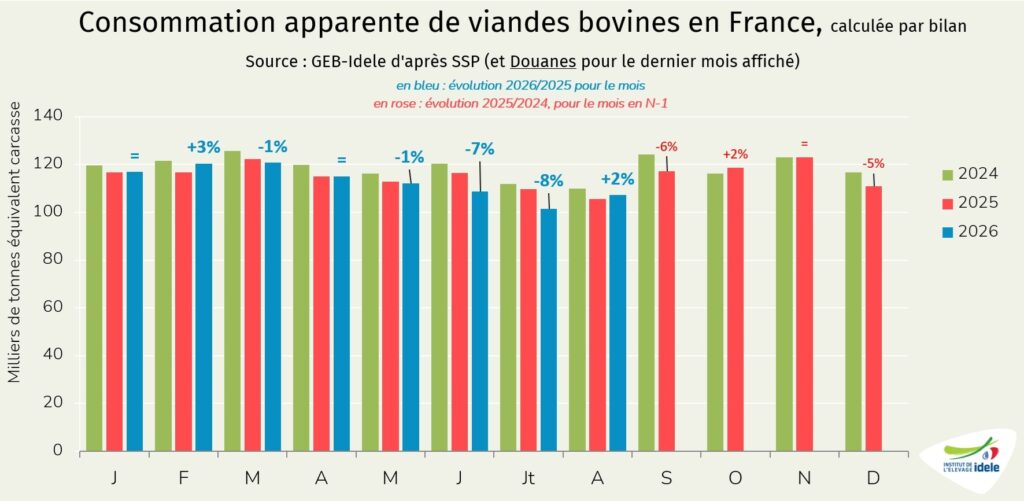
Les disponibilités intérieures de bœuf et de veau ont reculé de 1,4% /2025 entre janvier et août 2026, pour un total de 903 000 téc (-13 000 téc). Les abattages CVJA de gros bovins et de veaux ont reculé de 2% sur huit mois selon le SSP (-19 000 téc) et les importations de 6% (-14 000 téc) tandis que les exportations se réduisaient de 15%.

Attention, ce calcul ne tient pas compte des variations de stocks de viande en abattoir qui peuvent influer sur les volumes d’un mois sur l’autre ou sur de plus longues périodes.
La forte baisse des importations depuis le début de l’année (-14 000 téc) a entraîné une baisse de la part des imports dans la consommation en cumul depuis le début de l’année, à 24%, contre 26% en 2025 sur la même période.
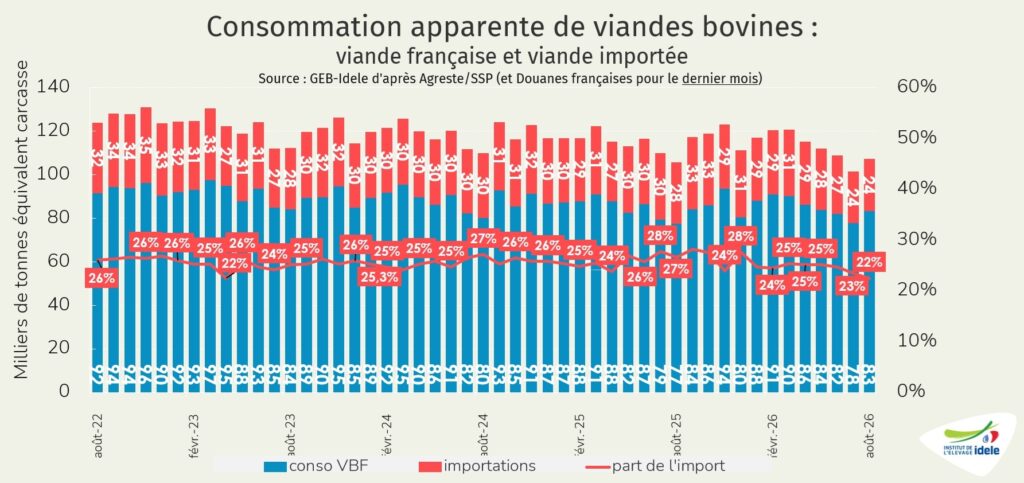
Depuis l’entrée en vigueur du Brexit commercial début 2021, les statistiques douanières sont perturbées par la nouvelle organisation des opérateurs. Plusieurs exportateurs britanniques font dédouaner leurs viandes en France avant de les réexpédier vers les Pays-Bas, afin de faciliter les procédures de dédouanement. Ces effets ne sont pas déduits ici.

Les importations de viande ont plongé en été

De janvier à août 2026, les importations de viande bovine réfrigérée, congelée et transformée se montaient à 217 000 téc, en recul de 6% /2025. Les importations ont particulièrement reculé en juin (-10% /2025), juillet (-21%) et août ( -14% par rapport à un mois d’août 2025 déjà en forte baisse). Les importations d’août 2026 ont été d’autant plus faibles que les abattages ont progressé en France ce mois-là de 5% en gros bovins (dont +12% en vaches laitières et +3% en jeunes bovins laitiers) et de +1% en veau selon le SSP.
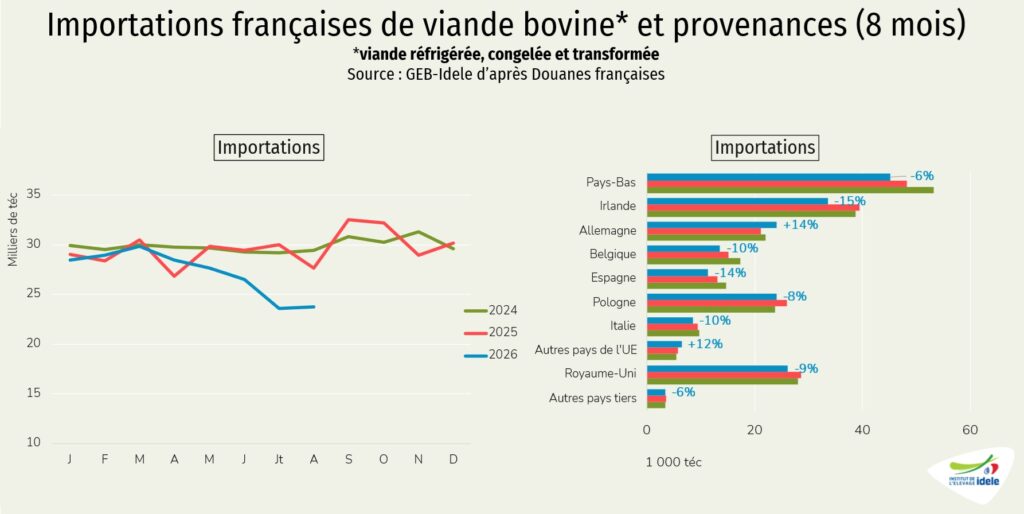
En cumul sur huit mois, les importations ont reculé depuis de nombreux partenaires :

  • les Pays-Bas, premier fournisseur de la France, à 45 000 téc (-6% /2025, -3 000 téc),
  • l’Irlande : -15% /2025 (-6 000 téc), à 33 500 téc. Sur la même période, la production de viande bovine irlandaise issue de vaches a reculé de 7% selon Eurostat.
  • le Royaume-Uni (-9%, -2 500 téc) à 26 000 téc.
  • la Pologne (-8% /2025, -2 000 téc), à 24 000 téc, la production de viande bovine polonaise reculant de 9% sur la même période.
  • la Belgique (-12%), à 13 500 téc.
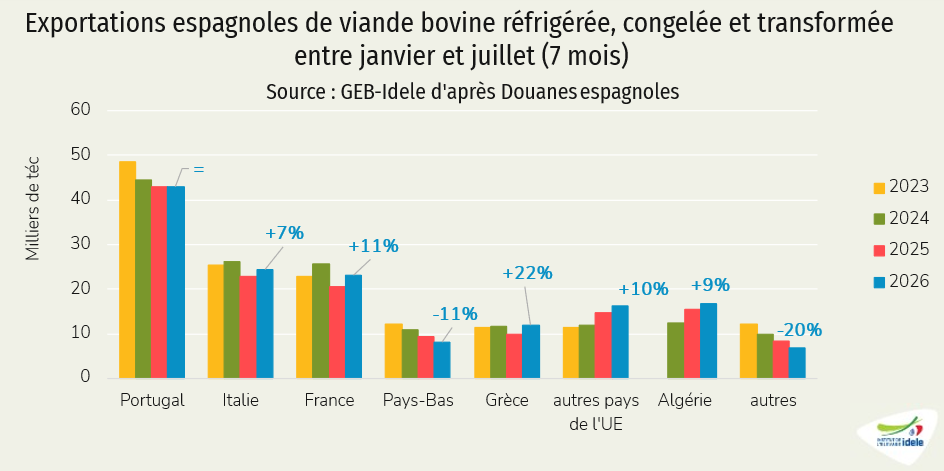
  • l’Espagne (-14%, -2 000 téc) à 11 000 téc, le pays exportant davantage de viande de jeunes bovins vers l’Italie (+7% /2025, +1 500 téc), la Grèce (+22%, +2 000 téc) et vers l’Algérie (+9% /2025, +1 500 téc). De plus, les abattages de vaches espagnoles, autre catégorie de viande exportée vers la France, ont reculé de 4% au cours des sept premiers mois de l’année.
  • l’Italie: -10%, -1 000 téc, à 8 500 téc.
  • depuis les pays tiers hors Royaume-Uni (-6% /2025) pour un total modéré de 3 500 téc, surtout de la viande uruguayenne (1 400 téc, +26% /2025). Les origines brésilienne (1 400 téc, -20% /2025) et argentine (300 téc, -42% /2025) reculaient nettement.

Depuis le début de l’année, nos importations n’ont progressé que depuis l’Allemagne (+14% /2025 ou +3 000 téc) à 24 000 téc. La viande de réforme allemande a profité d’un différentiel de prix avec le prix français (48 cts/kg éc en moyenne depuis le début de l’année).

Les importations de viande bovine brésilienne commencent à refluer en UE

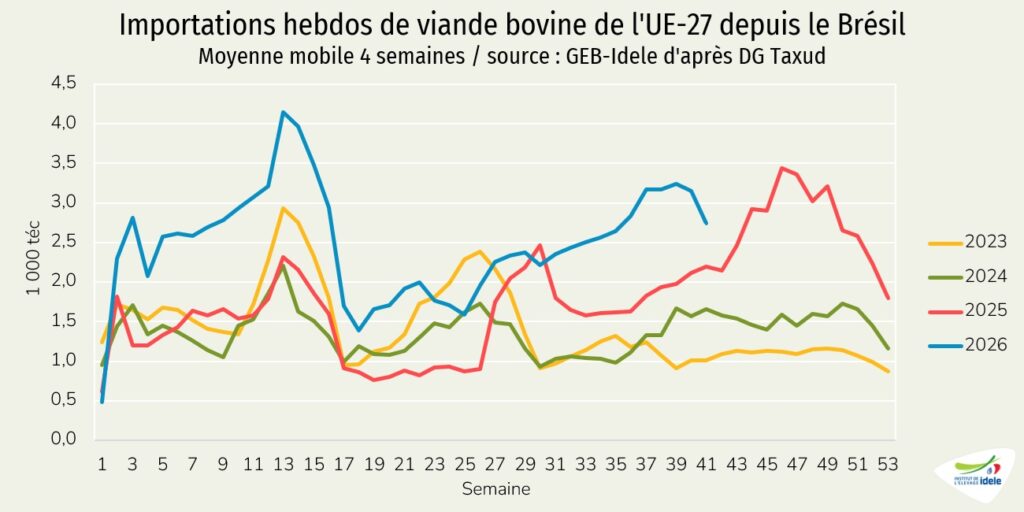
L’importation de viande brésilienne a été suspendue en UE depuis le 3 septembre du fait de la traçabilité incomplète des traitements antibiotiques sur l’ensemble de la durée de vie des bovins brésiliens (limitée à 90 jours actuellement), ce qui ne permet pas une lutte efficace contre l’antibiorésistance. Les viandes expédiées avant le 3 septembre sont cependant valablement importables.

Depuis la semaine 40 (semaine du 28 septembre), la base de données de la DG Taxud indique une baisse des imports de viande bovine brésilienne en UE, qui pourraient se tarir dans les prochaines semaines en tenant compte des trois semaines à un mois de trajet en bateau et du temps de dédouanement en arrivant dans les ports européens.
Les exportations françaises de viande bovine reculaient moins en août

En août 2026, les exportations françaises de viande bovine ont reculé de 9% par rapport à un mois d’août 2025 en net retrait. En cumul sur les huit premiers mois de l’année, les expéditions françaises de viande bovine ont atteint 134 000 téc, en recul de 15% /2025 (-25 000 téc) et de 13% /2024. L’écart de prix entre le jeune bovin français et allemand lui était défavorable sur le marché intracommunautaire jusque début août, où les prix allemands ont entamé une belle remontée, rattrapant ainsi le niveau de prix français depuis mi-septembre (semaine 38) (lire notre article sur les jeunes bovins).
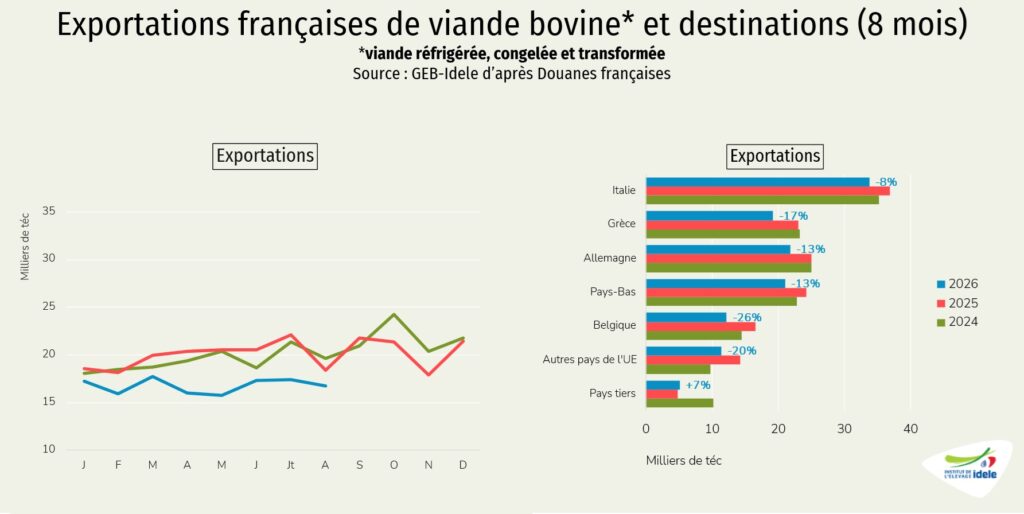
En cumul de janvier à août 2026, les exportations françaises de viande bovine ont reculé vers :

  • l’Italie (-8% /2025 ou -3 000 téc par rapport au bon début de l’année 2025), à 34 000 téc,
  • vers l’Allemagne (-13% /2025, -3 000 téc) à 21 000 téc,
  • vers les Pays-Bas (-13% ou -3 000 téc) à 21 000 téc, en relation avec le recul des imports depuis le Royaume-Uni de 2 500 téc (flux de réexport),
  • vers la Grèce (-17% /2025, -4 000 téc) à 19 000 téc. L’inflation à deux chiffres sur le bœuf en Grèce qui perdure depuis mars 2025 limite la demande.
  • vers la Belgique (-26% /2025) à 12 000 téc,
  • vers les autres pays de l’UE (-20% /2025) à 11 500 téc, notamment vers le Portugal et l’Espagne.

Seuls les envois vers les autres pays tiers, en dehors du Royaume-Uni, ont progressé (+7% /2025) à 5 000 téc, principalement vers la Suisse (+11% à 1 400 téc).
Viandes bovines » Gros bovins » France »

France : Légère hausse du cheptel allaitant au 1er septembre

Le cheptel allaitant confirme sa reprise après dix ans de décapitalisation. Les réformes allaitantes demeurent jusqu’ici très ralenties ce qui permet aux cours de résister à la baisse saisonnière. Les réformes laitières un peu plus nombreuses pèsent sur les prix des vaches les moins conformées. Les cours des jeunes bovins affichent une hausse modeste face à des coûts en forte hausse.

+0,8% pour le cheptel allaitant au 1er septembre

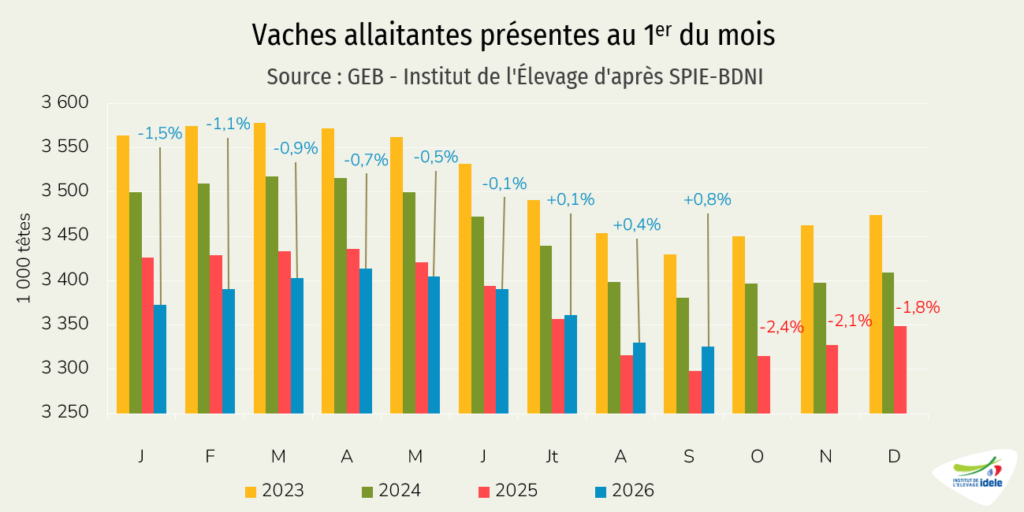
La décapitalisation allaitante a ralenti de façon continue depuis l’été 2025, grâce à la progression du prix des animaux et au retour d’une meilleure fertilité après les épisodes de maladies vectorielles. La tendance à la baisse du cheptel s’est même inversée cet été. Déjà en hausse de 0,4% au 1er août, le nombre de vache allaitantes affichait une progression de 0,8% sur un an au 1er septembre. À 3,326 millions de têtes, le nombre de vaches allaitantes restait toutefois inférieur de 1,6% à son niveau d’il y a deux ans et de 16% à celui d’il y a dix ans (-653 000 têtes).

Les abattages ayant été très limités en septembre, cette inversion de tendance pourrait être confirmée au 1er octobre.

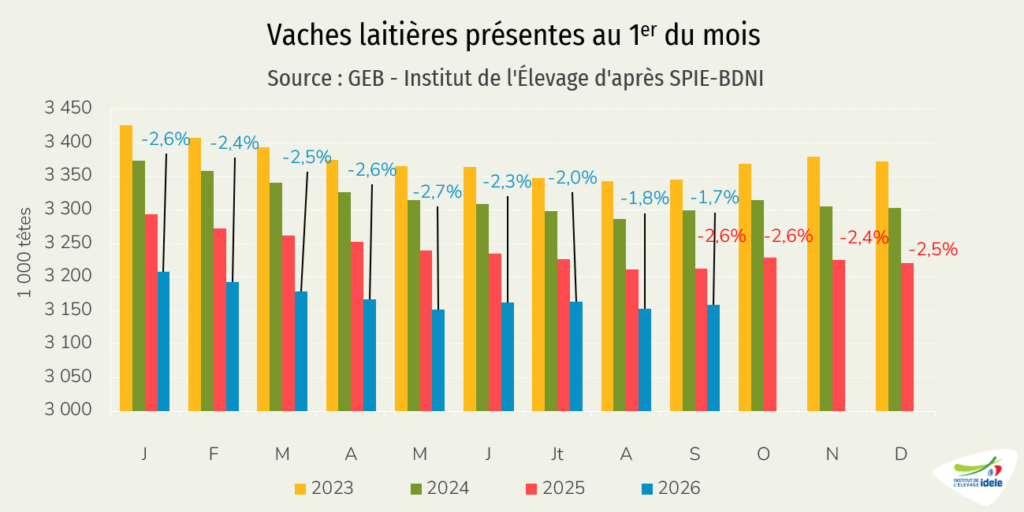
Le cheptel de vaches laitières restait en recul, mais la baisse continue de ralentir malgré les abattages dynamiques, grâce à de nombreuses entrées de génisses. Au 1er septembre, le cheptel français comptait 3,159 millions de vaches laitières (-1,7% /2025 et -4,3% /2024).

Peu de réformes allaitantes, les prix résistent

Comme depuis le début de l’année, les abattages de vaches de type viande sont restés très ralentis jusqu’au 10 octobre. D’après l’indicateur hebdomadaire de Normabev sur les semaines 34 à 41, les effectifs abattus affichaient une baisse de 8,4% /2025, compensée partiellement par une hausse de 1,7% du poids moyen.

Ceci permet aux cotations des vaches de type viande de résister à la baisse saisonnière.

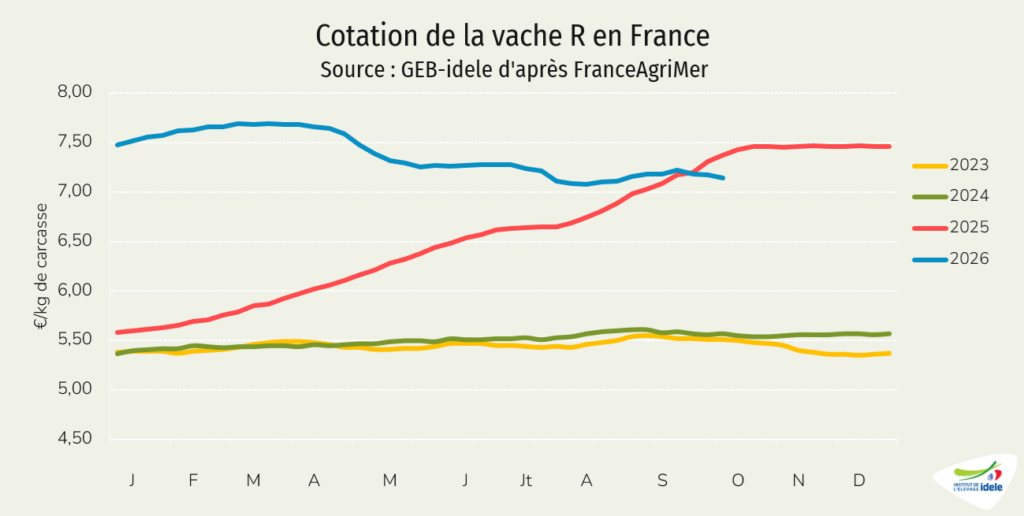
La cotation de la vache R a toutefois perdu 4 centimes en un mois pour s’établir à 7,14 €/kg de carcasse en semaine 41 (-3% /2025 mais toujours +18% /2024). Celle de la vache U standard a perdu 3 centimes, à 7,81 €/kg en semaine 41 (+2% /2025 et +28% /2024).


Les cotations des laitières sous pression

Les réformes laitières sont un peu plus nombreuses depuis la mi-août. Sur les semaines 34 à 41, les effectifs abattus ont été supérieurs de 5,6% à leur niveau de 2025 d’après Normabev, avec un poids moyen qui restait en hausse de 0,3% d’un an sur l’autre. Ceci vient équilibrer les baisse d’abattage dans les autres catégories.

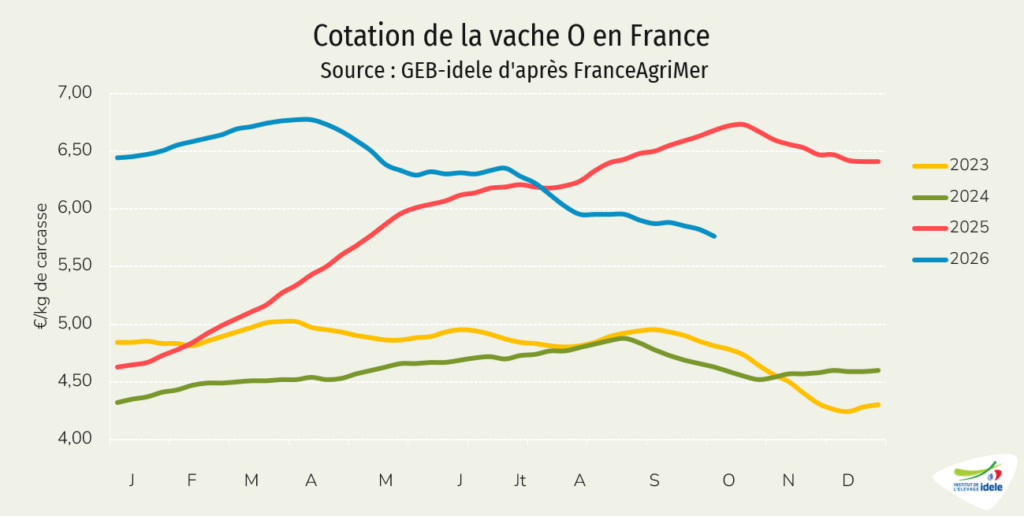
Cette offre supplémentaire pèse quelque peu sur les cours. Les cotations des vaches laitières poursuivent leur baisse amorcée au cœur de l’été.

En semaine 41, la vache O avait perdu 19 centimes en huit semaines pour coter 5,76 €/kg de carcasse (-14% /2025 mais toujours +24% /2024). La vache P avait perdu 13 centimes, à 5,33 €/kg (-18% /2025 mais +24% /2024).

Des sorties de jeunes bovins dynamiques

Les abattages de jeunes bovins sont très dynamiques depuis fin août, ce qui a permis de répondre à une demande européenne qui se renforçait avec la rentrée de septembre. D’après l’indicateur hebdomadaire de Normabev, le nombre de jeunes bovins de type viande abattus sur les semaines 34 à 41 était supérieur de 4,3% à son niveau de l’an dernier.

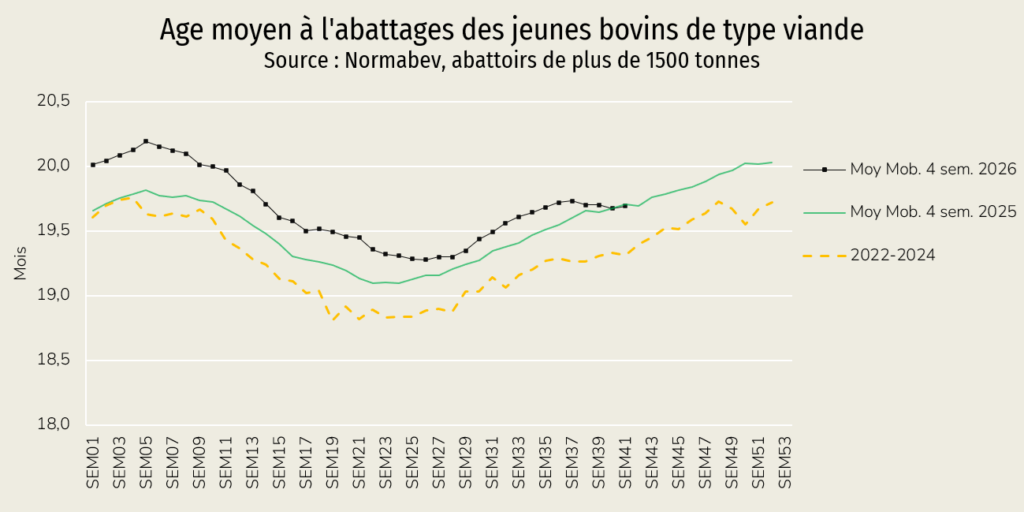
Le poids moyen affichait en outre une hausse significative (+2,8%) probablement liée aux prix élevés des bovins maigres en 2025. En revanche, alors que l’âge moyen était plus élevé qu’en 2025 de l’ordre de 6 à 9 jours jusqu’à la fin de l’été, cet écart s’est réduit à zéro à partir de fin septembre, témoignant probablement de quelques sorties anticipées.

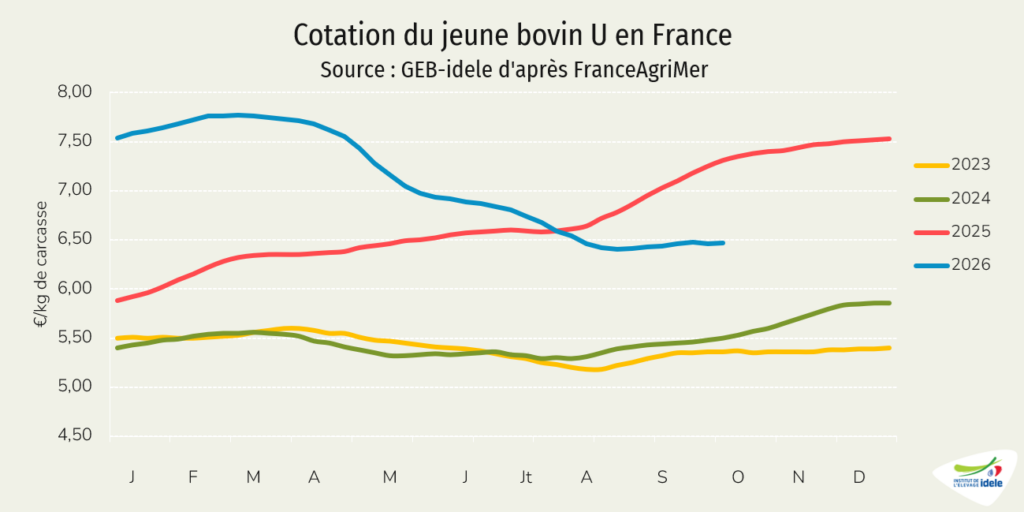
Les cotations des jeunes bovins ont regagné quelques centimes depuis l’été grâce à la remontée des prix en Italie et en Allemagne mais restent à la traîne par rapport à leurs homologues (lire notre article sur les jeunes bovins en Europe).

La cotation française du jeune bovin U a légèrement augmenté depuis fin août, à 6,47 €/kg de carcasse en semaine 41 (-11% /2025 mais +18% /2024). Celle du jeune bovin R était à 6,28 €/kg (-12% /2025 et +18% /2024). Celle du jeune bovin O, à 5,58 €/kg, restait sous la pression de la baisse des laitières (-16% /2025 et +18% /2024).

Hausse des prix des intrants

Les prix de l’énergie et des engrais ont flambé en mars avec le déclenchement de la guerre au Moyen-Orient et la fermeture du détroit d’Ormuz. Ils ne sont pas redescendus depuis et pèsent sur les coûts de production.

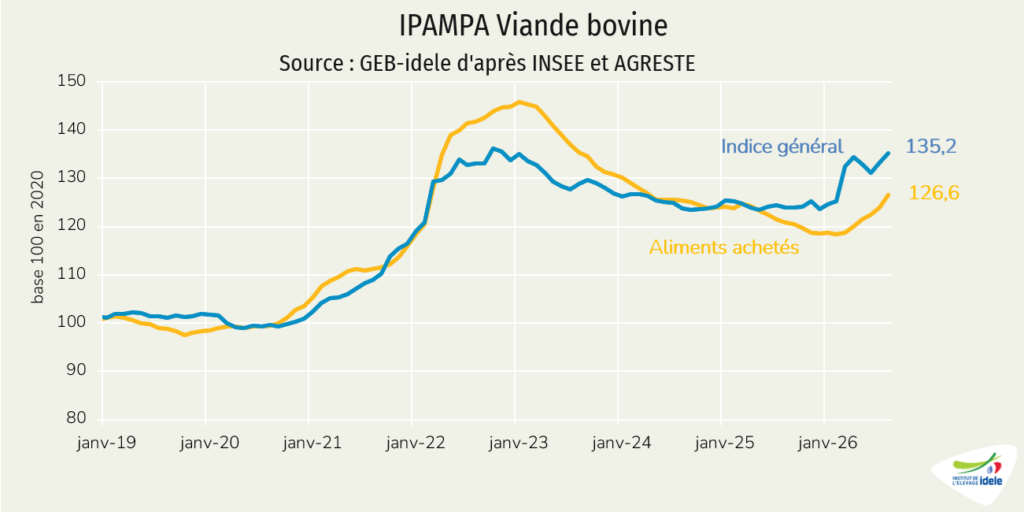
L’IPAMPA viande bovine (indice des prix d’achat des moyens de production agricoles) a encore augmenté en août. Il a atteint 135,2 (+9,2%/ août 2025). La flambée des postes énergie et lubrifiants (+59% /2025) et engrais et amendements (+15%) explique l’essentiel de la hausse. Le poste aliments achetés affichait quant à lui une augmentation de 5% /2025, hausse non négligeable pour les nombreux éleveurs qui pourraient être contraints d’acheter davantage d’aliment compte tenu des bilans fourragers tendus.

À noter, l’IPAMPA ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux ou les coûts des travaux par tiers, qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à 2024. Compte tenu de l’inflation de plus de 2% constatée en mai, le SMIC a été revalorisé automatiquement de 2,42% à partir du 1er juin, portant le montant brut horaire à 12,31 €.

Viandes bovines » Jeunes bovins » Europe »

Un marché européen hétérogène

Le regain de dynamisme se poursuit sur le marché allemand mais s’est quelque peu essoufflé en Italie et en Espagne.

Allemagne : regain de consommation

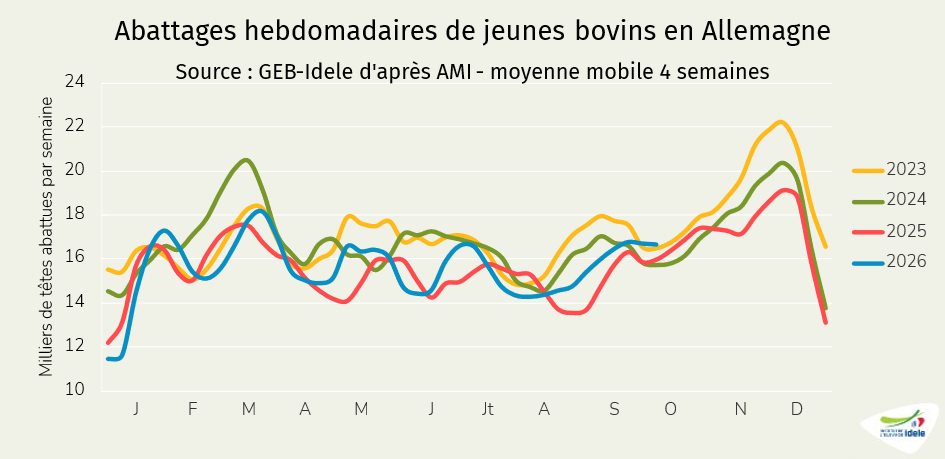
Après un début d’été en recul, les abattages de jeunes bovins se raffermissent depuis août.

Sur les 4 dernières semaines (semaines 38 à 41), les abattages étaient en hausse de 4% sur un an, et repassaient au-dessus de leur niveau de 2024 à partir de la semaine 38 dans un contexte de reprise de la consommation en Allemagne après la période estivale. Cette dynamique de la consommation maintient les cours à la hausse sur les jeunes bovins.

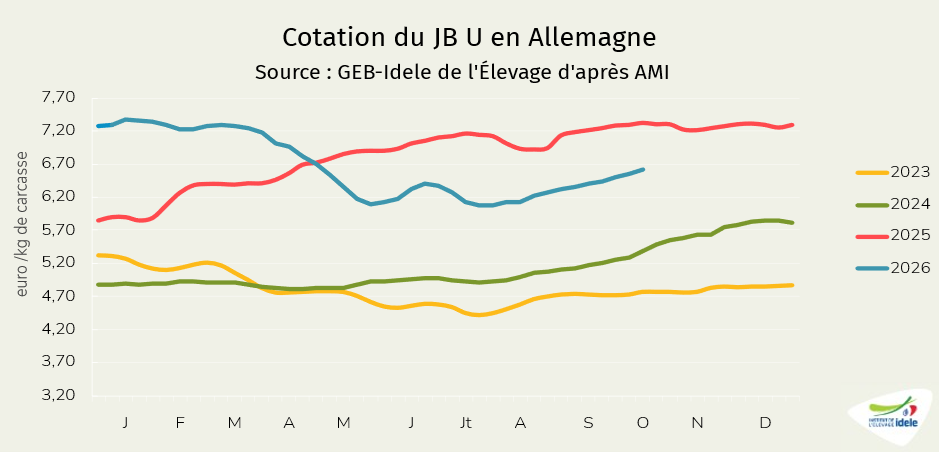
En semaine 41, le jeune bovin U cotait à 6,62 €/kg de carcasse, en hausse de 3% sur un mois. Le niveau reste inférieur de 10% à celui de 2025 mais est largement au-dessus de celui de 2024 (+23%).

Italie : disponibilités limitées

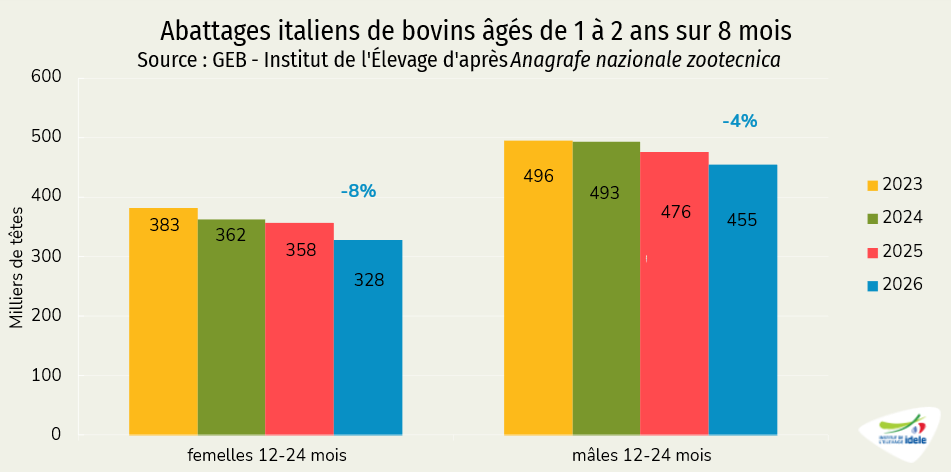
Les abattages italiens sont en baisse sur les huit premiers mois de l’année, en partie en raison de la moindre disponibilité des broutards français depuis l’automne 2025, qui limite les entrées de jeunes bovins dans la filière d’engraissement italienne, déjà au ralenti.

En cumul sur huit mois, 455 000 mâles (-20 700 têtes /2025) et 328 000 femelles (-29 700 /2025) ont été abattus en Italie d’après la base de données nationale d’identification.

À l’automne, les cours des taurillons italiens progressent sur un mois, mais semblent se stabiliser au cours des dernières semaines.

En semaine 41 à Modène :

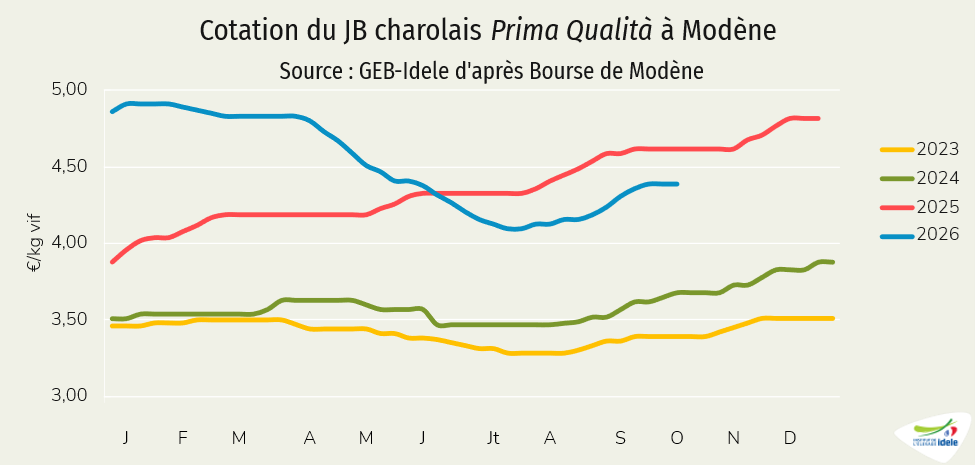
  • Le jeune bovin charolais Prima Qualità cotait 4,39 €/kg vif, en hausse de 26 centimes sur un mois (-5% /2025 mais toujours +19% /2024),
  • Le mâle limousin Extra de 600-650 kg cotait 4,91 €/kg vif, en hausse de 19 centimes sur un mois mais toujours en dessous de son niveau de 2025, à -1% (+23% /2024),
  • Les Limousines sont stables en 2025, à 5,13 €/kg vif en semaine 41 (+3% /2025 et +27% /2024),
  • Les Charolaises sont en baisse depuis mars, et cotent à 4,56 €/kg vif, en baisse de 2% par rapport à 2025 mais toujours au-dessus de leur niveau de 2024, à +20%.

Espagne : ralentissement des cours

En Espagne, le marché bovin montre quelques signes d’amélioration après la forte pression exercée par l’offre durant l’été. Les disponibilités pour l’abattage se réduisent progressivement à l’automne et le stock d’animaux lourds constitué en juillet et août s’est en partie résorbé selon la Bourse agricole et d’élevage Mercolleida S.A. Cette moindre pression de l’offre reste toutefois insuffisante pour entraîner une hausse généralisée des prix, la demande de viande demeurant peu dynamique. Les températures encore élevées et des habitudes de consommation qui restent estivales continuent de limiter les ventes.

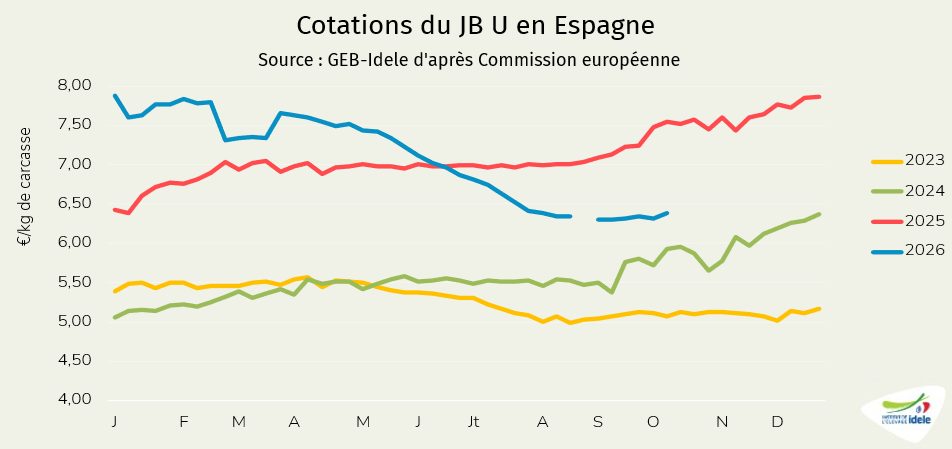
En semaine 41, le jeune bovin U cotait à 6,38 €/kg de carcasse, en hausse de 8 centimes sur un mois (-15% /2025).

Faute de consommation domestique, la viande espagnole a été orientée vers l’export. Les exportations espagnoles de viande bovine étaient ainsi en forte croissance en juillet, notamment vers la Grèce (+23% /2025) et l’Algérie (+31% /2025).

En cumul sur sept mois, les envois espagnols de viande bovine étaient en hausse de 4% /2025, à 150 600 téc. Les échanges vers le pourtour méditerranéen (Italie, Grèce, France, mais aussi Algérie) maintenaient leur croissance, tandis que les envois vers les autres pays tiers étaient toujours en recul, à -23% /2025 (-2 000 téc).
Pologne : réorientation des exportations

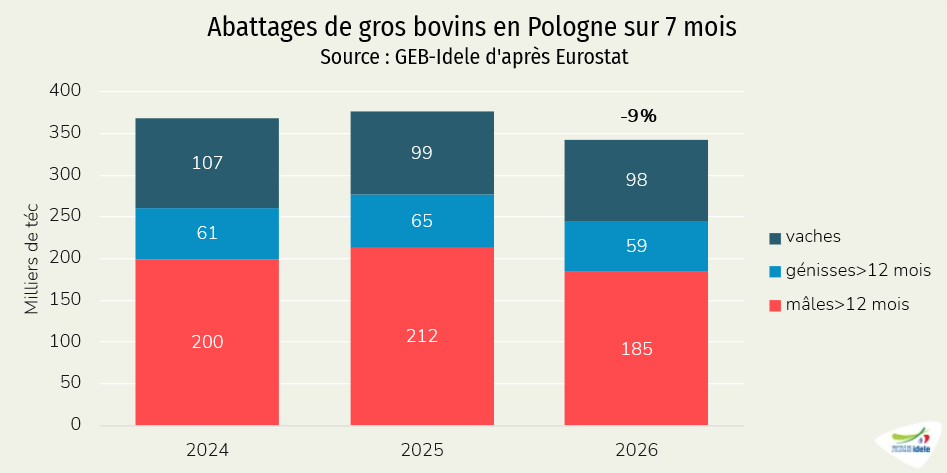
Les abattages polonais de gros bovins conservaient leur recul sur les sept premiers mois de 2026, tirés par la baisse des sorties de taurillons.

En cumul sur sept mois, seuls 535 000 mâles de plus d’un an ont été abattus, (-15% /2025), entraînant un recul de la production de viande de taurillon à 185 000 téc (-13% /2025). À l’inverse, les abattages de femelles sont stables sur huit mois.
À cette baisse durable de production de viande de gros bovins s’ajoute une réorientation des exportations.

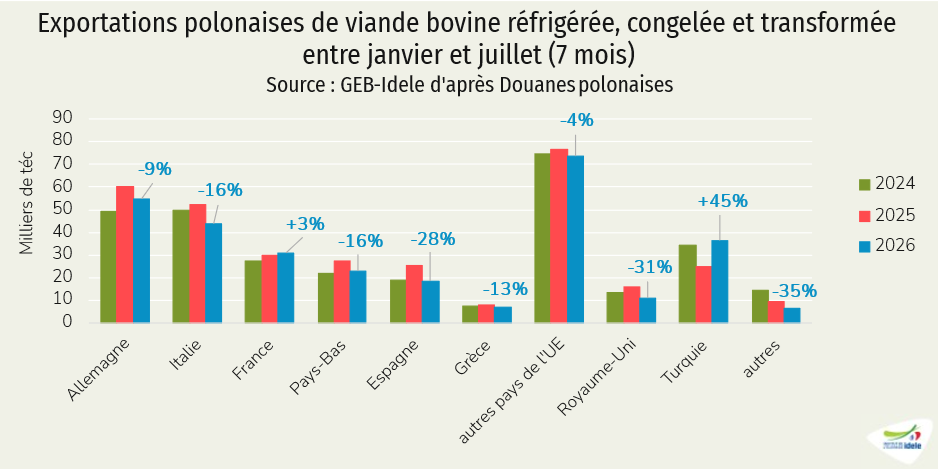
Sur les sept premiers mois de l’année, les exportations polonaises de viande bovine restaient en recul vers la plupart des destinations, notamment l’Allemagne, l’Italie, l’Espagne et la Grèce, principaux marchés consommateurs de viande de taurillons. À l’inverse, les envois vers la Turquie progressaient de 45% /2025 (+11 100 téc), contribuant à la réorientation des flux au détriment des autres destinations. Les données plus récentes montrent toutefois un regain des exportations vers l’UE, en hausse de 3% sur un an en juillet, notamment vers la Grèce et l’Espagne, malgré une nouvelle progression des envois vers la Turquie (+43% /2025).

Viandes bovines » Femelles » Europe »

Marché ferme des femelles en UE

Les prix des vaches laitières en UE sont fermes, du fait de l’offre qui reste globalement restreinte, notamment en Allemagne.

Prix des vaches en UE consolidés

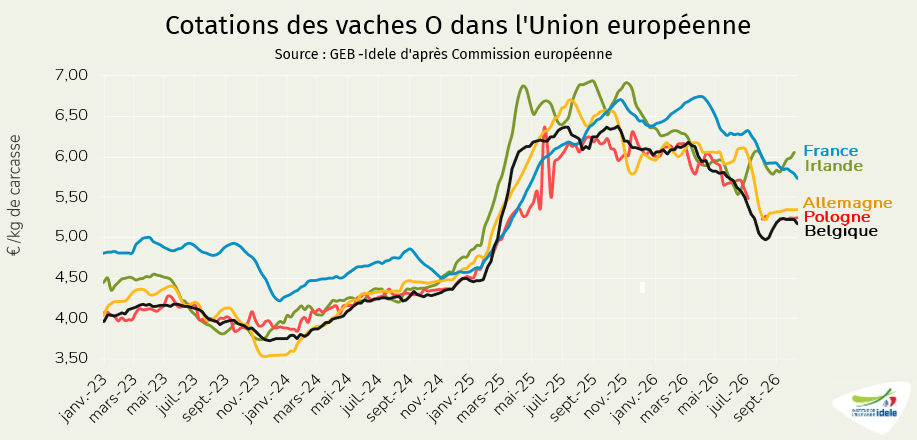
Mi-octobre, les prix se stabilisaient dans de nombreux États membres, et remontaient même un peu en Irlande et aux Pays-Bas. En effet, les effectifs de vaches sont toujours aussi restreints et la fin de l’été caniculaire a pu favoriser une certaine reprise de la consommation en UE après un été atone. Les variations étaient les suivantes entre début septembre et début octobre (semaines 37 à 41) :

  • La cotation française de la vache O s’établissait à 5,73 €/kg éc (-11 centimes en quatre semaines, -14% /2025, mais toujours +24% /2024), voir notre article sur le marché des gros bovins en France,
  • La vache O polonaise, stable depuis quatre semaines, valait 5,25 €/kg éc en semaine 41 (-14% /2025, mais toujours +21% /2024),
  • La vache O allemande gagnait un centime en quatre semaines, à 5,35 /kg éc (-18% /2025),
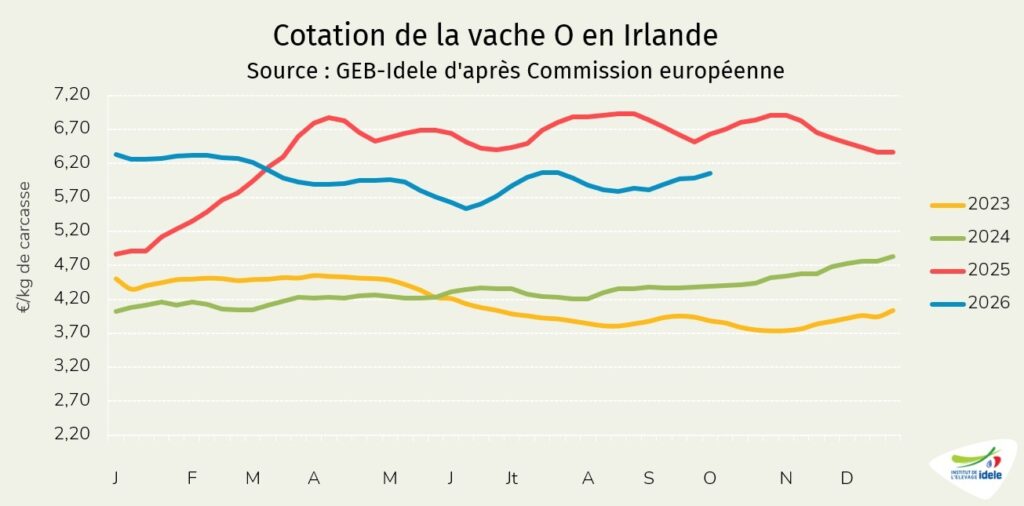
  • La vache O irlandaise atteignait 6,05 €/kg éc en semaine 41, gagnant 24 centimes en quatre semaines.

Allemagne : le prix de la vache O stabilisé

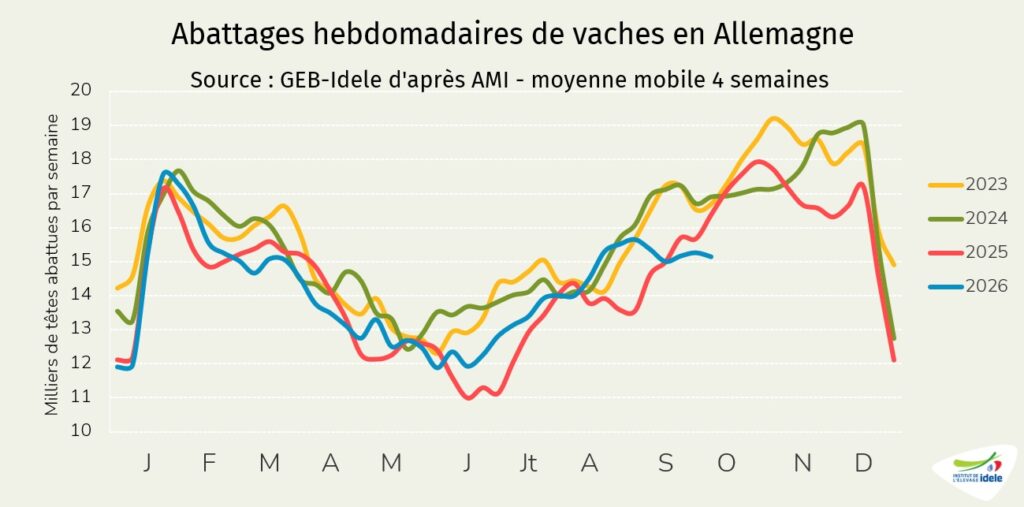
De mi-juillet à fin août, les abattages de vaches – presque exclusivement laitières en Allemagne – ont été plus soutenus qu’en 2025, du fait de la sécheresse extrême qui a réduit la disponibilité en fourrage. Mais depuis septembre, les abattages ont repris un rythme ralenti, après cette période d’anticipation. Entre les semaines 38 et 41, les réformes de femelles étaient donc en recul de 8% comparées à 2025 et de 10% comparées à 2024.

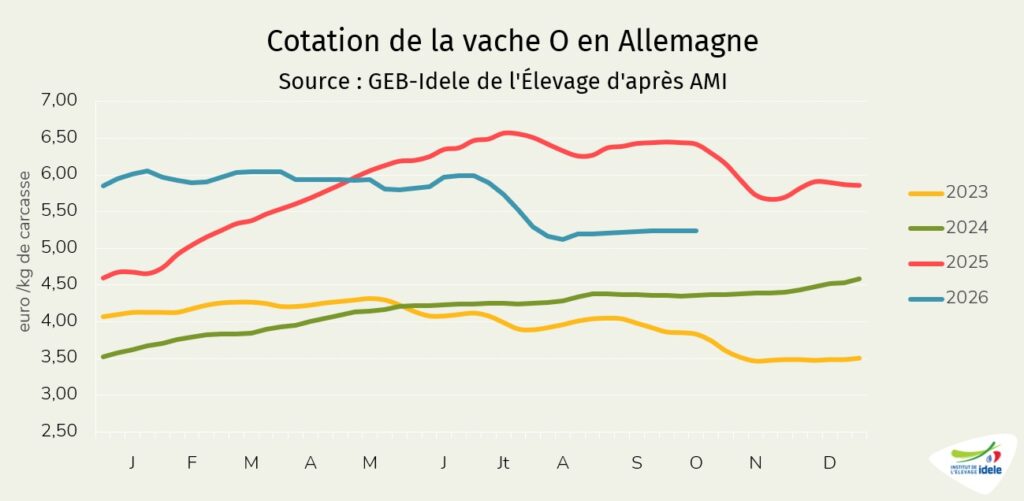
Ce nouveau ralentissement des abattages témoigne avant tout du manque de bovins et de vaches en Allemagne. Selon AMI, les quantités de bovins disponibles pour abattage ne sont pas toujours suffisantes pour les abatteurs, avec une certaine hausse de la demande après la fin des canicules. Le prix de la vache O est donc ferme, gagnant un centime en quatre semaines, à 5,24 €/kg carc en semaine 41, un niveau en-dessous des maximums historiques de 2025 (-19%) mais encore bien au-dessus du niveau 2024 (+20%).

Irlande : le prix de la vache O en hausse

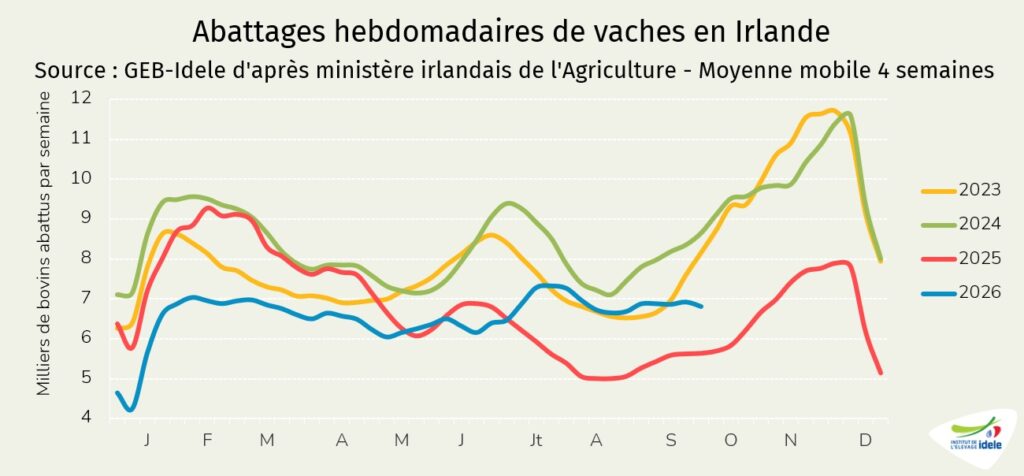
En Irlande, les abattages de vaches se situent depuis l’été à un niveau intermédiaire entre les volumes particulièrement bas de 2025 et ceux des années passées. De début septembre 2026 à début octobre (semaines 37 à 40), les abattages de vaches étaient ainsi supérieurs à 2025 de 23%, mais en retrait de 17% /2024.

Bien que les abattages soient supérieurs à ceux de 2025, le prix de la vache O augmente, car les volumes abattus en Irlande restent modérés alors que la demande export semble plus ferme. On observe en effet dans certains États membres une certaine reprise de la consommation grâce au retour de températures moins élevées. La vache O irlandaise cotait donc 6,05 €/kg carc en semaine 41, gagnant 24 centimes en quatre semaines (-9% /2025 mais encore +38% /2024).

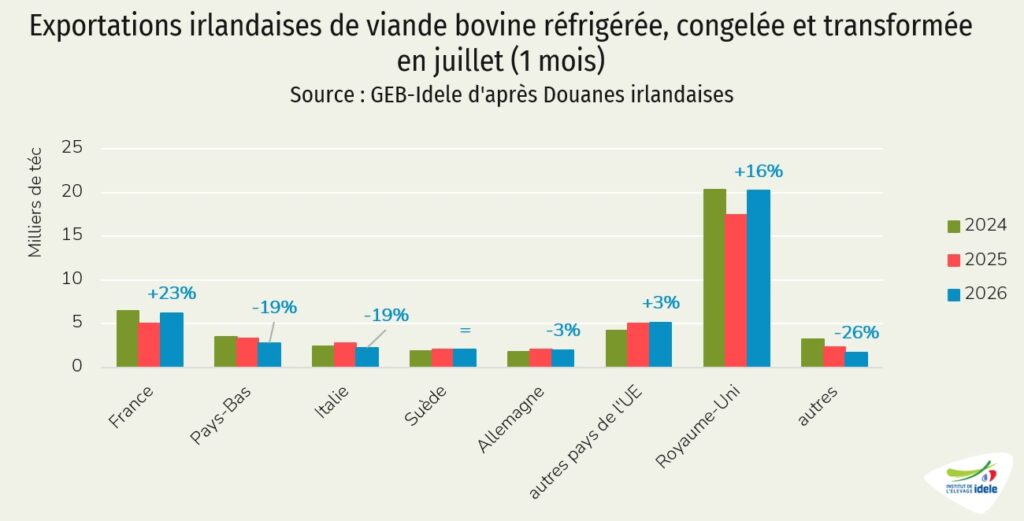
En juillet, les exportations de viande bovine irlandaise ont été dynamiques : +6% /2025, à 42 000 téc, grâce à un fort rebond des envois vers le Royaume-Uni (+16%, à 20 000 téc) et vers la France. Ces expéditions plus importantes en juillet avaient tiré les prix des vaches O irlandaises à la hausse, hausse qui a repris depuis septembre.

Cependant, au global sur les sept premiers mois de l’année, les exportations irlandaises étaient en recul de 9% /2025 (-27 000 téc), du fait notamment du recul de la production de viande bovine irlandaise de 4% sur la période (-12 000 téc) et d’envois cumulés plus modérés vers son premier marché, le Royaume-Uni (-8%). Ce dernier ne requiert plus la mention de l’origine de la viande en RHD, ce qui nuit à l’origine irlandaise, au profit de viandes de pays tiers meilleur marché (voir article du Irish Farmer’s Journal). Sur sept mois en 2026, l’origine irlandaise a représenté 51% de la viande bovine importée par les Britanniques, contre 64% il y a deux ans, tandis que les pays tiers sont passés de 17% de part de marché à 35% sur la même période au Royaume-Uni.

Enfin, l’Irlande diversifie encore ses envois. Elle vient d’exporter ses premiers volumes de viande bovine vers le Vietnam, après l’ouverture du marché début 2026 (voir article de BordBia).

Viandes bovines » Maigre »

Les prix du broutard en difficulté

Alors que la demande export est sur une bonne dynamique depuis la fin de l’été, les cotations des bovins maigres sont reparties à la baisse sur le dernier mois.

Les cotations en recul à l’entrée de l’automne

Après un léger rebond en septembre, porté par la reprise de la consommation à la rentrée qui a permis de libérer de nombreuses places dans les ateliers d’engraissement, les cotations reculent depuis le début de l’automne. Le recul touche toutes les catégories, y compris les femelles.

En semaine 41 :

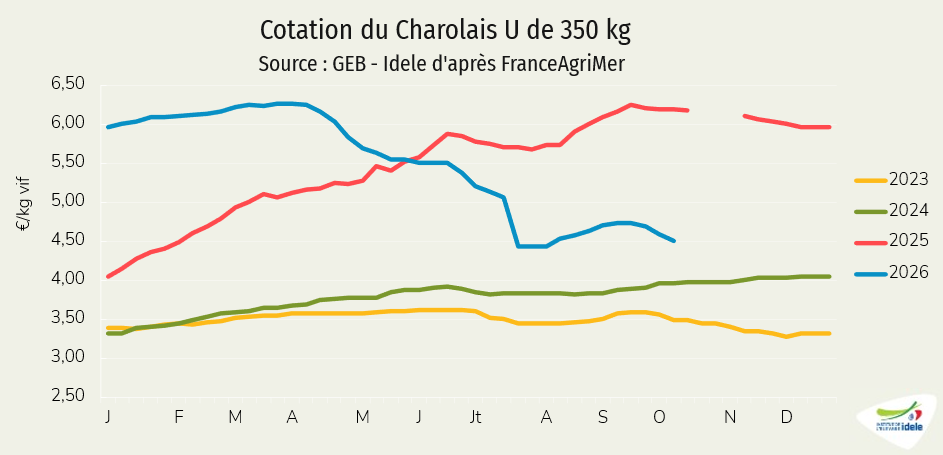
  • Le Charolais U de 350 kg cotait 4,50 €/kg vif, en baisse de 23 centimes sur un mois,
  • Le Charolais U de 450 kg cotait 4,15 €/kg vif, avec 24 centimes de moins sur un mois,
  • Le Limousin E de 350 kg cotait 4,90 €/kg vif, en recul de 10 centimes sur un mois,
  • Le Croisé R de 300 kg cotait 4,78 €/kg vif, en baisse de 18 centimes sur un mois,
  • La Limousine E de 270 kg cotait 5,00 €/kg vif, avec 25 centimes de moins sur un mois.

Les naissances dynamiques à la fin de l’été

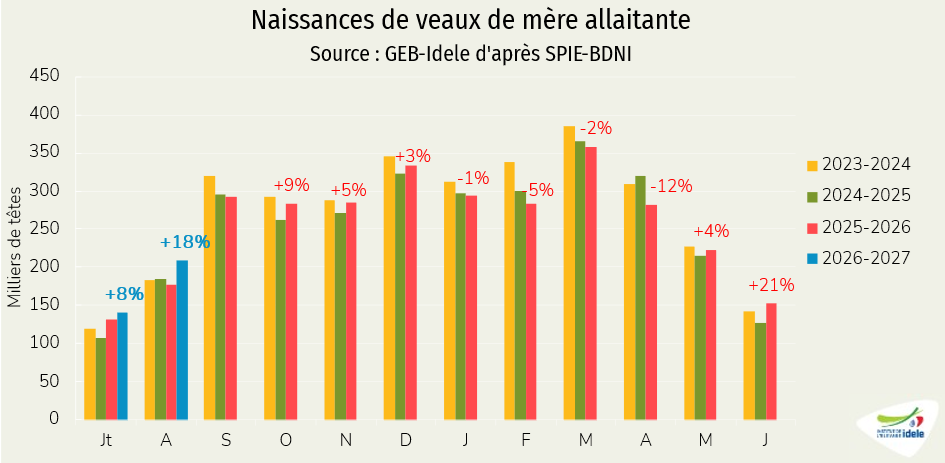
Les naissances étaient en forte hausse à la fin de l’été 2026, reprenant la tendance des dernières années, ralentie par les épisodes sanitaires, vers davantage de vêlages d’automne.

Les naissances de veaux de mère allaitante ont connu une forte croissance sur le mois d’août, avec 209 000 veaux (+18% /2025, +32 000 têtes, +13% /2024). En cumul sur huit mois, les naissances atteignaient 1,945 millions de veaux, en légère hausse de 1% par rapport au cumul 2025 sur la même période, mais toujours en recul par rapport à 2024, à -3%.

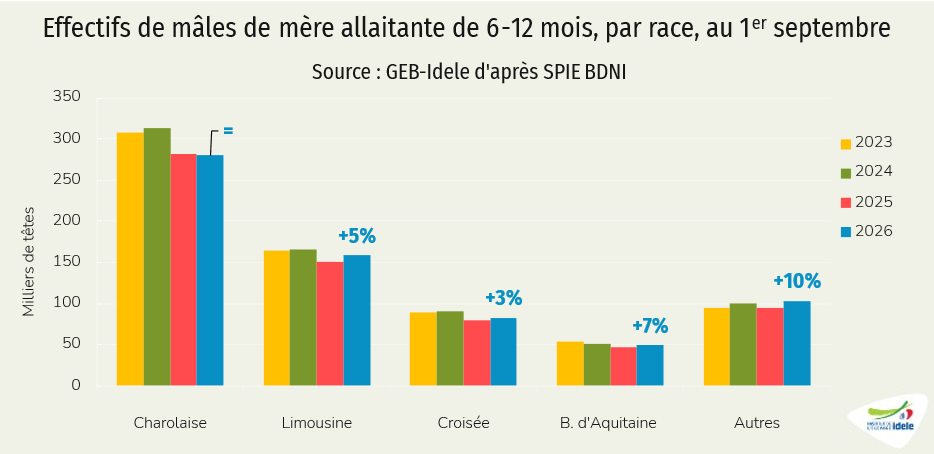
Au 1er septembre 2026, 676 000 mâles allaitants de six à douze mois étaient présents dans les élevages, soit 3% de plus qu’un an auparavant, mais en retrait de 5% par rapport à 2024. Les effectifs de mâles allaitants de moins de six mois étaient en hausse de 4% sur un an, à 635 000 têtes, mais en baisse de 4% comparé à 2024.

Des exportations dynamiques depuis l’été

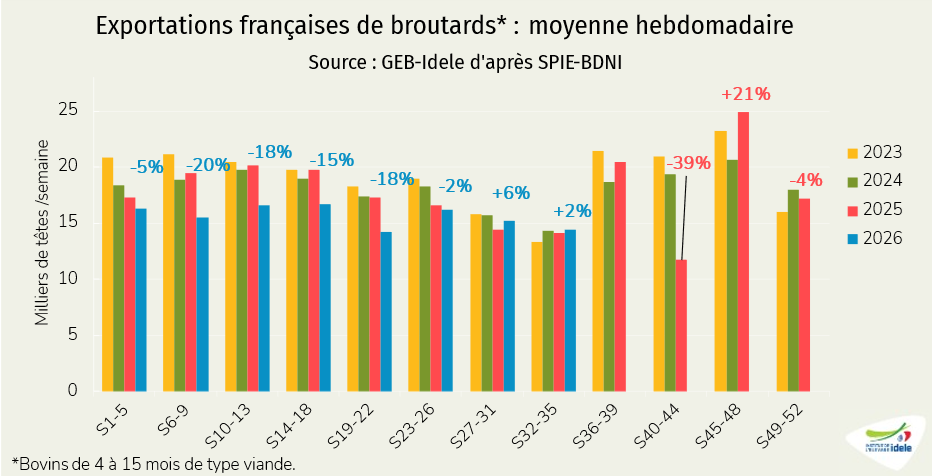
D’après SPIE-BDNI, les exportations de broutards, très ralenties au 1er semestre du fait du manque de disponibilités, ont retrouvé du dynamisme.

En août (semaines 32 à 35), 57 800 broutards ont été exportés, soit 1 000 têtes de plus qu’en août 2025, période alors affectée par le contexte de la DNC. Néanmoins, les exportations françaises restent en retrait sur l’ensemble de l’année. Les disponibilités limitées en début d’année ont creusé un retard que la reprise des envois n’a pas permis de combler. En cumul jusqu’au 20 septembre, 550 000 broutards ont ainsi été exportés, soit 10% de moins qu’en 2025.
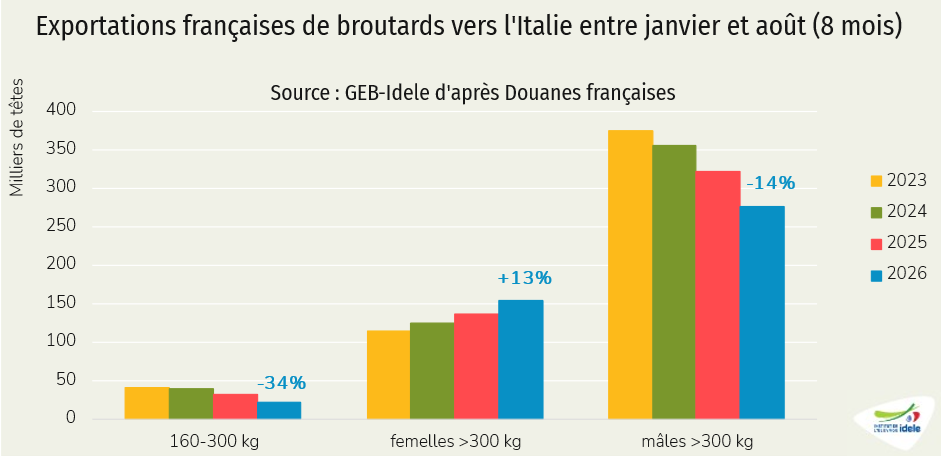
D’après les Douanes, sur les huit premiers mois de l’année, comme pour l’ensemble des destinations, les ventes vers l’Italie ont reculé.

D’après les Douanes, 452 300 broutards ont été exportés vers l’Italie depuis janvier, soit une baisse de 8% /2025 (-11% sur l’ensemble des destinations). Alors que la viande de génisses restait demandée en Italie, avec des exportations de femelles de plus de 300 kg en hausse sur août, les envois de mâles lourds souffraient encore du ralentissement des sorties de taurillons.
Mais les besoins liés à la préparation des fêtes de fin d’année pourraient contribuer à redynamiser le marché. D’après les données TRACES, sur les dernières semaines, les exportations vers l’Italie sont orientées à la hausse.

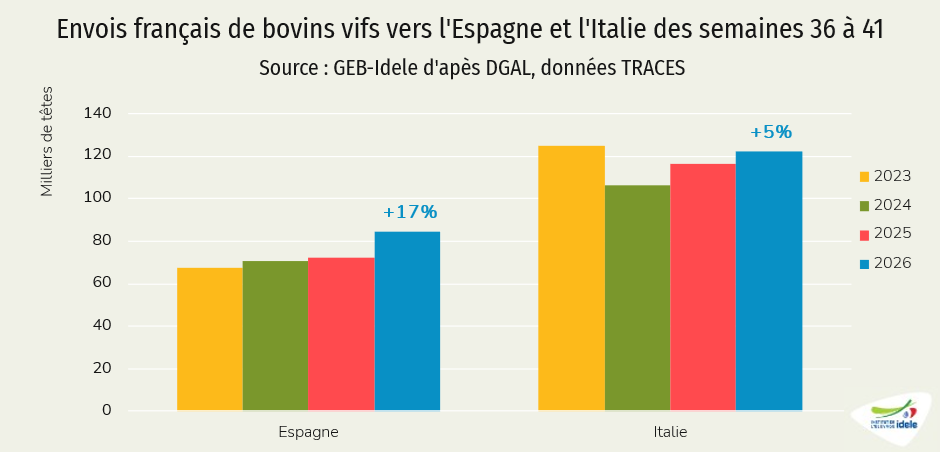
Du 31 août au 11 octobre, 122 200 bovins de tous types ont été exportés vers l’Italie, en hausse de 5% sur un an. La rentrée scolaire puis la perspective prochaine des fêtes de fin d’année ont redonné un peu de dynamisme aux sorties de taurillons en Italie (lire notre article dédié aux jeunes bovins en Europe), libérant les places pour de nouveaux broutards. La tendance positive est également visible en Espagne, à +17% /2025 sur les semaines 36 à 41.

Viandes bovines » Veaux de boucherie »

Retard à l’allumage pour les veaux français

Les cours des veaux néerlandais sont repartis nettement à la hausse en septembre. À l’inverse, les prix français tardent à repartir malgré la forte baisse de la production.

Les prix européens talonnent les prix français

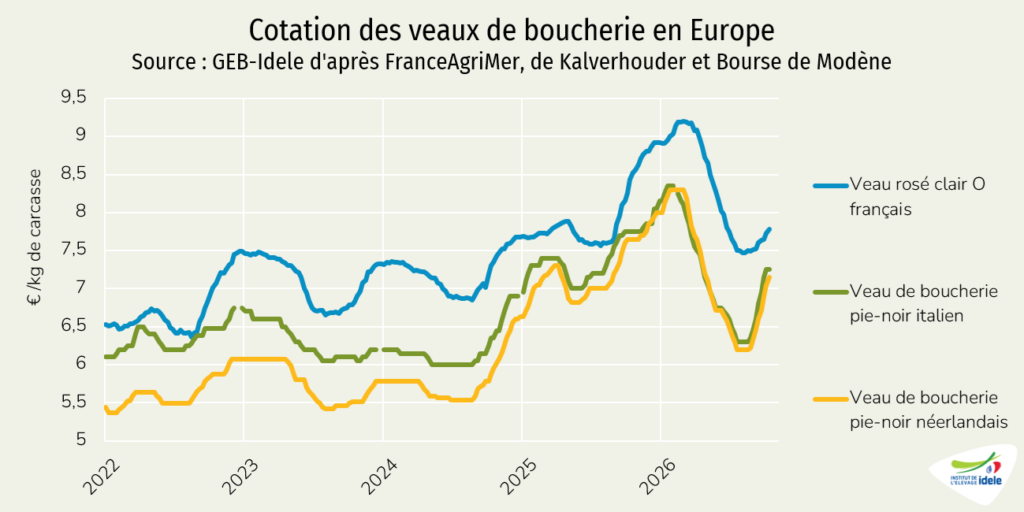
Les cours des veaux de boucherie étaient en forte hausse aux Pays-Bas et en Italie depuis le début de l’automne, réduisant l’écart avec des prix français qui peinent à démarrer.

En semaine 41, les cotations européennes des veaux de boucherie étaient en nette hausse :

  • Le veau de boucherie pie-noir néerlandais cotait 7,15 €/kg de carcasse (-7% /2025), en hausse de 55 centimes sur un mois,
  • Le veau de boucherie pie-noir italien cotait 7,25 €/kg de carcasse (-6% /2025), gagnant 45 centimes en un mois.

En France, la hausse est moins rapide.

En semaine 41 :

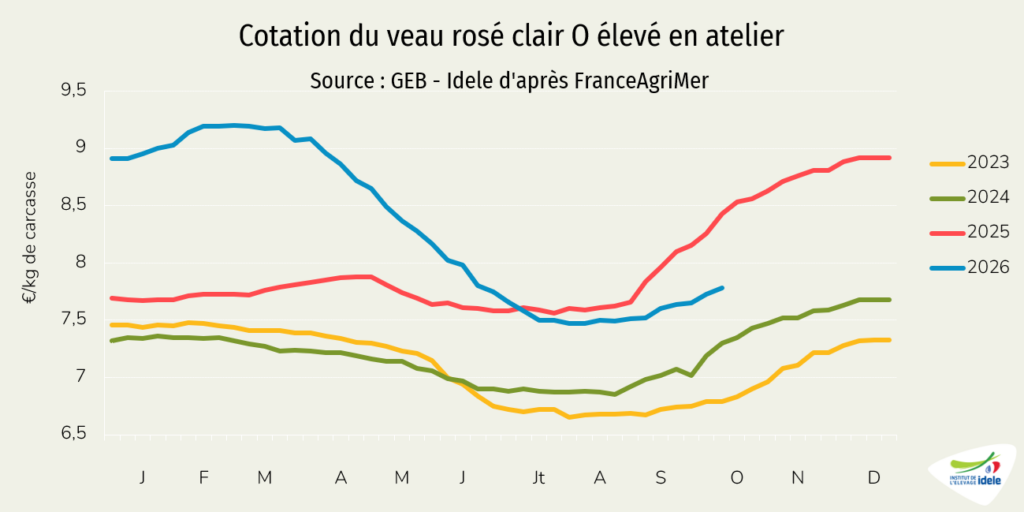
  • le veau de boucherie rosé clair O cotait 7,78 €/kg de carcasse (-8% /2025), en hausse de 18 centimes en quatre semaines,
  • le veau de boucherie rosé clair R s’achetait à 8,44 €/kg de carcasse (-3% /2025), gagnant 21 centimes en un mois,
  • le veau sous la mère rosé clair U se tenait mieux, à 12,08 €/kg de carcasse (+8% /2025).

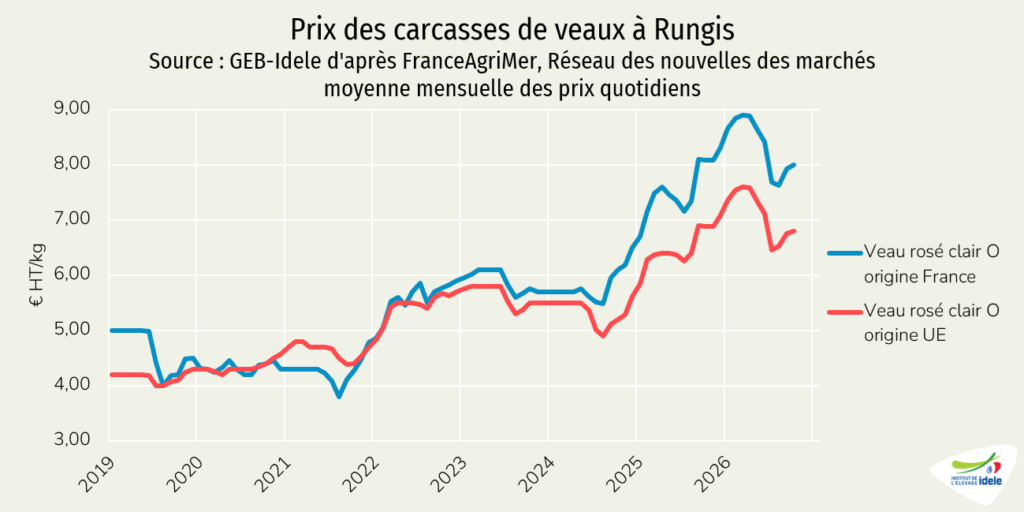
La réduction de l’écart dans les cotations ne se traduisait pas encore sur les marchés de gros en France.

En moyenne du 1er au 12 octobre, les carcasses de veaux rosé clair O français s’échangeaient à 8,00 €/kg à Rungis, contre 6,80 €/kg pour les carcasses de veaux rosés clair O importées. Le resserrement des cotations entrée abattoir ne semble pas pour le moment avoir conduit à une baisse de l’écart des prix des carcasses.

Hausse persistante des prix des moyens de production

Les prix des ingrédients laitiers restaient en forte hausse à l’automne 2026, reflet de marchés mondiaux en manque de matière.

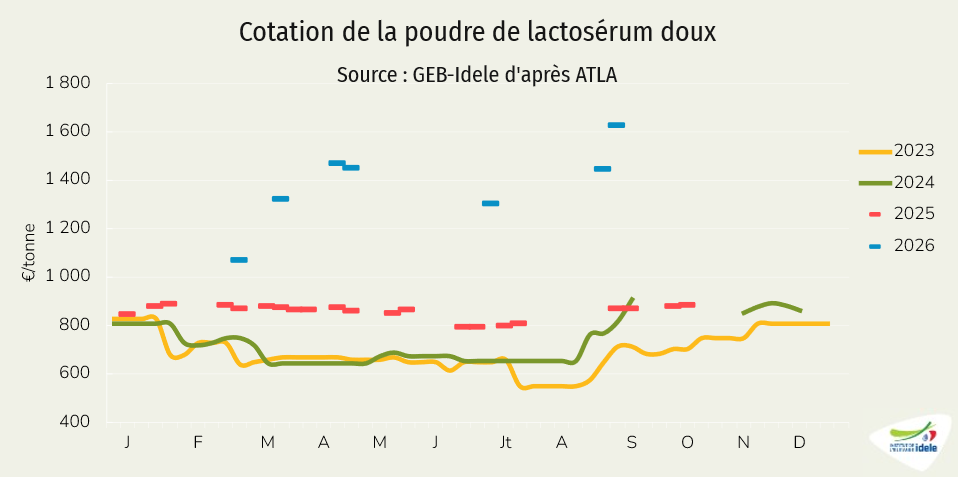
En semaine 37 (dernière donnée disponible), la poudre de lactosérum doux cotait ainsi 1 630 €/tonne, en hausse de 755 € sur un an. La poudre de lait écrémé, moins utilisée mais présente dans certaines rations de démarrage et pour les veaux les plus qualitatifs, bondissait à 3 240 €/tonne en semaine 40 (+1 070 € /2025). Pour en savoir plus, lisez notre article dédié au marché des commodités laitières.

Les prix de l’énergie ont également connu une nette hausse en fin d’été.

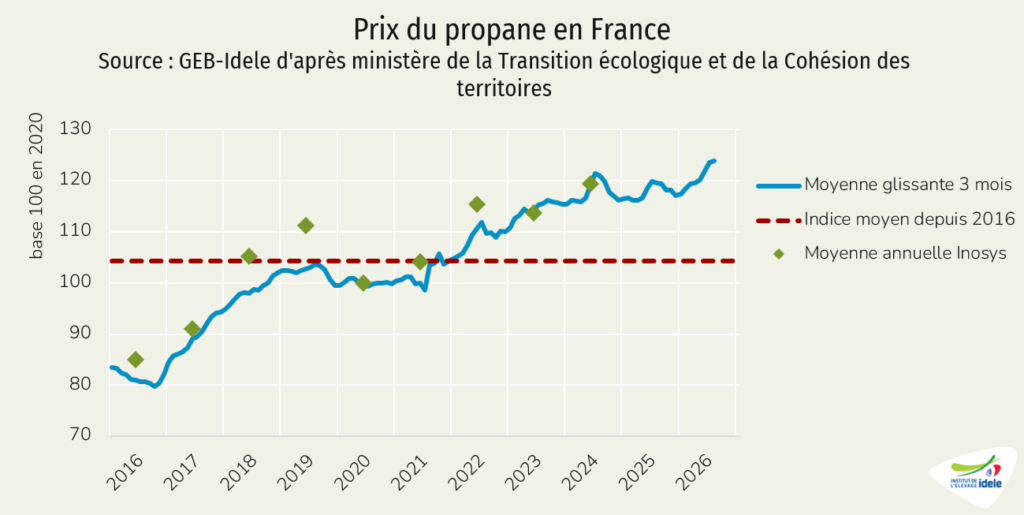
En août, l’indice de prix du propane atteignait 123,2 points, son plus haut niveau jamais atteint.

Commerce difficile en France

Les sorties de veaux de boucherie étaient toujours très ralenties en septembre en France.

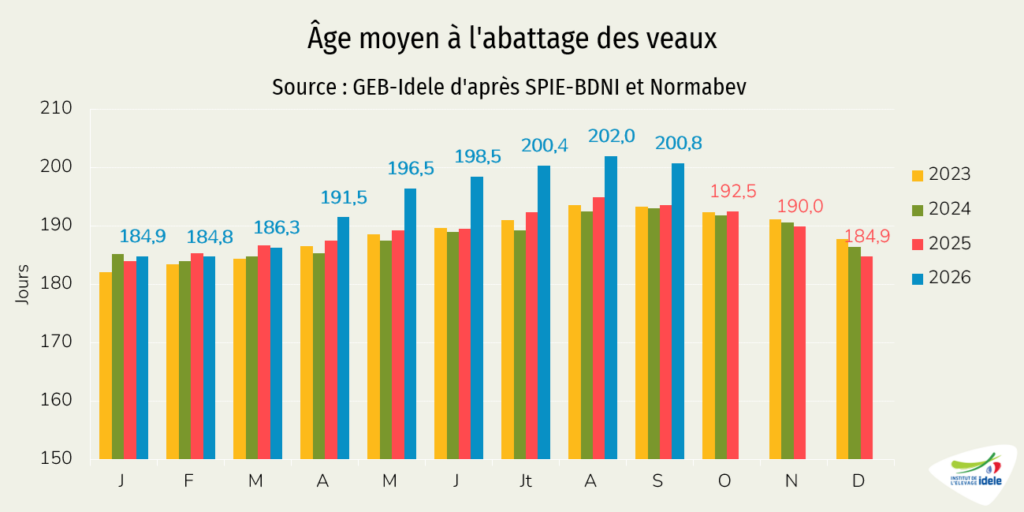
L’âge moyen à l’abattage des veaux atteignait 200,8 jours en septembre, en léger retrait par rapport au pic d’août mais toujours très au-dessus de son niveau habituel (+7 jours /2025). La rentrée scolaire et les retours au bureau n’ont pas suffi à résorber le retard accumulé depuis le printemps.

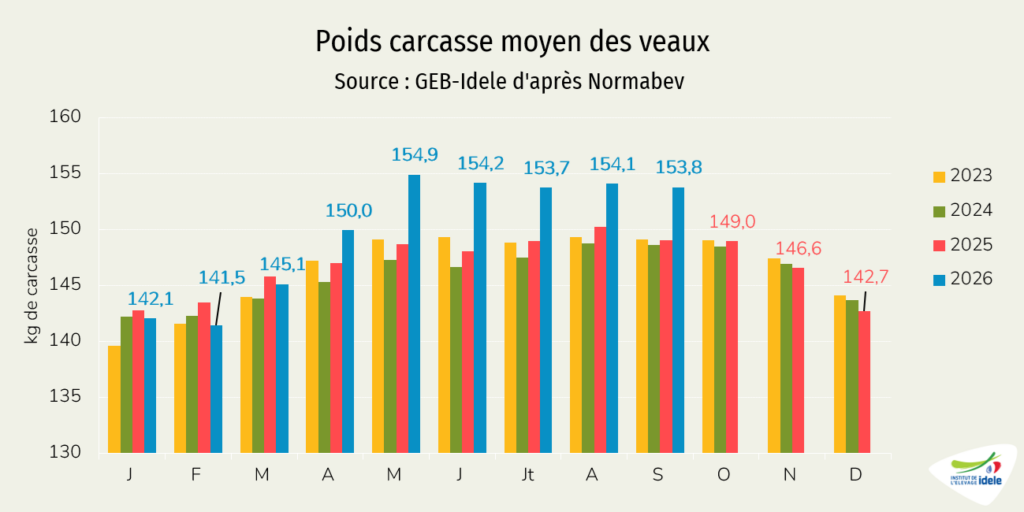
En conséquence de l’abattage plus tardif, les poids des veaux abattus ont progressé de 5 kg en septembre, à 154 kg de carcasse en moyenne.

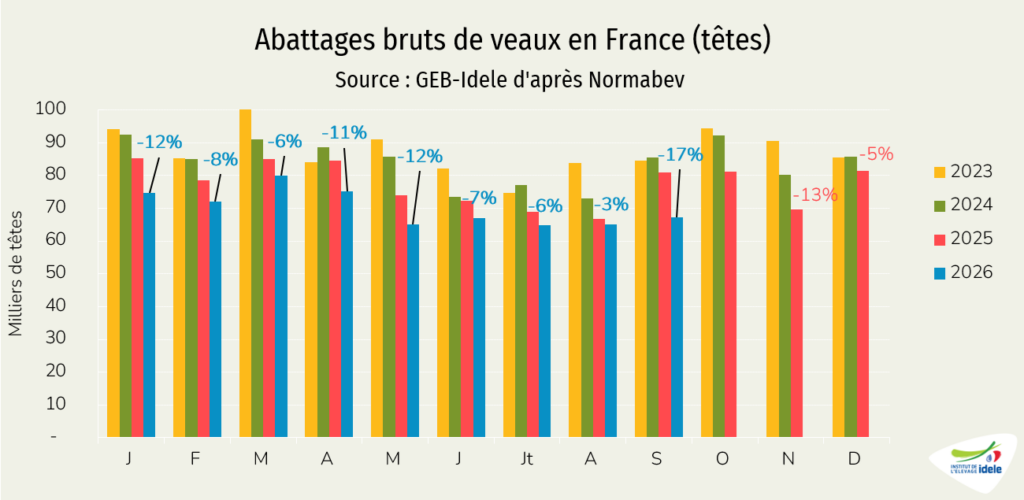
La hausse des poids carcasse conduit à une production de viande en moindre retrait que les effectifs abattus (production en téc en recul de 14% /2025 mais effectifs abattus à -17% /2025).

En cumul sur neuf mois, la France a perdu 9% de ses abattages, avec seulement 629 000 veaux produits. Cette baisse est tamponnée par la hausse des poids carcasse et conduit à un recul des tonnages de 8%, à 94 000 téc.

Retour progressif à la normale pour les abattages néerlandais

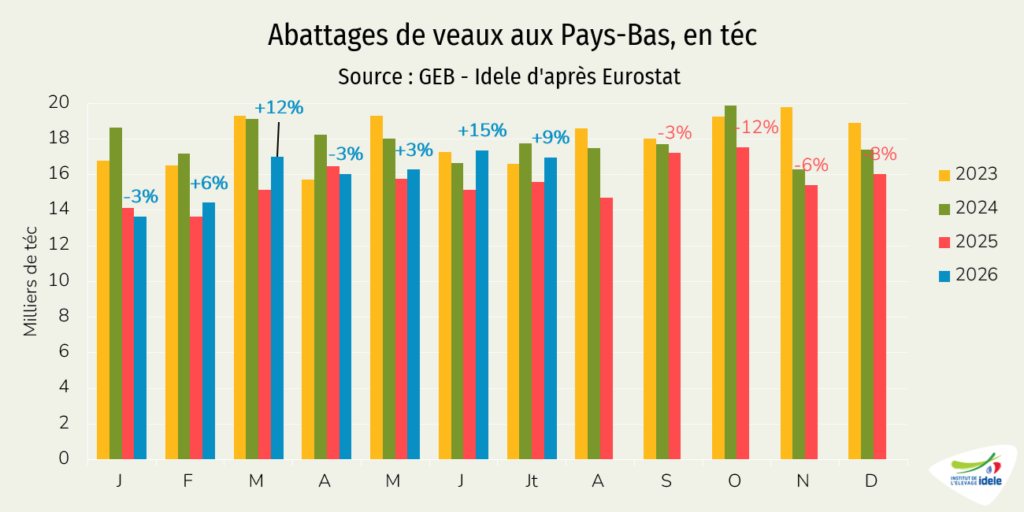
Les abattages de veau de boucherie poursuivaient leur hausse aux Pays-Bas, dépassant en cumul sur sept mois leur niveau de 2025.

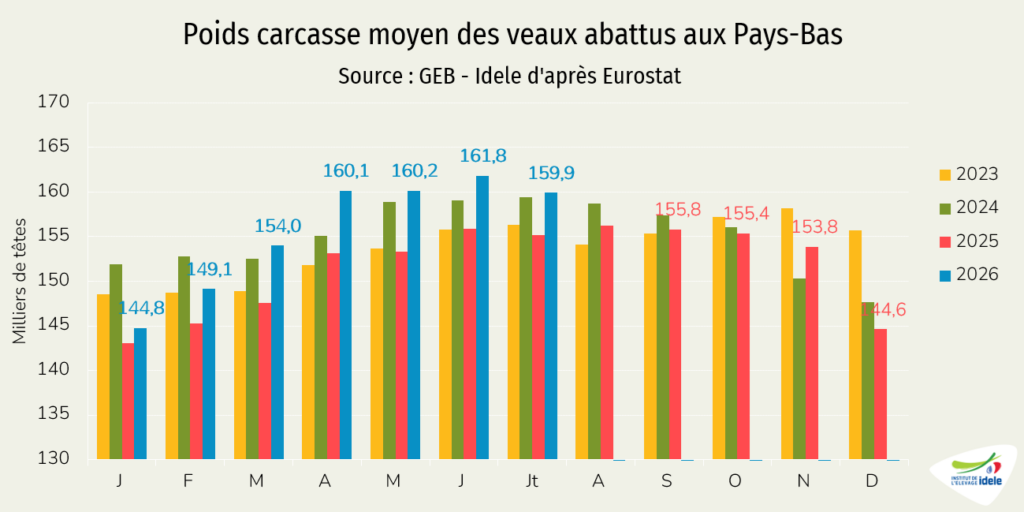
En juillet (dernières données disponibles), 106 000 veaux ont été abattus aux Pays-Bas (+6% /2025) pour 17 000 téc (+9% /2025). La hausse plus importante des tonnages traduit l’augmentation des poids carcasse résultant d’un commerce peu fluide pendant l’été, avec une moyenne à 160 kg, soit +5 kg /2025.

L’année 2026 bénéficie d’un rattrapage après une année 2025 en fort retrait notamment sur les premiers mois de l’année. Pour mémoire, la production néerlandaise avait beaucoup chuté du fait du manque de veaux à engraisser suite au passage de la FCO3. En cumul sur sept mois, 2026 ne retrouve cependant pas les niveaux historiques de production : 717 000 veaux ont été abattus aux Pays-Bas entre janvier et juillet (+2% /2025 mais -11% /2024) pour 112 000 téc (+5% /2025, mais -11% /2024).

Viandes bovines » Veaux laitiers »

Les veaux laitiers sous les 100 €

Les disponibilités plus importantes et la demande limitée en France ont conduit à une chute des prix des veaux laitiers, qui passent sous la barre des 100 €/tête.

Poursuite de la baisse des prix

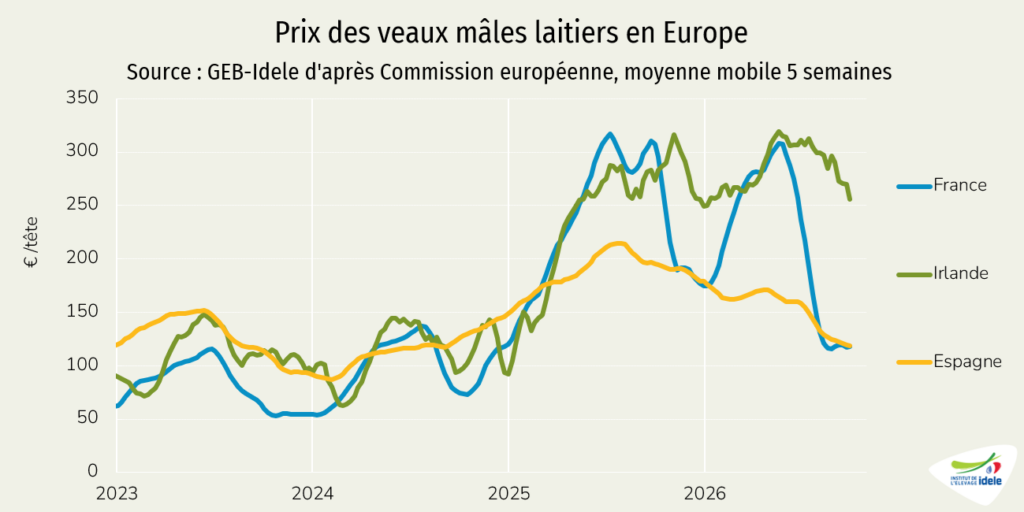
Les prix des veaux laitiers français ont connu une chute quasi ininterrompue depuis le printemps et passent pour la première fois depuis presque deux ans sous la barre des 100 €/tête.

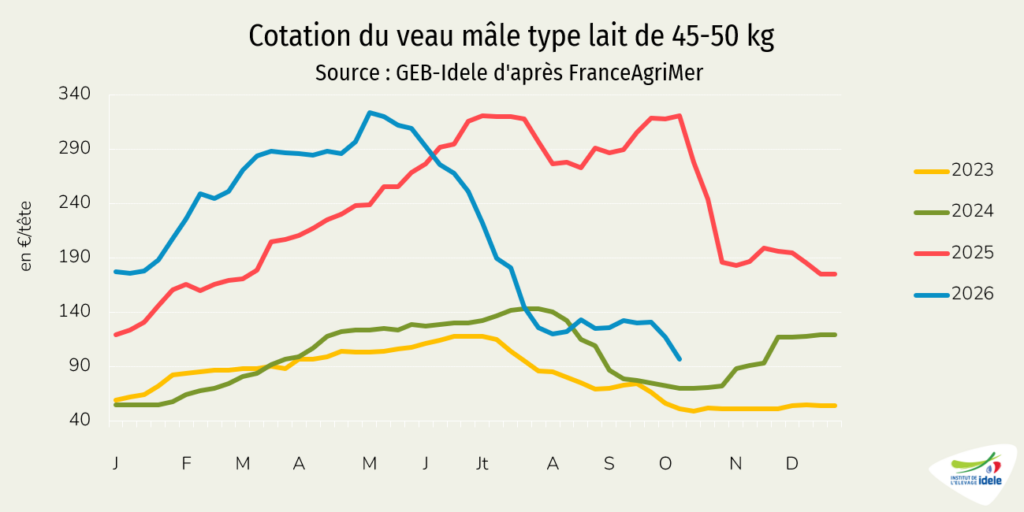
En semaine 41, le veau mâle laitier de 45 à 50 kg cotait ainsi 97 €/tête, en baisse de 35 € en un mois. La hausse des naissances dans un contexte morose pour la production de veau de boucherie (lire notre article dédié aux veaux de boucherie pour en savoir plus) explique ce retour à un niveau plus habituel de prix.

Poursuite du rebond des naissances

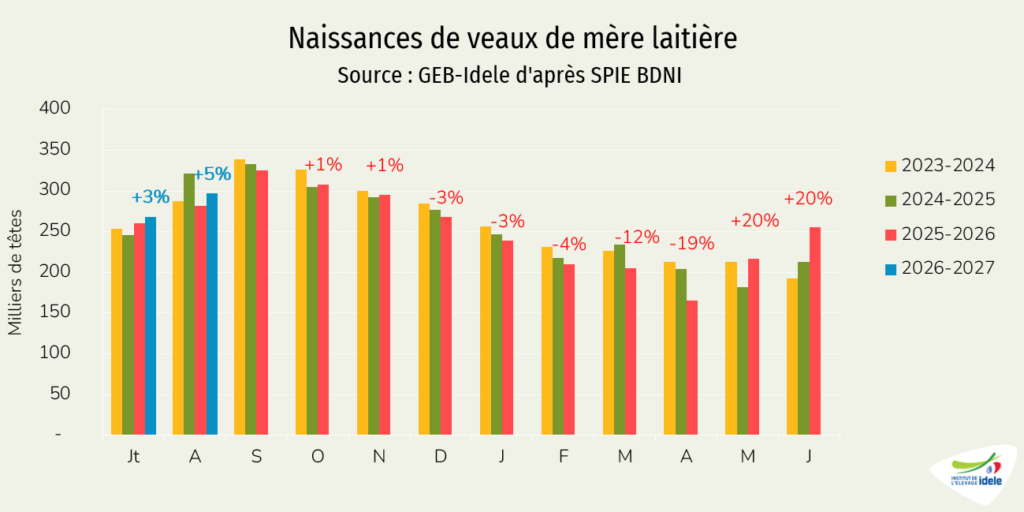
Pour le quatrième mois de suite, les naissances de veaux laitiers étaient en hausse en août.

En août, 297 000 veaux sont nés de mère laitière en France, en hausse de 5% /2025 (+15 000 têtes). La hausse est un peu plus mesurée pour les veaux disponibles pour l’engraissement (tous les mâles et les femelles croisées lait-viande), avec un rebond de 4%, à 173 000 naissances.

En cumul sur huit mois, les naissances de veaux laitiers atteignent 1,857 têtes, un nombre supérieur de 1% /2025 (+19 000 têtes).

Exportations toujours en hausse

Les envois de veaux laitiers restaient en hausse en août, après un début d’été déjà dynamique.

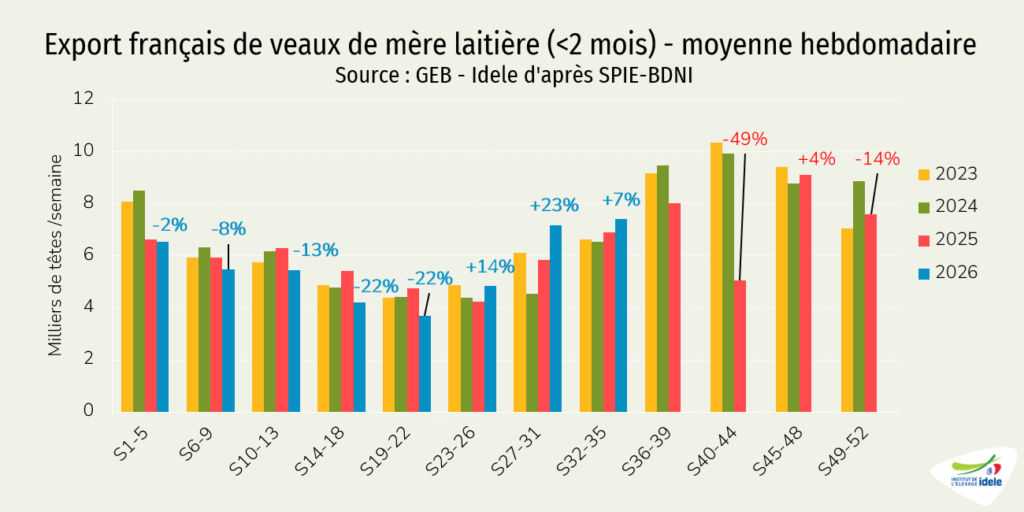
Entre les semaines 32 et 35 (du 3 au 30 août), 30 000 veaux ont été exportés, à 93% vers l’Espagne, en hausse pour le troisième mois consécutif. L’augmentation des envois pendant l’été a presque effacé la baisse des cinq premiers mois de l’année. En cumul sur 38 semaines (jusqu’au 20 septembre), les exportations atteignent ainsi 231 000 veaux, très proche du niveau de l’an dernier (-3 000 têtes /2025).

La forte baisse des prix des veaux laitiers français par rapport aux veaux espagnols a accru la compétitivité des veaux français.

En semaine 39, le veau frison espagnol cotait 116 €/tête, poursuivant sa baisse amorcée mi-2025. Il était supérieur au cours du veau laitier français (97 €/tête en semaine 41) mais toujours très inférieur au veau irlandais (258 €/tête en semaine 40).

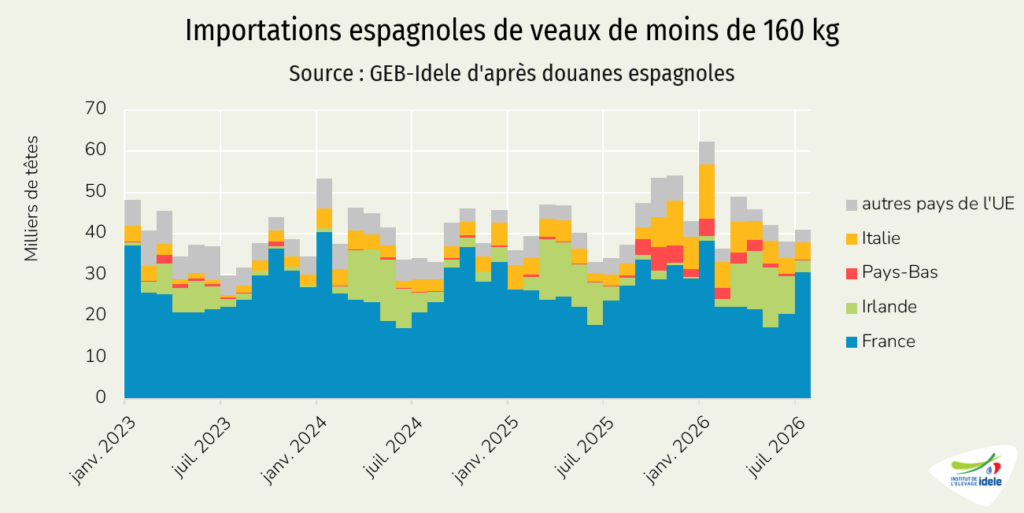
La France et l’Irlande assurent la grande majorité des importations de veaux de l’Espagne. La saisonnalité importante des vêlages en Irlande conduit à une forte présence des veaux irlandais au printemps (de mars à juin), puis à leur quasi-absence le reste de l’année.

Accentuée par la faiblesse des envois français en tout début d’année, cette saisonnalité habituelle a conduit la France à ne représenter que 51% des veaux importés par l’Espagne au premier semestre, contre 58% à 60% les années précédentes. Cette part est revenue à un niveau plus habituel en juillet, avec 74% d’origine France dans les importations espagnoles (historiquement 65% à 75%), avec la hausse des disponibilités française et le fort recul saisonnier des disponibilités irlandaises.