

Les inquiétudes sur le manque de fourrage pour l’hiver se renforcent. Les réformes laitières ont été plus nombreuses en fin d’été. Les réformes allaitantes restent à l’inverse très peu nombreuses et leurs cours se maintiennent. Les sorties de jeunes bovins sont dynamiques. Les cours ont stoppé leur baisse grâce à la reprise de la demande en Europe.
Les stocks fourragers s’annoncent tendus
Canicules et sécheresse ont mis à l’arrêt la pousse de l’herbe dès le début de l’été. Les éleveurs ont dû affourrager au champ et puiser dans les stocks. Les performances des maïs sont très dégradées dans certaines régions et les stocks fourragers pour l’hiver s’annoncent tendus. Pour plus d’information, la note Agroclimatique et prairies du RMT Horizon Prairies fait le point à mi-septembre sur la situation fourragères dans les différentes régions.
D’après l’indicateur hebdomadaire de Normabev, les abattages de vaches laitières sur les semaines 30 à 37 étaient en hausse de 7,0% par rapport à 2025. A l’inverse, ceux de vaches allaitantes étaient en baisse de 8,8%.
Le poids moyen des vaches laitières restait plus élevé que l’an dernier (+0,4% à 320 kg), de même que celui des vaches allaitantes (+2,3% à 431 kg).
Stabilisation du cheptel ces derniers mois
La décapitalisation allaitante a ralenti de façon continue depuis l’été 2025. Au 1er août, on assiste même à une hausse d’un an sur l’autre du nombre de vaches allaitantes (+0,4% /2025), une première depuis dix ans. À 3,329 millions de têtes, le nombre de vaches allaitantes restait toutefois inférieur de 2% à son niveau d’il y a deux ans.
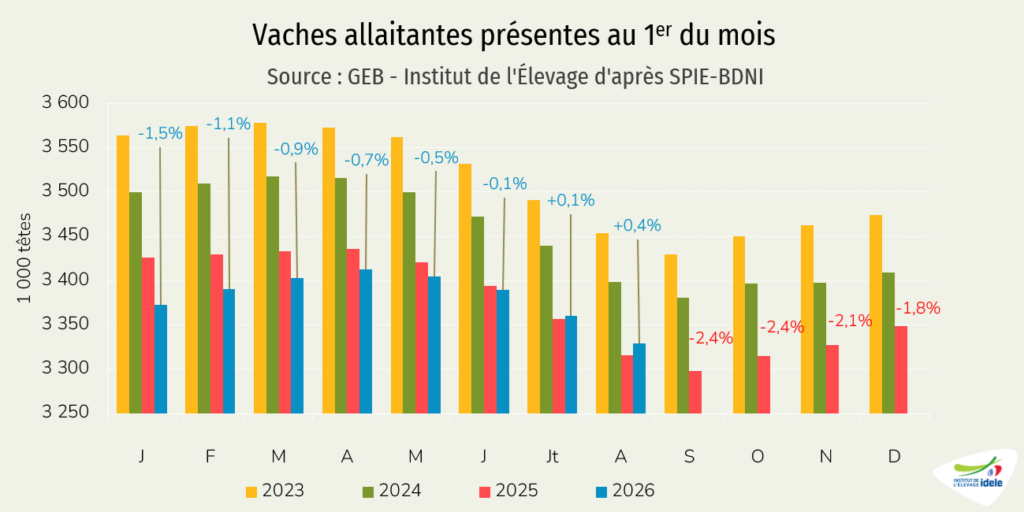
Les abattages ayant été très limités en août, cette inversion de tendance pourrait être confirmée au 1er septembre.
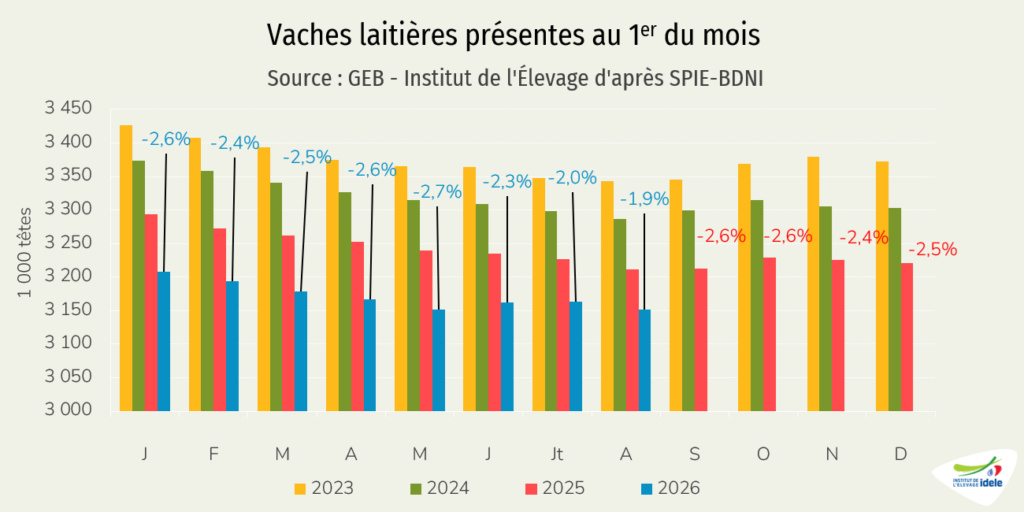
À l’inverse, le cheptel français de vaches laitières restait en baisse d’un an sur l’autre au 1er août, à 3,152 millions de vaches (-1,9% /2025 et -4,1% /2024).
Les cotations des vaches de type viande sont bien orientées
Après avoir perdu entre 15 et 20 centimes au cœur de l’été, les cotations des vaches de type viande ont repris du poil de la bête à l’approche de la rentrée, regagnant 10 à 16 centimes selon les conformations entre fin juillet et début septembre.
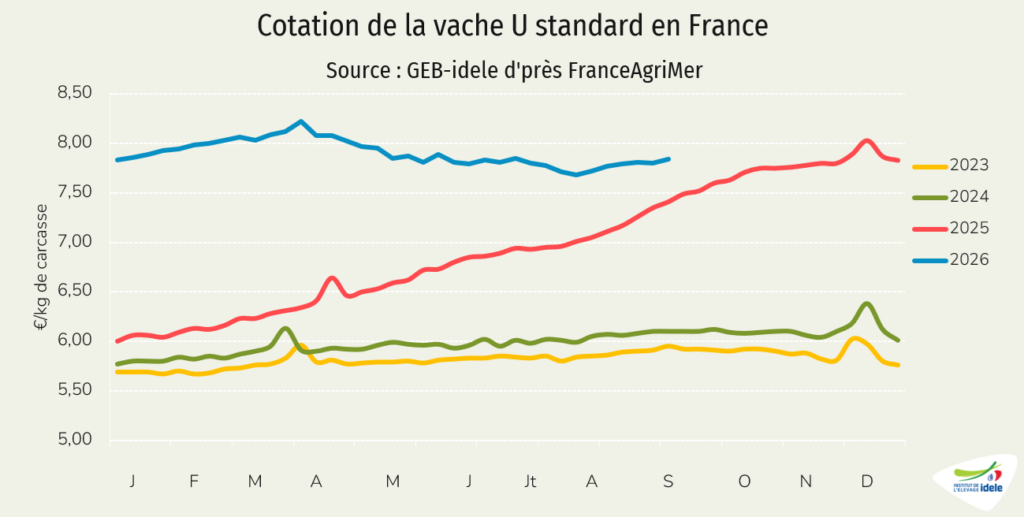
La cotation de la vache U standard a regagné 16 centimes en 10 semaines, pour remonter à 7,84 €/kg de carcasse début septembre (+6% /2025 et +29% /2024). Celle de la vache R a regagné 10 centimes, à 7,18 €/kg de carcasse (+1% /2025 et +29% /2024).
Les cotations des laitières ont perdu 50 centimes depuis fin juin
Les cotations des vaches laitières ont plongé durant l’été, sous la pression du prix allemand et d’une offre plus importante. Elles sont à présent largement sous leur niveau de 2025.
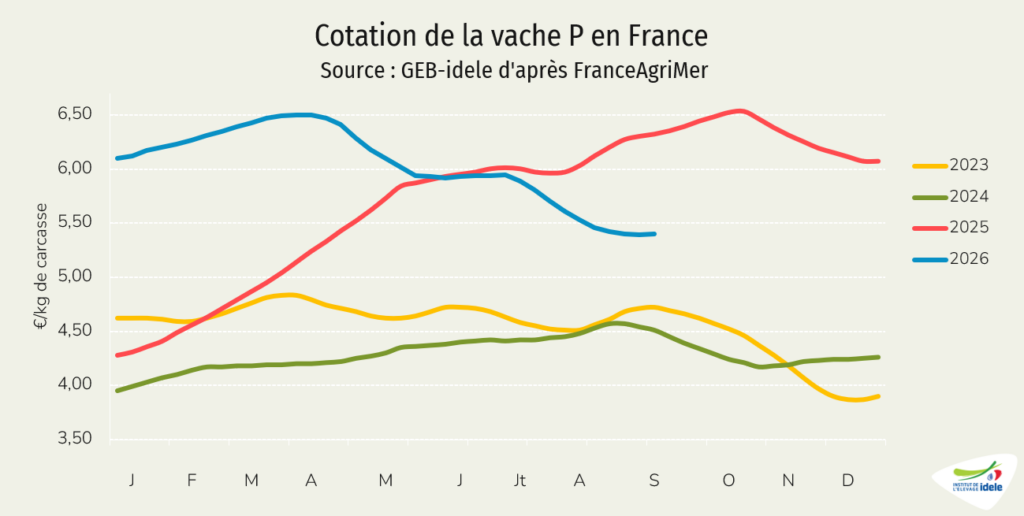
En semaine 37, la vache O avait perdu 48 centimes en 10 semaines pour coter 5,87 €/kg de carcasse (-10%% /2025 mais toujours +23% /2024). La vache P avait perdu 55 centimes, mais s’était stabilisée à 5,40 €/kg (-15% /2025 mais +20% /2024).
Le marché du jeune bovin retrouve du dynamisme
Les cotations des jeunes bovins ont pâti des vagues de chaleur estivales qui ont limité la demande chez nos partenaires européens. La rentrée de septembre a permis de redynamiser le marché. Les cotations remontent en Italie et en Allemagne (lire l’article sur les jeunes bovins en Europe).
En France, le cours du jeune bovin U s’est stabilisé puis a regagné 3 centimes en trois semaines.
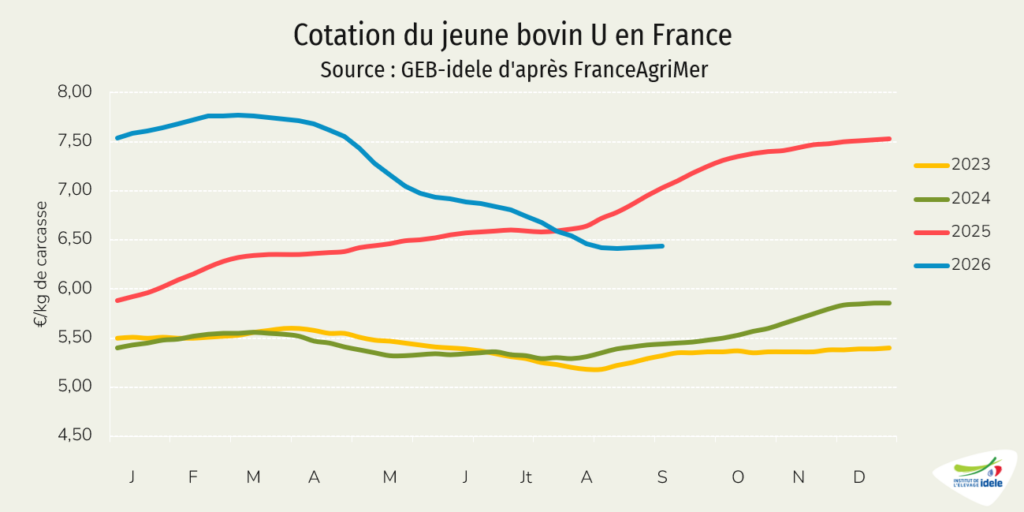
La cotation française du jeune bovin U se situait à 6,44 €/kg de carcasse en semaine 37 (-8% /2025 mais +18% /2024). Celle du jeune bovin R était à 6,26 €/kg (-9% /2025 et +18% /2024). Celle du jeune bovin O, à 5,63 €/kg, restait sous la pression de la baisse des laitières (-13% /2025 et +18% /2024).
La hausse se poursuit sur le prix des intrants
La flambée du prix de l’énergie et des engrais, déclenchée par la guerre au Moyen-Orient, se poursuit. Plus récemment, les prix des céréales ont entamé une hausse rapide. Les intrants continuent donc de se renchérir, pesant sur les coûts de production (lire notre zoom sur le marché des matières premières).
Après avoir légèrement fléchi en juin, l’IPAMPA viande bovine (indice des prix d’achat des moyens de production agricoles) est reparti à la hausse en juillet. Il a atteint 133,2 (+7,0%/ juillet 2025). La flambée des postes énergie et lubrifiants (+42% /2025) et engrais et amendements (+14%) explique l’essentiel de la hausse.
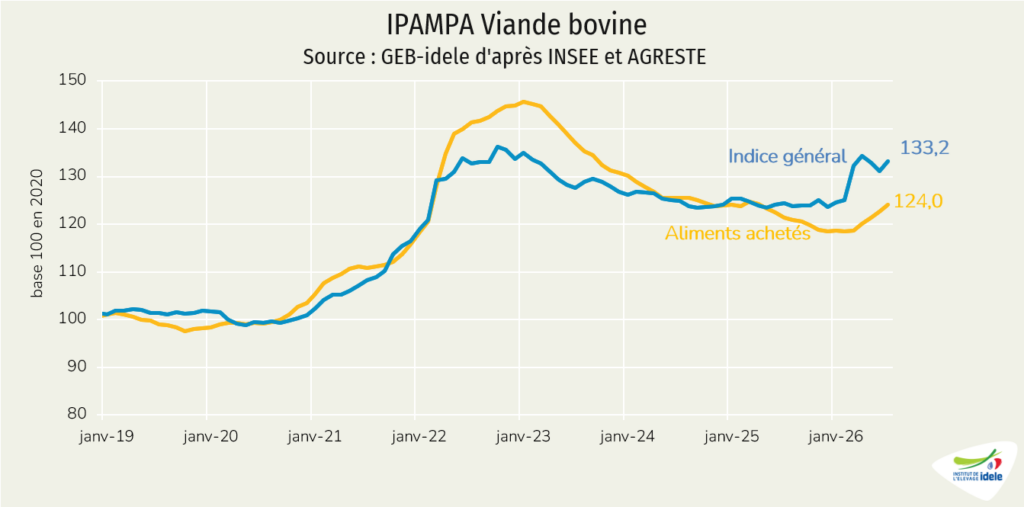
À noter, l’IPAMPA ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux ou les coûts des travaux par tiers, qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à 2024. Compte tenu de l’inflation de plus de 2% constatée en mai, le SMIC a été revalorisé automatiquement de 2,42% à partir du 1er juin, portant le montant brut horaire à 12,31 €.