Gros bovins

Viandes bovines » Gros bovins » France »

Inquiétudes sur les fourrages, hausse des réformes laitières

Les inquiétudes sur le manque de fourrage pour l’hiver se renforcent. Les réformes laitières ont été plus nombreuses en fin d’été. Les réformes allaitantes restent à l’inverse très peu nombreuses et leurs cours se maintiennent. Les sorties de jeunes bovins sont dynamiques. Les cours ont stoppé leur baisse grâce à la reprise de la demande en Europe.

Les stocks fourragers s’annoncent tendus

Canicules et sécheresse ont mis à l’arrêt la pousse de l’herbe dès le début de l’été. Les éleveurs ont dû affourrager au champ et puiser dans les stocks. Les performances des maïs sont très dégradées dans certaines régions et les stocks fourragers pour l’hiver s’annoncent tendus. Pour plus d’information, la note Agroclimatique et prairies du RMT Horizon Prairies fait le point à mi-septembre sur la situation fourragères dans les différentes régions.

D’après l’indicateur hebdomadaire de Normabev, les abattages de vaches laitières sur les semaines 30 à 37 étaient en hausse de 7,0% par rapport à 2025. A l’inverse, ceux de vaches allaitantes étaient en baisse de 8,8%.

Le poids moyen des vaches laitières restait plus élevé que l’an dernier (+0,4% à 320 kg), de même que celui des vaches allaitantes (+2,3% à 431 kg).


Stabilisation du cheptel ces derniers mois

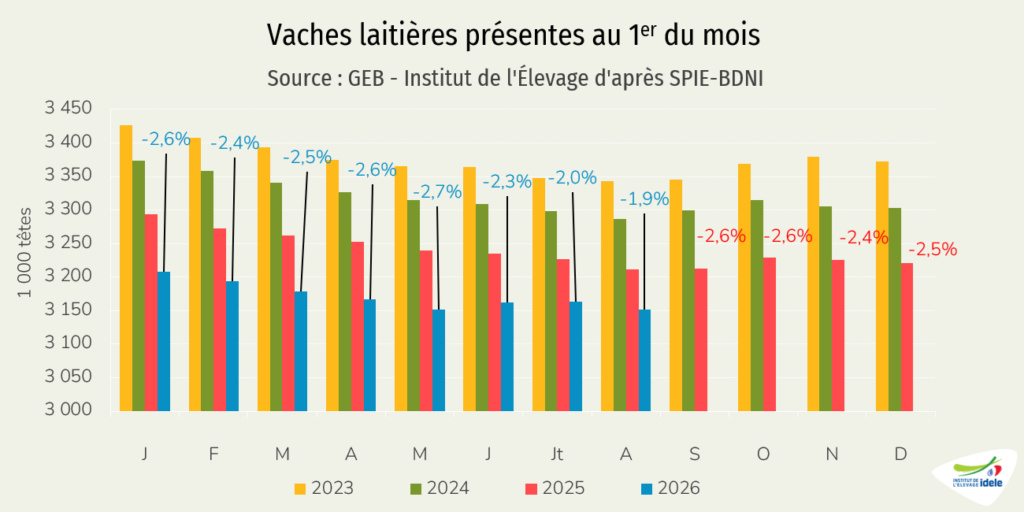
La décapitalisation allaitante a ralenti de façon continue depuis l’été 2025. Au 1er août, on assiste même à une hausse d’un an sur l’autre du nombre de vaches allaitantes (+0,4% /2025), une première depuis dix ans. À 3,329 millions de têtes, le nombre de vaches allaitantes restait toutefois inférieur de 2% à son niveau d’il y a deux ans.
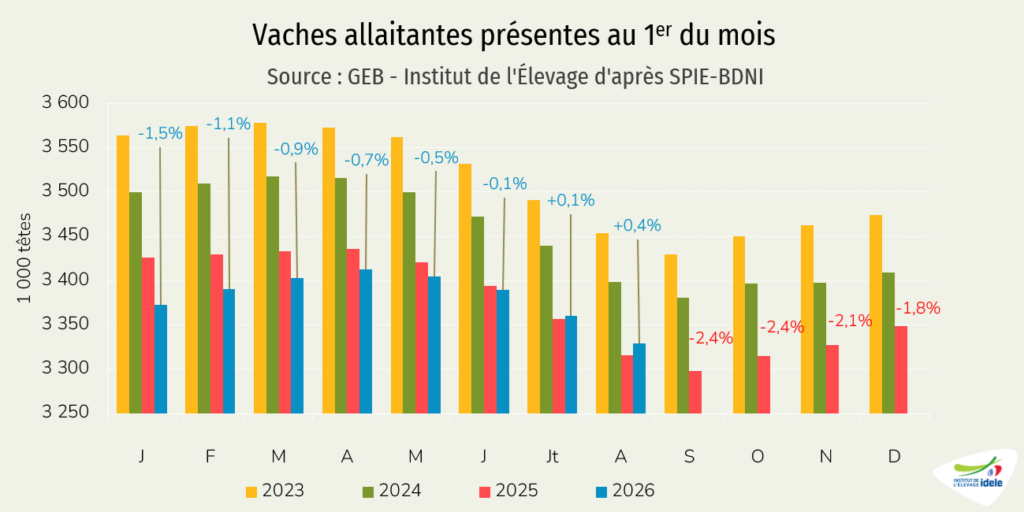
Les abattages ayant été très limités en août, cette inversion de tendance pourrait être confirmée au 1er septembre.

À l’inverse, le cheptel français de vaches laitières restait en baisse d’un an sur l’autre au 1er août, à 3,152 millions de vaches (-1,9% /2025 et -4,1% /2024).
Les cotations des vaches de type viande sont bien orientées

Après avoir perdu entre 15 et 20 centimes au cœur de l’été, les cotations des vaches de type viande ont repris du poil de la bête à l’approche de la rentrée, regagnant 10 à 16 centimes selon les conformations entre fin juillet et début septembre.
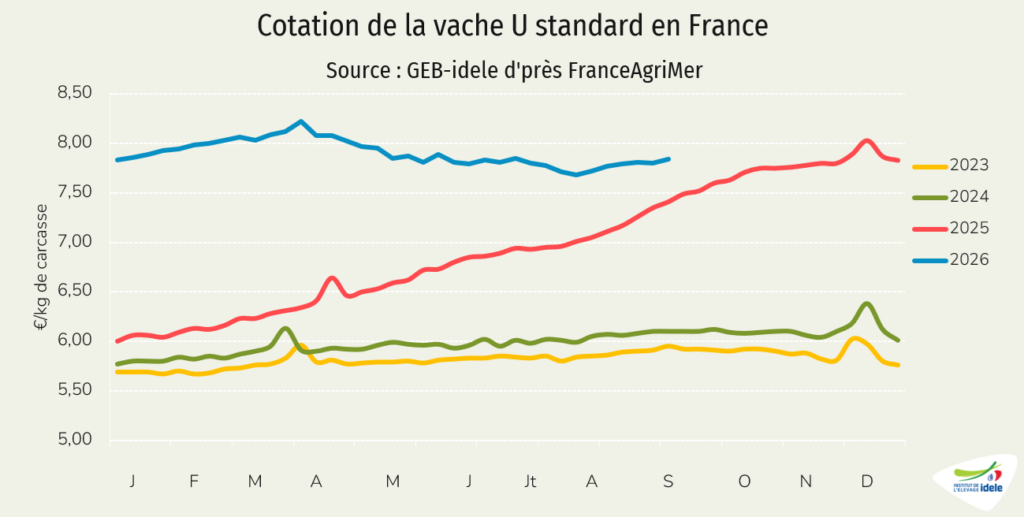
La cotation de la vache U standard a regagné 16 centimes en 10 semaines, pour remonter à 7,84 €/kg de carcasse début septembre (+6% /2025 et +29% /2024). Celle de la vache R a regagné 10 centimes, à 7,18 €/kg de carcasse (+1% /2025 et +29% /2024).

Les cotations des laitières ont perdu 50 centimes depuis fin juin

Les cotations des vaches laitières ont plongé durant l’été, sous la pression du prix allemand et d’une offre plus importante. Elles sont à présent largement sous leur niveau de 2025.
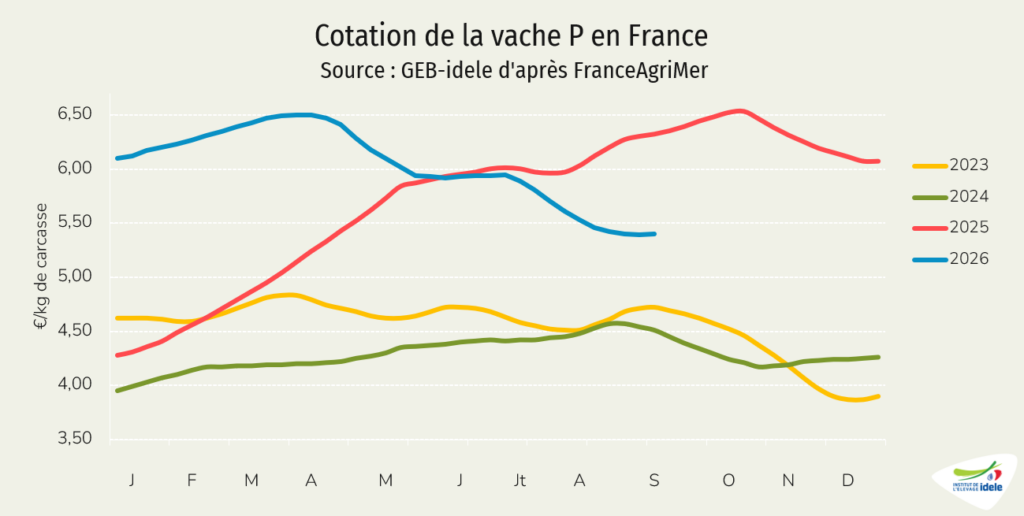
En semaine 37, la vache O avait perdu 48 centimes en 10 semaines pour coter 5,87 €/kg de carcasse (-10%% /2025 mais toujours +23% /2024). La vache P avait perdu 55 centimes, mais s’était stabilisée à 5,40 €/kg (-15% /2025 mais +20% /2024).

Le marché du jeune bovin retrouve du dynamisme

Les cotations des jeunes bovins ont pâti des vagues de chaleur estivales qui ont limité la demande chez nos partenaires européens. La rentrée de septembre a permis de redynamiser le marché. Les cotations remontent en Italie et en Allemagne (lire l’article sur les jeunes bovins en Europe).

En France, le cours du jeune bovin U s’est stabilisé puis a regagné 3 centimes en trois semaines.
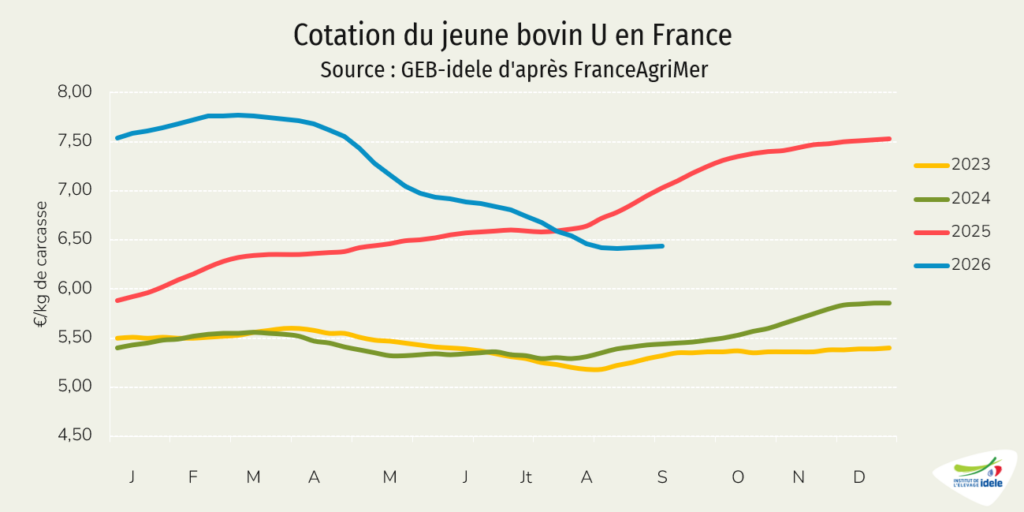
La cotation française du jeune bovin U se situait à 6,44 €/kg de carcasse en semaine 37 (-8% /2025 mais +18% /2024). Celle du jeune bovin R était à 6,26 €/kg (-9% /2025 et +18% /2024). Celle du jeune bovin O, à 5,63 €/kg, restait sous la pression de la baisse des laitières (-13% /2025 et +18% /2024).

La hausse se poursuit sur le prix des intrants

La flambée du prix de l’énergie et des engrais, déclenchée par la guerre au Moyen-Orient, se poursuit. Plus récemment, les prix des céréales ont entamé une hausse rapide. Les intrants continuent donc de se renchérir, pesant sur les coûts de production (lire notre zoom sur le marché des matières premières).

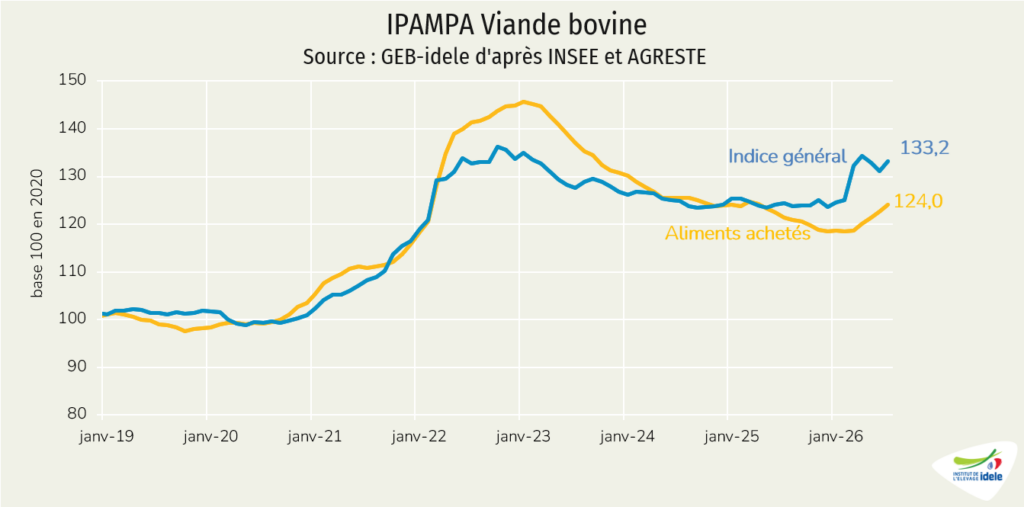
Après avoir légèrement fléchi en juin, l’IPAMPA viande bovine (indice des prix d’achat des moyens de production agricoles) est reparti à la hausse en juillet. Il a atteint 133,2 (+7,0%/ juillet 2025). La flambée des postes énergie et lubrifiants (+42% /2025) et engrais et amendements (+14%) explique l’essentiel de la hausse.
À noter, l’IPAMPA ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux ou les coûts des travaux par tiers, qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à 2024. Compte tenu de l’inflation de plus de 2% constatée en mai, le SMIC a été revalorisé automatiquement de 2,42% à partir du 1er juin, portant le montant brut horaire à 12,31 €.
Viandes bovines » Gros bovins » France »

L’inflation sur le bœuf et le veau en léger recul

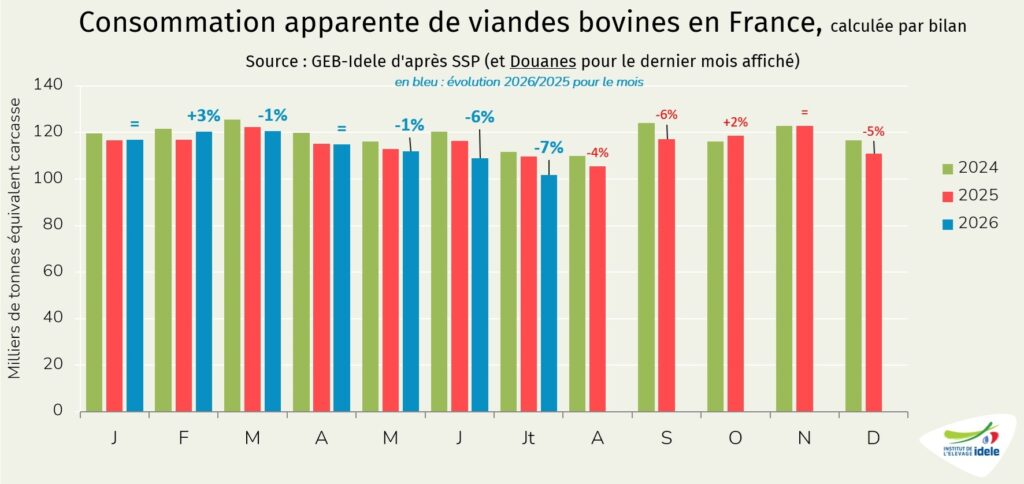
L’inflation sur le bœuf et le veau ralentit depuis mai. Le disponible consommable de viande bovine et de veau a diminué, du fait du recul des abattages et de la contraction du commerce extérieur français.

En juillet, l’inflation sur le prix du bœuf a reflué

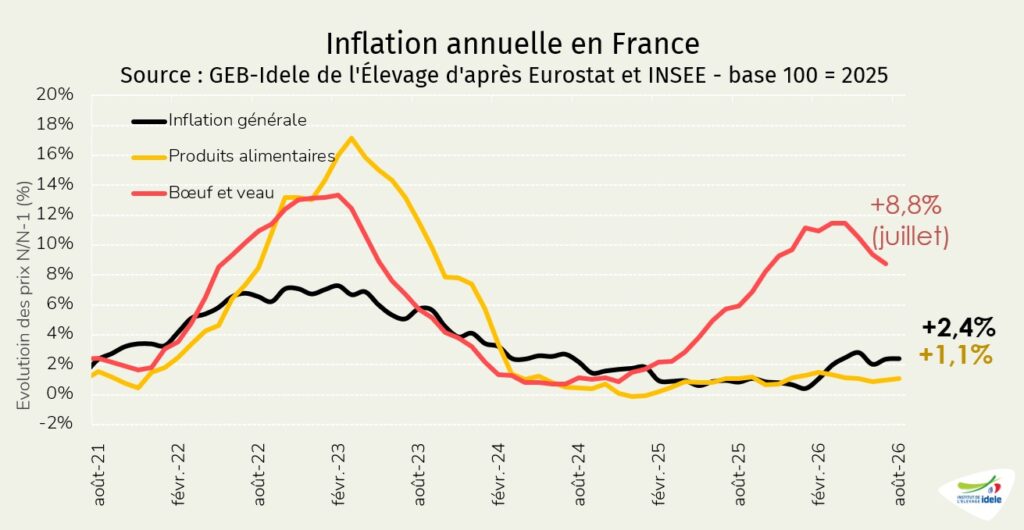
En août selon l’INSEE, l’inflation générale des prix en France était de 2,4% sur un an. Les prix des produits pétroliers ont accéléré leur hausse sur un an (+16,7%, après +12,6% du fait du conflit au Moyen-Orient). L’alimentaire augmentait modérément, à 1,1% contre 1,0% le mois précédent sur un an. L’alimentaire frais a, en revanche, accéléré son rythme de hausse (+5,9% sur un an contre +3,8% un mois plus tôt) du fait des canicules et sécheresses qui ont raréfié tomates, courgettes, etc. Le prix au consommateur du bœuf et veau poursuivait une lente décélération, à +8,8% en juillet (dernière donnée disponible) contre +9,4% en juin.

Disponibilités intérieures en viande : retour à la tendance de long terme

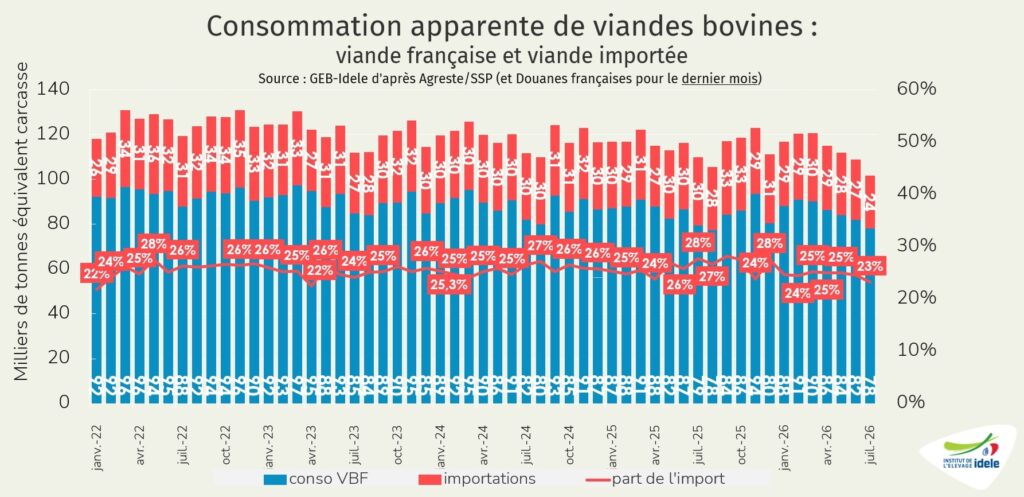
Les disponibilités intérieures de bœuf et de veau ont reculé de 1,8% /2025 sur les sept premiers mois de 2026, pour un total de 795 000 téc (-14 000 téc). En effet, les abattages CVJA de gros bovins et de veaux ont reculé de 3% sur sept mois selon Agreste (-25 000 téc) et les importations de 6% (-11 000 téc) alors que les exportations reculaient de 17% (ou -23 000 téc).

Attention, ce calcul ne tient pas compte des variations de stocks de viande en abattoir qui peuvent influer sur les volumes d’un mois sur l’autre ou sur de plus longues périodes.

La forte baisse des importations depuis le début de l’année a entraîné une baisse de la part des imports dans la consommation, à 25% sur la période en 2026 (-1 point /2025).

Depuis le Brexit début 2021, les statistiques douanières sont perturbées par la nouvelle organisation des opérateurs. Plusieurs exportateurs britanniques font dédouaner leurs viandes en France avant de les réexpédier vers les Pays-Bas, afin de faciliter les procédures de dédouanement. Ces effets ne sont pas déduits ici.

Les importations de viande ont plongé en été

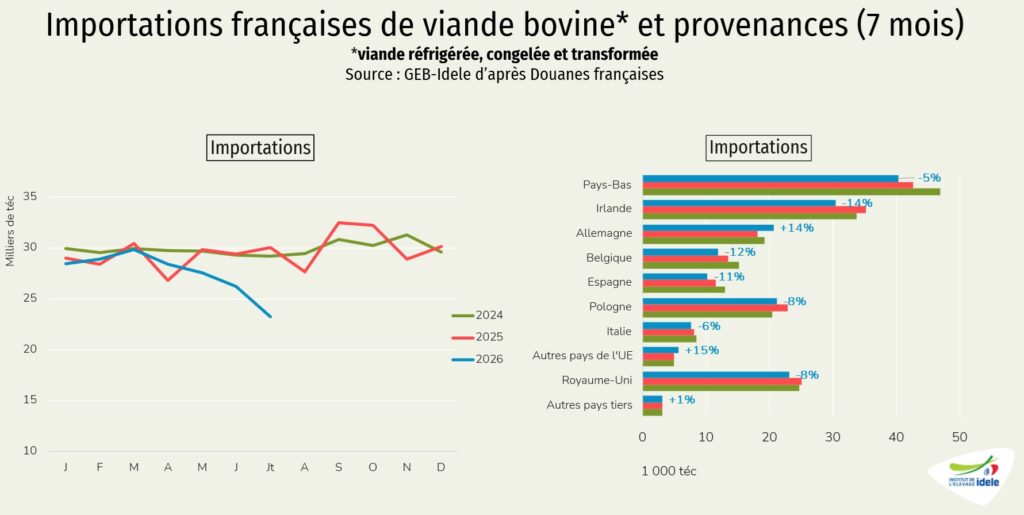
Les importations de viande bovine réfrigérée, congelée et transformée se montaient à 193 000 téc au cours des sept premiers mois de l’année 2026, en net recul de 6% /2025 (-11 000 téc). Les importations ont particulièrement reculé en mai (-8% /2025), juin (-11%) et juillet encore davantage (-23%).

En cumul sur 7 mois, les importations ont reculé depuis de nombreux partenaires :

  • depuis les Pays-Bas, premier fournisseur de la France, à 40 000 téc (-5% /2025, -2 500 téc)
  • l’Irlande : -14% /2025 (-5 000 téc), à 30 000 téc. Les abattages de vaches de l’île d’Émeraude se sont réduits de 10% sur la période (indicateur du ministère de l’Agriculture irlandais) après une année 2025 très dynamique.
  • le Royaume-Uni (-8%, -2 000 téc) à 23 000 téc, avec un recul comparable à celui des envois français vers les Pays-Bas (réexport de viande britannique vers les Pays-Bas),
  • la Pologne (-8% /2025, -2 000 téc), à 21 000 téc, car la production polonaise de viande bovine recule depuis début 2026
  • la Belgique (-12%), à 12 000 téc.
  • l’Espagne (-11%, -1 000 téc) à 10 000 téc, le pays exportant davantage vers l’Italie (+8% /2025, +1 500téc), la Grèce (+22%, +2 000 téc) et vers divers Etats membres de l’UE,
  • depuis l’Italie : -6%, -500 téc, à 7 500 téc.

Nos importations n’ont progressé que depuis l’Allemagne (+14% /2025 ou +2 500 téc) à 21 000 téc, où les abattages de vaches étaient en progression de 3% comparé à 2025 sur les 36 premières semaines de l’année). La viande de réforme allemande est attirée par le différentiel de prix avec le prix français (48 cts/kg éc en moyenne depuis le début de l’année).

Les importations depuis les pays tiers hors Royaume-Uni étaient stables (+1% /2025), pour un total modeste de 3 000 téc, surtout de la viande uruguayenne (1 400 téc, +33% /2025). Les origines brésilienne (800 téc, -15% /2025) et argentine (300 téc, -42% /2025) refluaient nettement.

Importations de viande bovine brésilienne bloquées début septembre

L’importation de viande brésilienne est suspendue en UE depuis le 3 septembre du fait d’une traçabilité insuffisante des traitements antibiotiques pour l’ensemble de la durée de vie des bovins brésiliens (limitée à 90 jours chez eux) ne permettant pas une lutte efficace contre l’antibiorésistance. Cette non-conformité pourrait être difficile à corriger à court terme ( voir article d’Agriland.ie).

Les viandes expédiées avant le 3 septembre restent cependant importables et pourront être consommées en UE dans les prochains mois. Au 6 septembre (en quatre mois, de mai à août), les pays du Mercosur ont rempli à 49% le contingent de viande réfrigérée de 6 050 téc à droits réduits de l’accord UE-Mercosur pour l’année 2026. Le contingent de congelé (4 950 téc) est, lui, rempli à 38%.

Les exportations françaises de viande bovine toujours en retrait

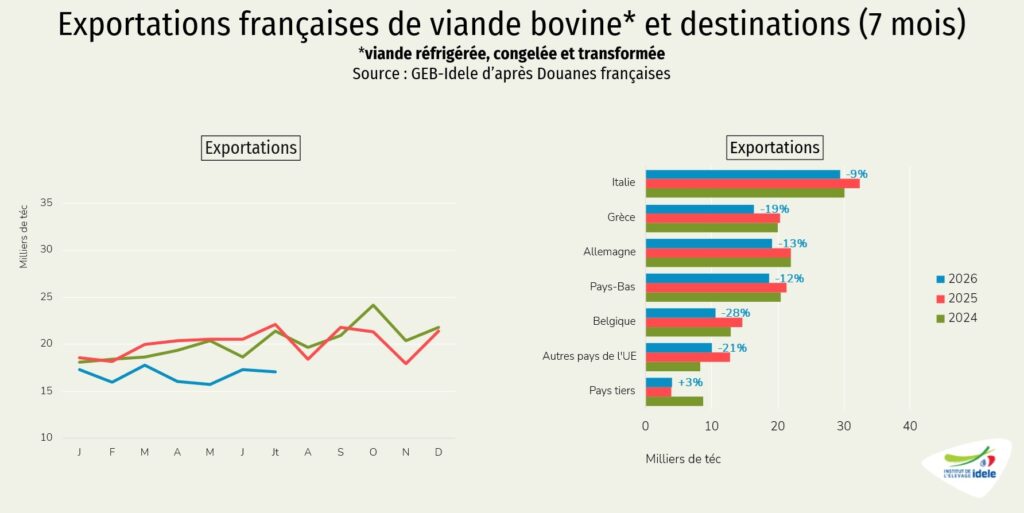
En juillet 2026, les exportations françaises de viande bovine étaient en fort recul, de 23% /2025 (-5 000 téc), à 17 000 téc, après une baisse de 16% sur un an en juin et de 23% en mai. Les exportations ont reculé de 13% vers l’Italie comparé à il y a un an (-700 téc), de 21% vers l’Allemagne (-700 téc) et de 18% vers la Grèce (-600 téc). Seuls nos exports vers les pays tiers ont progressé, de 40%, à 840 téc, grâce à 400 téc de viande envoyée en Israël. En juillet, la production de viande de jeune bovin avait reculé de 8% en France (-2 000 téc) expliquant seulement une partie de cette baisse.

En cumul sur les sept premiers mois de l’année, les expéditions françaises de viande bovine ont atteint 117 000 téc, en net recul de 17% /2025 (-23 000 téc) et de 13% /2024. L’écart de prix entre le jeune bovin français et allemand lui était défavorable sur le marché intra-communautaire jusque début août, où les prix allemands ont entamé une belle remontée, tout comme les prix italiens (voir notre article sur les jeunes bovins en Europe).

De janvier à juillet 2026, les exportations françaises de viande bovine ont reculé vers :

  • l’Italie (-9% ou -3 000 téc par rapport au bon début de l’année 2025), à 29 000 téc,
  • vers l’Allemagne (-13% /2025, -3 000 téc) à 19 000 téc,
  • vers les Pays-Bas (-12% ou -2 500 téc) à 18 500 téc, en relation avec le recul des imports depuis le Royaume-Uni (flux de réexport),
  • vers la Grèce (-19% /2025, -4 000 téc) à 16 000 téc. L’inflation à deux chiffres du bœuf en Grèce perdure depuis mars 2025, mais est en recul, à 14% en rythme annuel en juillet 2026.
  • vers la Belgique (-28% /2025) à 10 500 téc,
  • vers les autres pays de l’UE (-21% /2025) à 10 000 téc, notamment vers le Portugal (2 200 téc, soit -38% /2025) et vers l’Espagne (2 300 téc, soit -21%).

Seuls les envois vers les pays tiers ont progressé (+3% /2025) à 4 000 téc, principalement vers le Royaume-Uni et la Suisse.