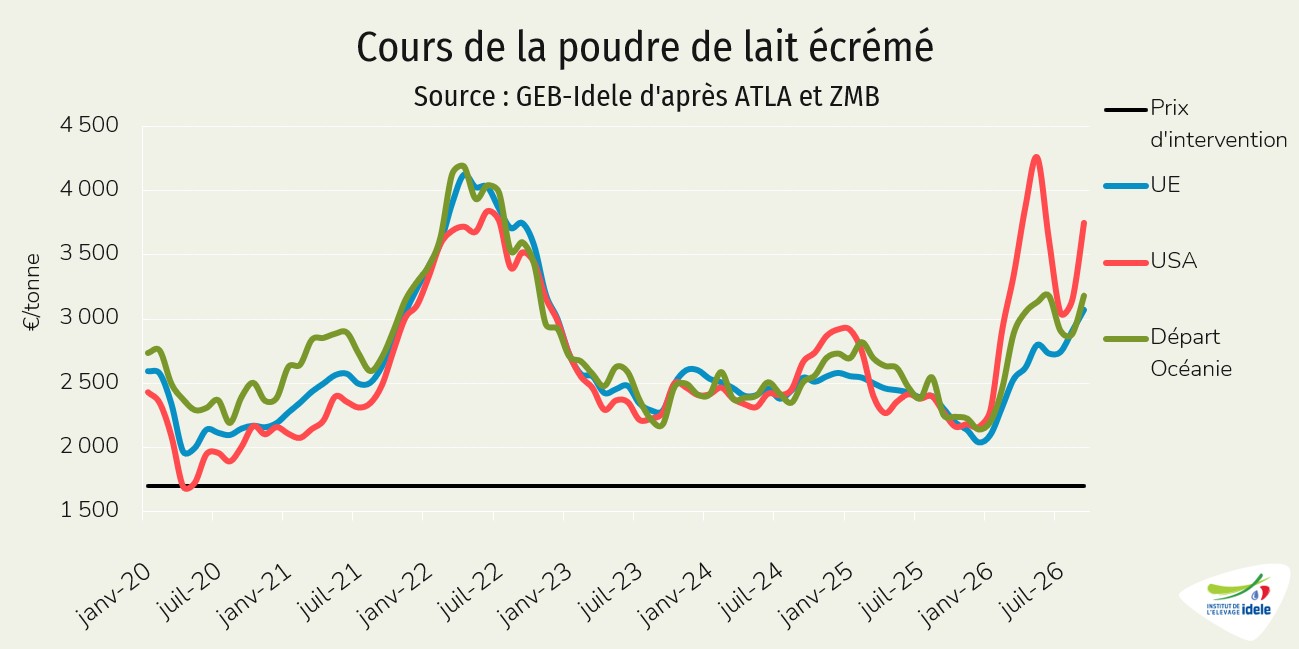
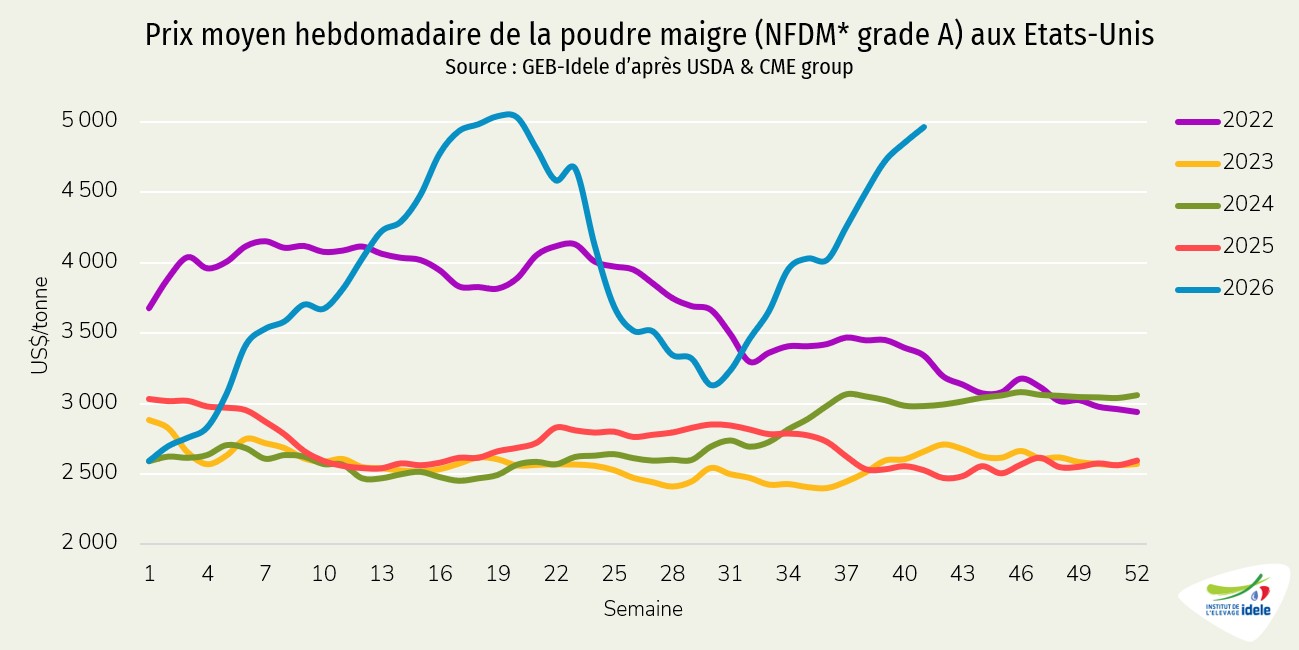
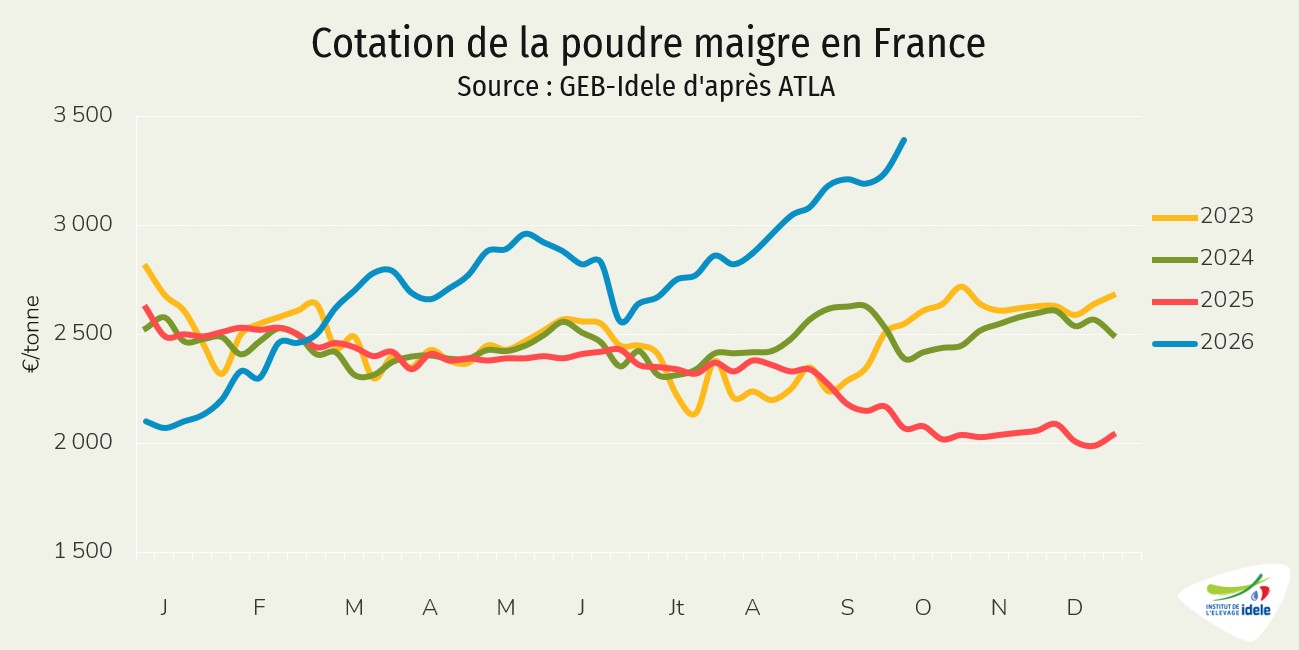
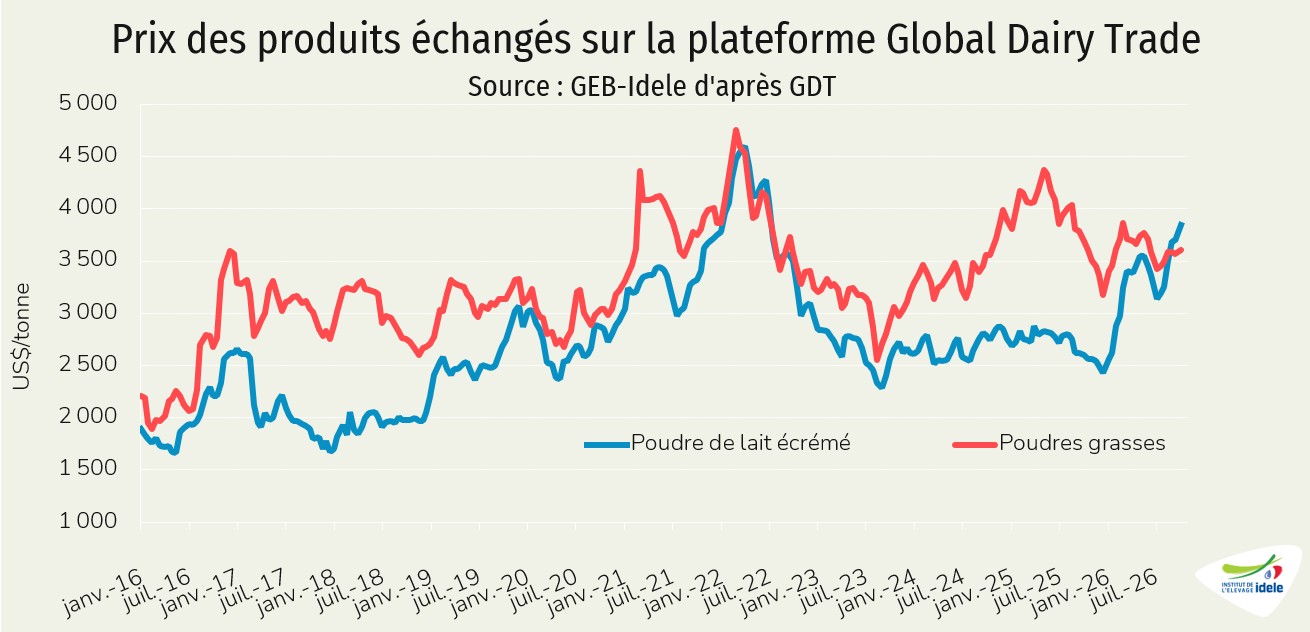
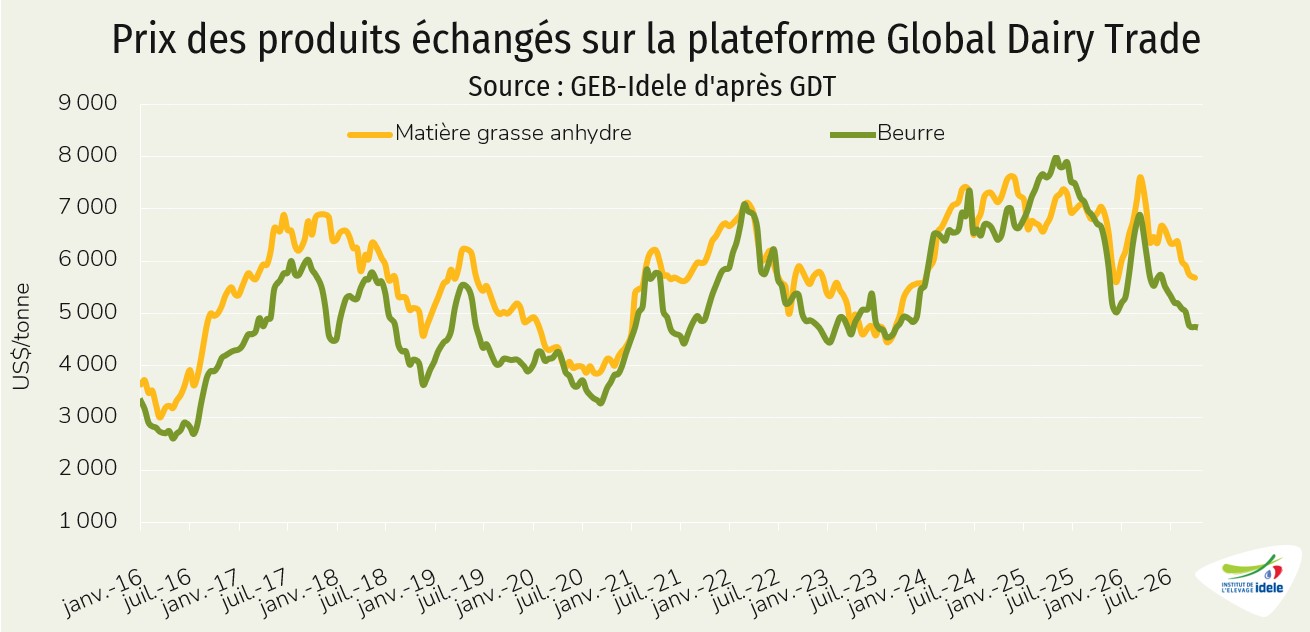
La croissance de production de lait dans les principaux bassins exportateurs est désormais majoritairement portée par les États-Unis et son cheptel étoffé. Et après une première flambée au printemps, les cours de la poudre maigre s'y envolent à nouveau. Dans l'UE comme en France, la hausse de production est désormais plus limitée, mais par rapport à un niveau 2025 soutenu. La collecte a résisté malgré un été marqué par les fortes chaleurs et la sécheresse.
Lait de vache » Collecte laitière »
Les États-Unis, premier moteur de la croissance de production de lait
Dernière révision leLa croissance de production de lait dans les principaux bassins exportateurs est désormais majoritairement portée par les États-Unis qui disposent d’un cheptel étoffé comme jamais. Si le rythme de croissance s’est réduit dans l’UE, la production y reste soutenue, notamment en Allemagne. Seule l’Irlande marque le pas parmi les grands producteurs de la zone.
Moindre croissance de la production de lait chez les principaux exportateurs. Les États-Unis résistent
En août 2026, la production cumulée de lait des sept premiers exportateurs mondiaux de produits laitiers (Argentine, Australie, Biélorussie, États-Unis, Nouvelle-Zélande, Royaume-Uni et UE-27) restait en hausse. Le rythme de croissance sur un an avait cependant à nouveau ralenti, n’atteignant que 262 000 tonnes (+1,0% /août 2025) contre encore plus d’un million de tonnes en mars dernier. Attention toutefois, les comparaisons sont effectuées par rapport à un second semestre 2025 où les niveaux de production étaient croissants et déjà élevés.
En août 2026, seul de Royaume-Uni affichait une baisse. Comparés aux niveaux soutenus un an auparavant, les variations de production restaient variables :
- +278 000 t pour les États-Unis à 9,03 millions de tonnes (+1,7% /2025) ;
- +154 000 t pour l’UE-27 à 12,50 millions de tonnes (+0,6%) ;
- +34 000 t pour la Nouvelle-Zélande à 2,43 millions de tonnes (+2,4%) ;
- +23 000 t pour l’Argentine à 1,05 million de tonnes (+2,2%) ;
- +19 000 t pour la Biélorussie à 768 000 tonnes (+2,4%) ;
- +6 000 t pour l’Australie à 740 000 tonnes (+0,8%) ;
- -45 000 t pour le Royaume-Uni, seule zone en baisse dans le groupe à 1,25 million de tonnes (-3,5%).
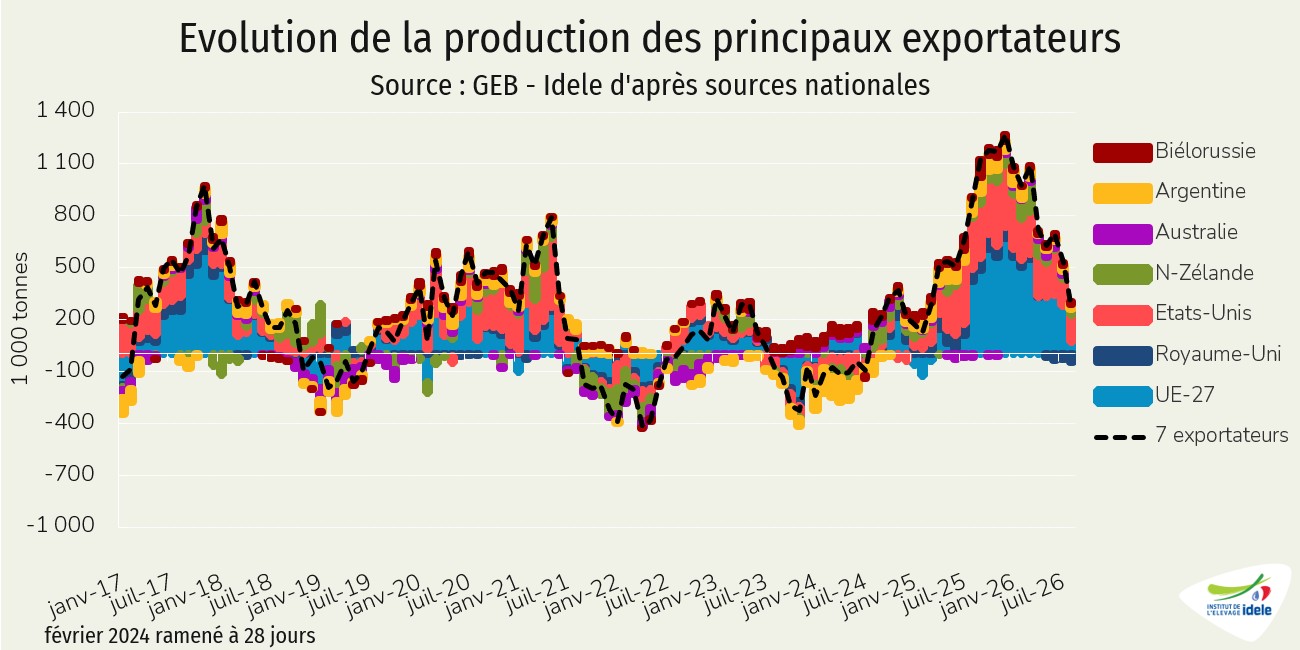
La majorité de la croissance de la collecte du groupe était réalisée par les États-Unis (59% du total en août 2026 contre seulement 29% le mois précédent), une première depuis avril 2025. En effet, l’UE a cédé sa première place avec une participation à 27% de la croissance du groupe contre 52% en juillet.
Aux États-Unis, la production de lait continue de battre des records
Aux États-Unis, la production est restée particulièrement dynamique depuis le début du second semestre 2026. Depuis février 2025, la production mensuelle dans le pays bat des records, comparée aux mêmes mois des années précédentes. Août 2026 n’a pas échappé à la règle. Depuis le début de l’année, 72,06 millions de tonnes ont été produites (+2,6% /2025). Un niveau inédit qui constitue un record absolu.
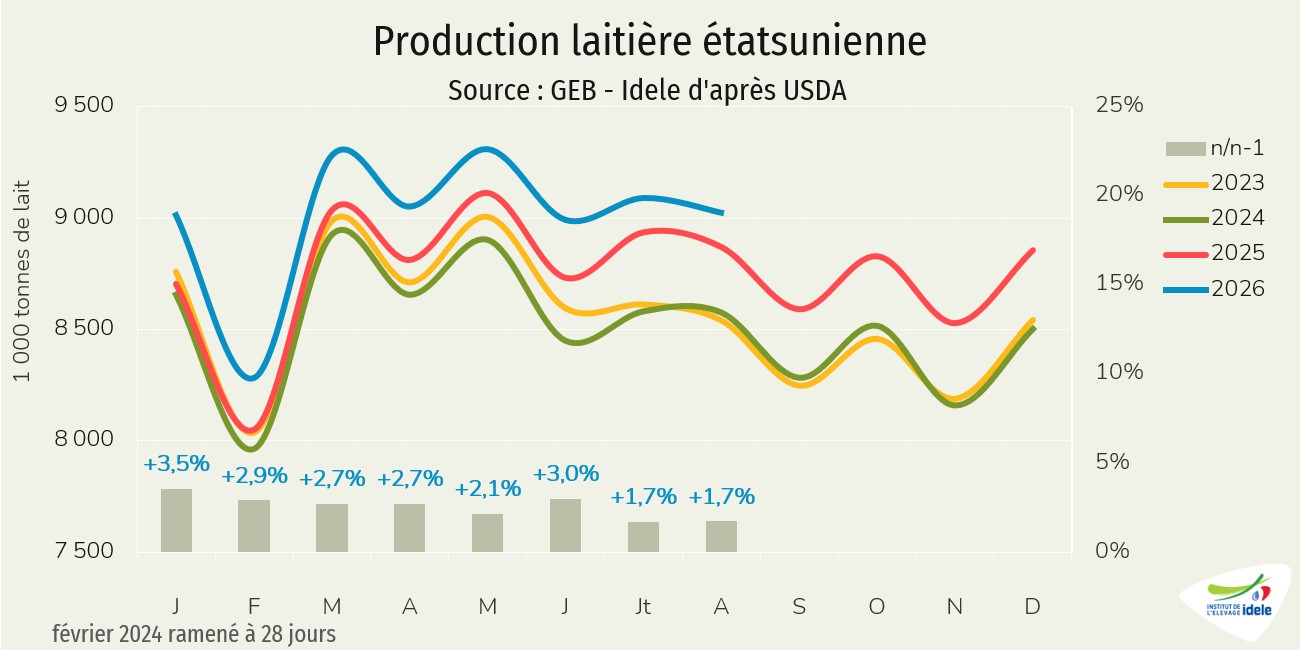
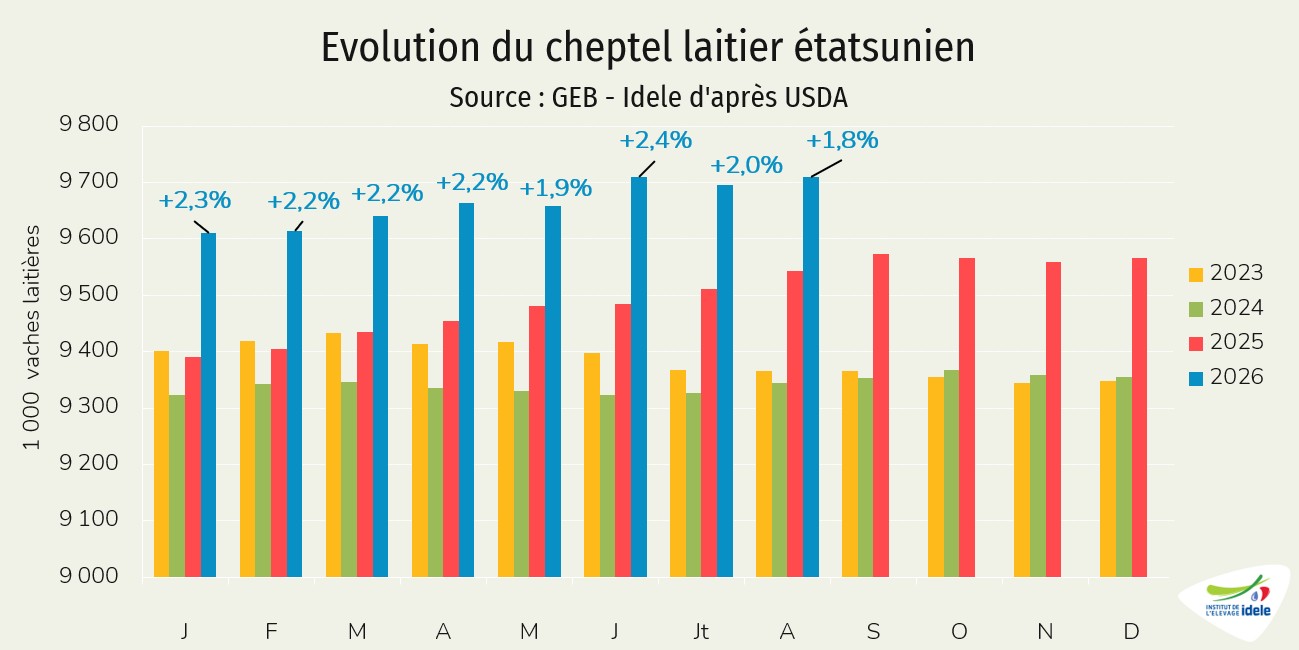
La hausse de la production étatsunienne est portée par un cheptel laitier étoffé. En août 2026, le pays comptait 9,71 millions de vaches laitières (+1,8% /2025), soit le plus haut total historique à égalité avec juin 2026. En moyenne depuis le début de l’année, le cheptel national de vaches laitières compte près de 200 000 vaches de plus que l’année précédente et 330 000 têtes de plus qu’en 2024.
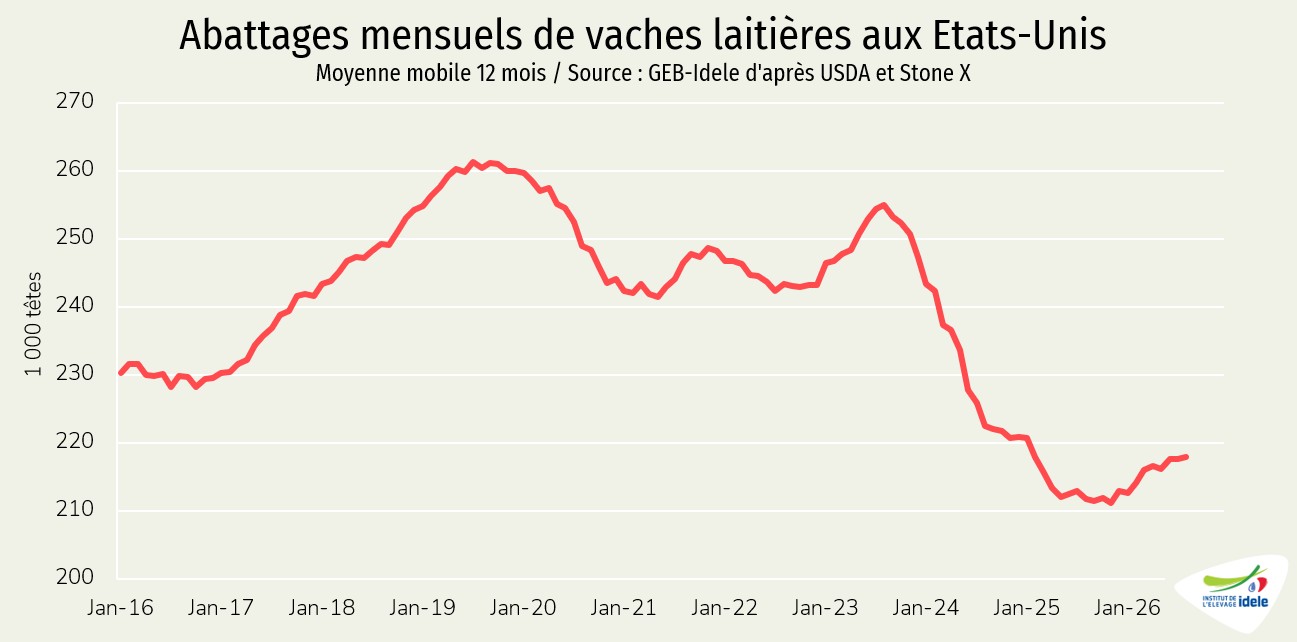
Il faut dire que les abattages de vaches laitières sont au plus bas depuis de nombreux mois malgré un léger redressement récent. D’après l’USDA, en cumul depuis le début de l’année, ce sont seulement 1,73 million de vaches laitières qui ont été abattues aux États-Unis, soit un niveau à peine supérieur au faible total de 2025 (+3,6%), mais inférieurs aux années antérieurs (-2,7% /2024, -16,7% /2023 et -10,6% /2022).
Le cheptel s’est étoffé alors que le renouvellement a été plutôt limité, faute de disponibilité en génisses laitières. D’après l’USDA, le prix des femelles de remplacement s’est envolé dans le pays soulignant le manque de disponibilité. Depuis le début de l’année, le prix a progressé de 10%. En août 2026, le prix des femelles de remplacement a atteint 3 260 US$, soit 72% de plus qu’en janvier 2024, avant l’envolée des cours.
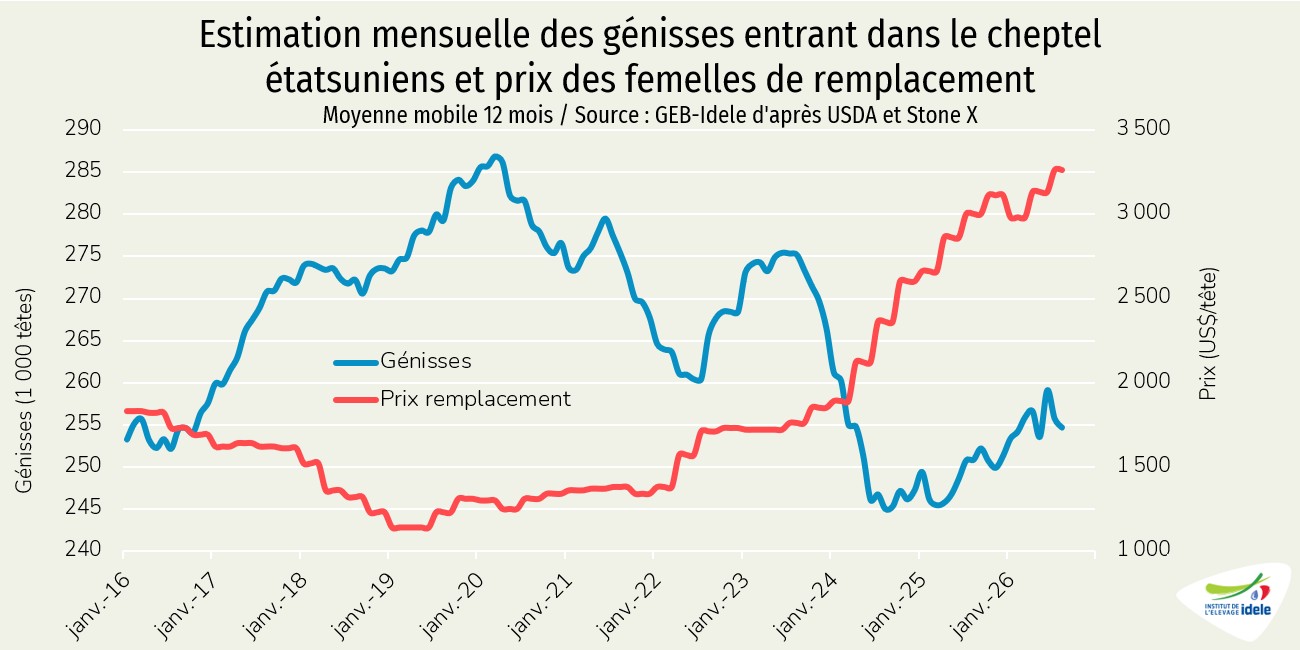
Ce manque de renouvellement au sein d’un cheptel étoffé se traduit par un vieillissement des vaches et une hausse du nombre moyen de lactations par vache laitière. Pour le moment, cela ne semble pas avoir eu d’influence sur la productivité moyenne par vache qui continue de progresser. En moyenne entre janvier et août 2026, elle atteignait 30,8 litres par vache et par jour, niveau supérieur aux années précédentes, bien que la croissance soit moindre (+0,5% /2025 et +1,2%% /2024 et même 8,7% /2015).
Il reste difficile de dire si la hausse de la production aux États-Unis sera durable. D’après la Rabobank, le cheptel étoffé aux États-Unis devrait soutenir la croissance de production fin 2026 et en 2027, mais à un rythme moins important.
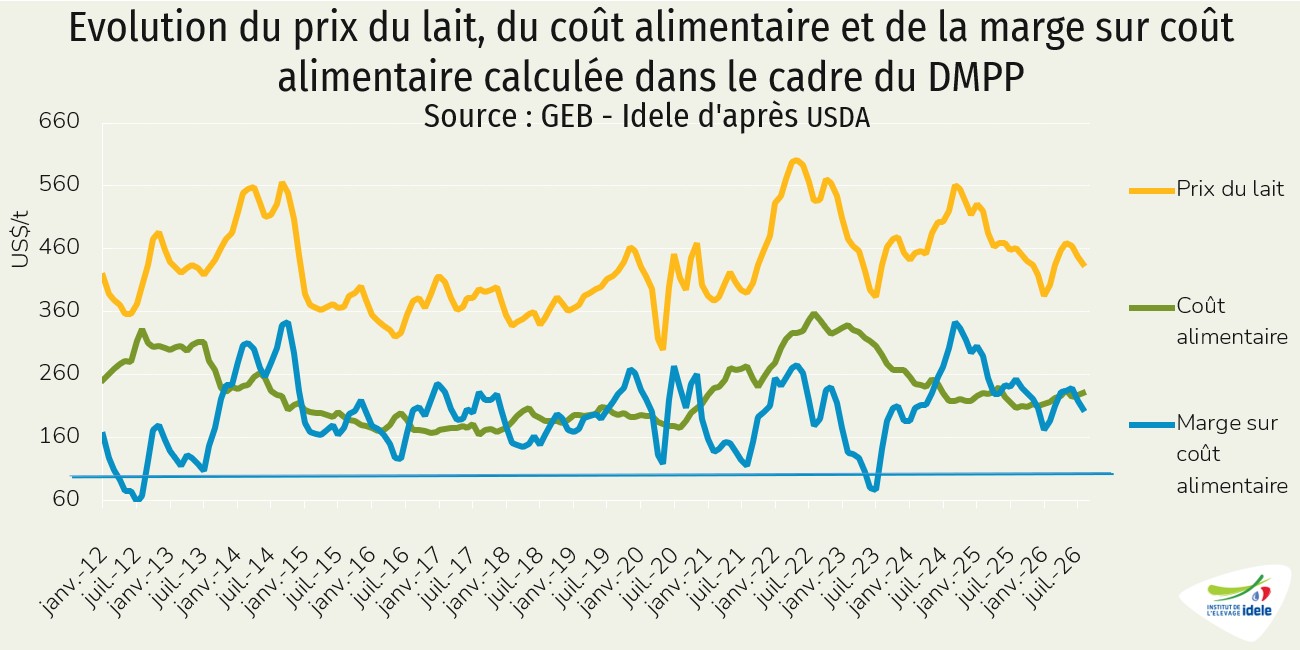
Si les marges sur coût alimentaire en atelier laitier se sont repliées dans le pays d’après l’USDA dans le sillage du recul du prix du lait et de la hausse du coût de l’alimentation, elles demeurent encore intéressantes pour les éleveurs. Et la récente hausse du prix de la poudre maigre pourrait entraîner à court terme la hausse du prix du lait à la ferme et l’amélioration des marges.
Moindre croissance de la collecte en UE, l’Irlande en retrait
La canicule a ponctuellement pesé sur les niveaux de collecte dans certains États membres de l’UE, sans toutefois provoquer à ce stade de recul généralisé de la production laitière dans la zone. Cependant, en août 2026, la collecte européenne connaissait un taux de progression moindre que les mois précédents. Attention toutefois, août 2025 marquait le début de la progression marquée de la production dans le sillage de prix incitatifs en début d’année, de la disponibilité en fourrages et de prix plus abordables des aliments. En août 2026, la collecte de l’UE atteignait ainsi le total de 12,50 Mt (+0,6% /2025). En cumul depuis le début de l’année, ce sont près de 102,6 Mt (+3,0% /2025), un niveau record malgré les épisodes climatiques sévères de la fin du printemps et de l’été 2026.
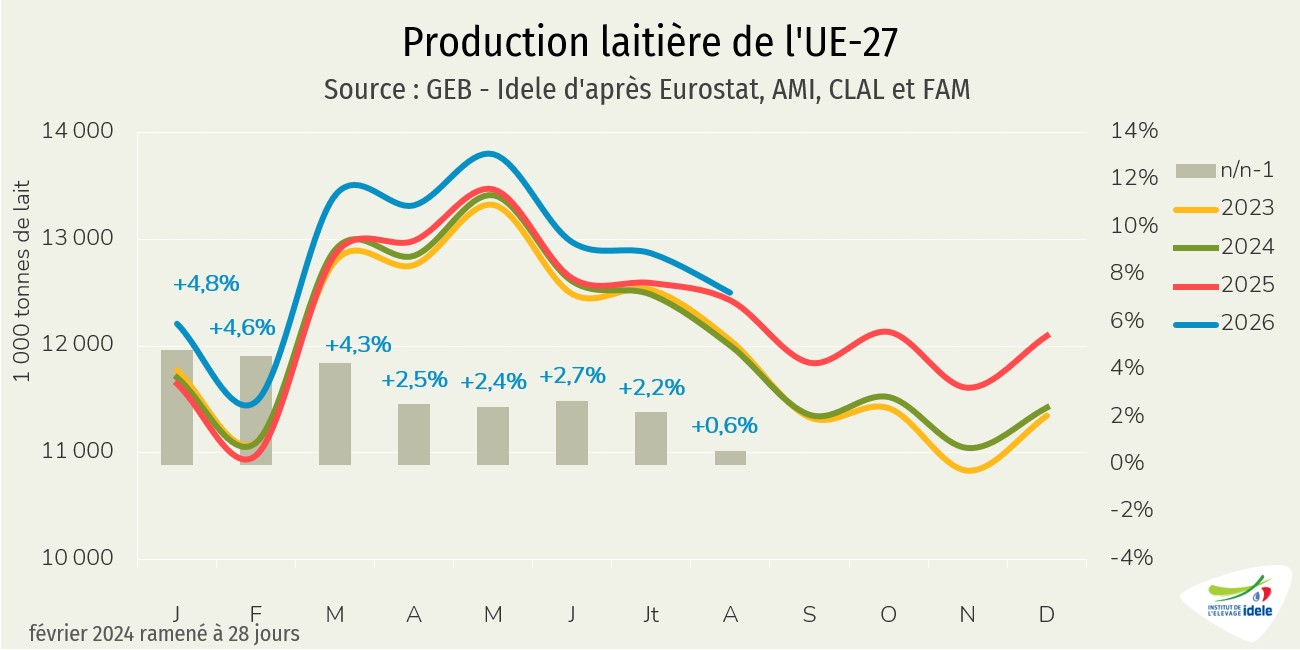
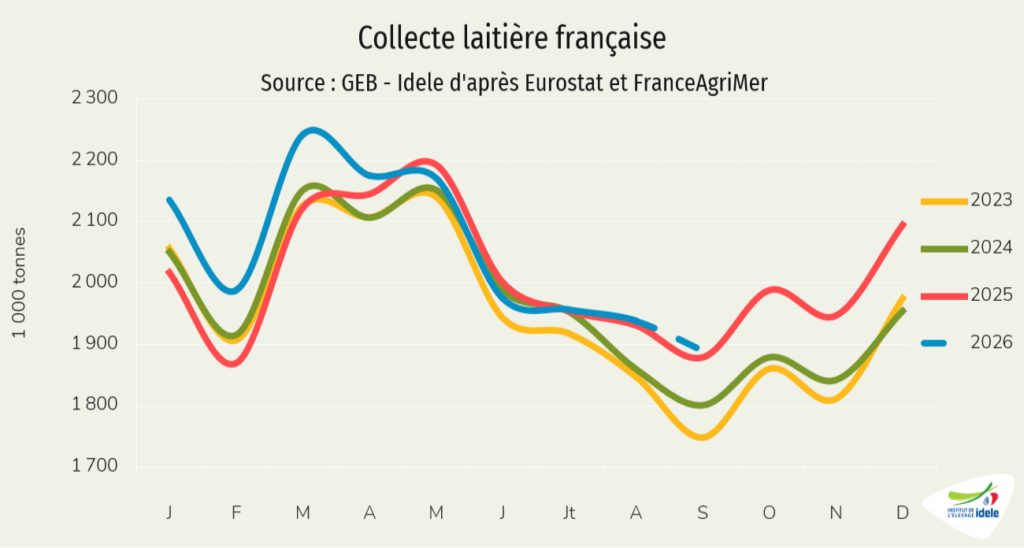
Les collectes mensuelles restaient malgré tout en hausse sur un an chez la majorité des principaux exportateurs européens. C’était notamment le cas en Allemagne (+3,1% /août 2025 à 2,73 Mt) ou au Danemark (+4,0% à 514 000 t). La progression relative était plus mesurée en Pologne (+0,3% à 1,17 Mt), aux Pays-Bas (+0,7% à 1,17 Mt) ou encore en France (+0,4% à 1,94 Mt). La production était stable en Italie (= à 1,08 Mt) ou en Suède (= à 514 000 t).
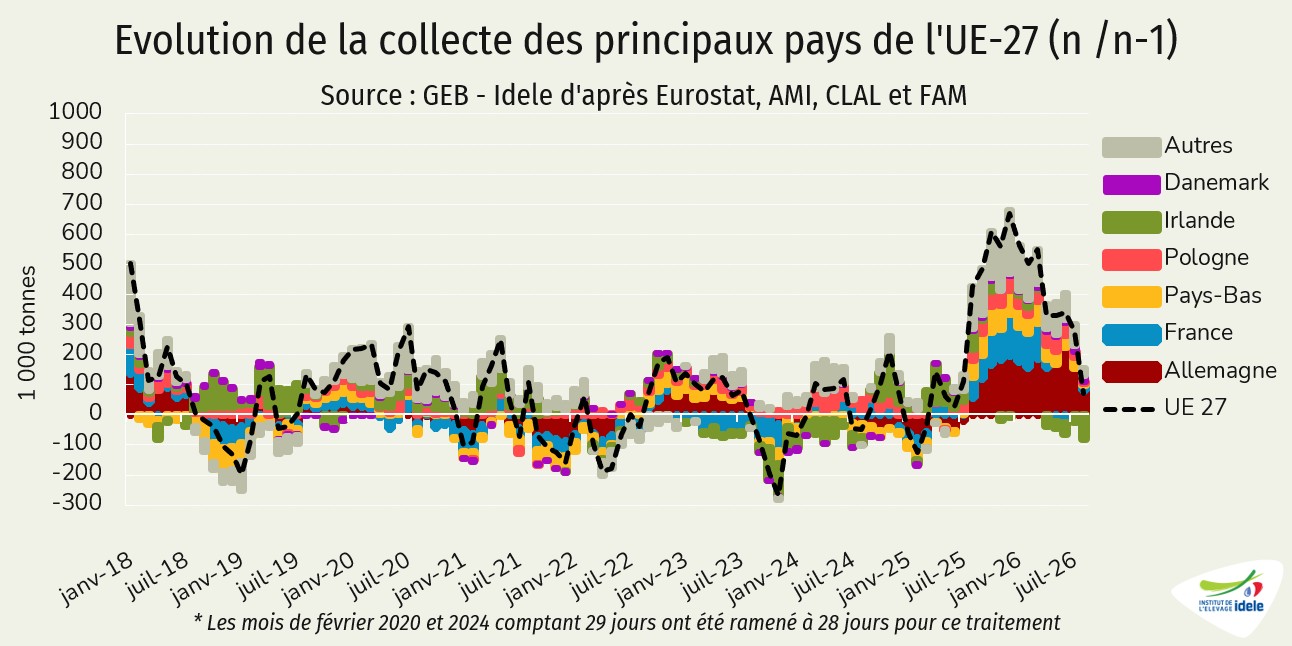
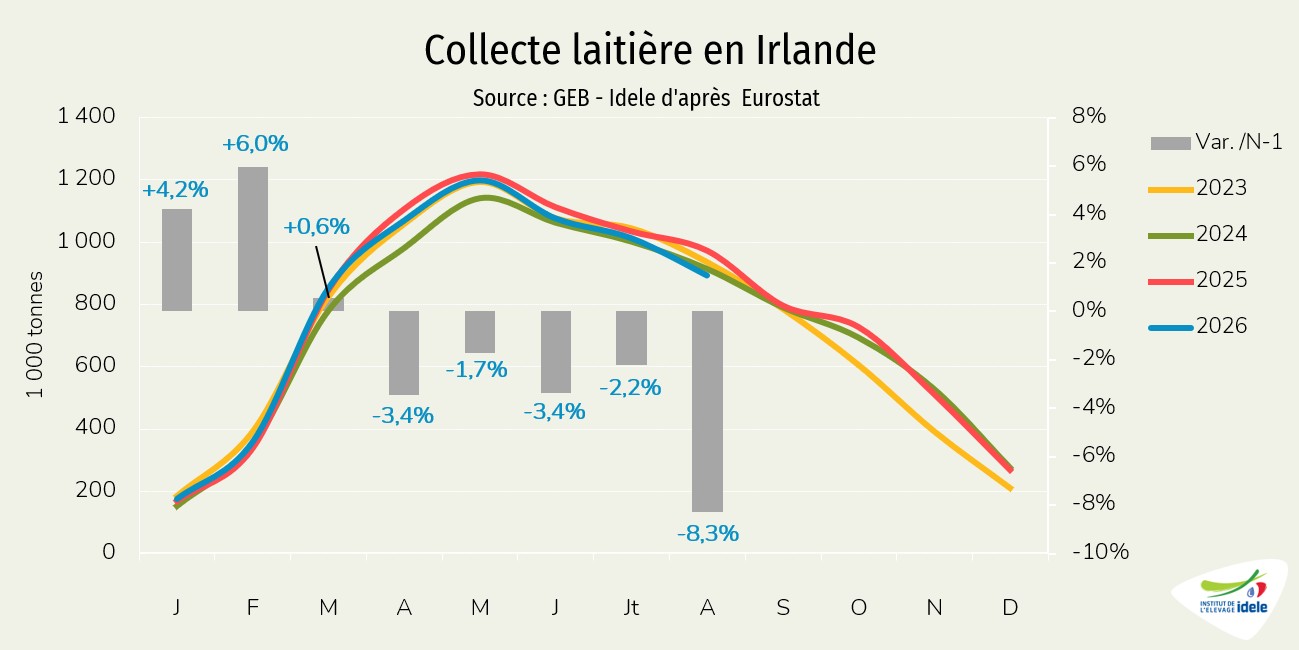
Elle était cependant à nouveau en recul en Irlande, où les éleveurs ont subi un été particulièrement chaud et sec, notamment dans le Sud et l’Est du pays. Le niveau de collecte d’août 2026 n’atteignait que 892 000 tonnes, plus bas niveau de la décennie (-8,3% /2025). En cumul depuis le début de l’année, la production irlandaise avait reculé de 2,5% par rapport au total élevé de 2025.
Les perspectives de production de lait dans l’UE restent mitigées. Début septembre, la Rabobank envisageait un repli de la production sur un an, comparé cependant à des niveaux de production élevés fin 2025.