Lait de vache

Le climat pèse sur la production laitière

La production laitière mondiale reste orientée à la hausse, mais son rythme de croissance ralentit, notamment sous l’effet des fortes chaleurs qui ont affecté plusieurs régions d’Europe. Dans l’hémisphère Sud, la perspective d’un épisode El Niño d’ampleur exceptionnelle fait craindre une multiplication d’événements climatiques extrêmes. En France, la reprise des naissances après les perturbations liées à la FCO soutient le potentiel de production, mais les fortes chaleurs et la sécheresse ont en partie limité cet effet. Du côté des ménages, les achats de beurre et de crème ont reculé cet été.

Lait de vache » Collecte laitière »

Production mondiale croissante, climat détraqué

Au cœur de l’été boréal, la production de lait restait globalement orientée à la hausse sur un an dans les principaux bassins exportateurs. La production a cependant été affectée dans certains États d’Europe occidentale. L’hémisphère Sud se prépare à faire face à une multiplication d’événements climatiques exceptionnels dans le sillage d’un phénomène El Niño d’ampleur inédite.

Croissance de la collecte en UE malgré les chaleurs estivales exceptionnelles

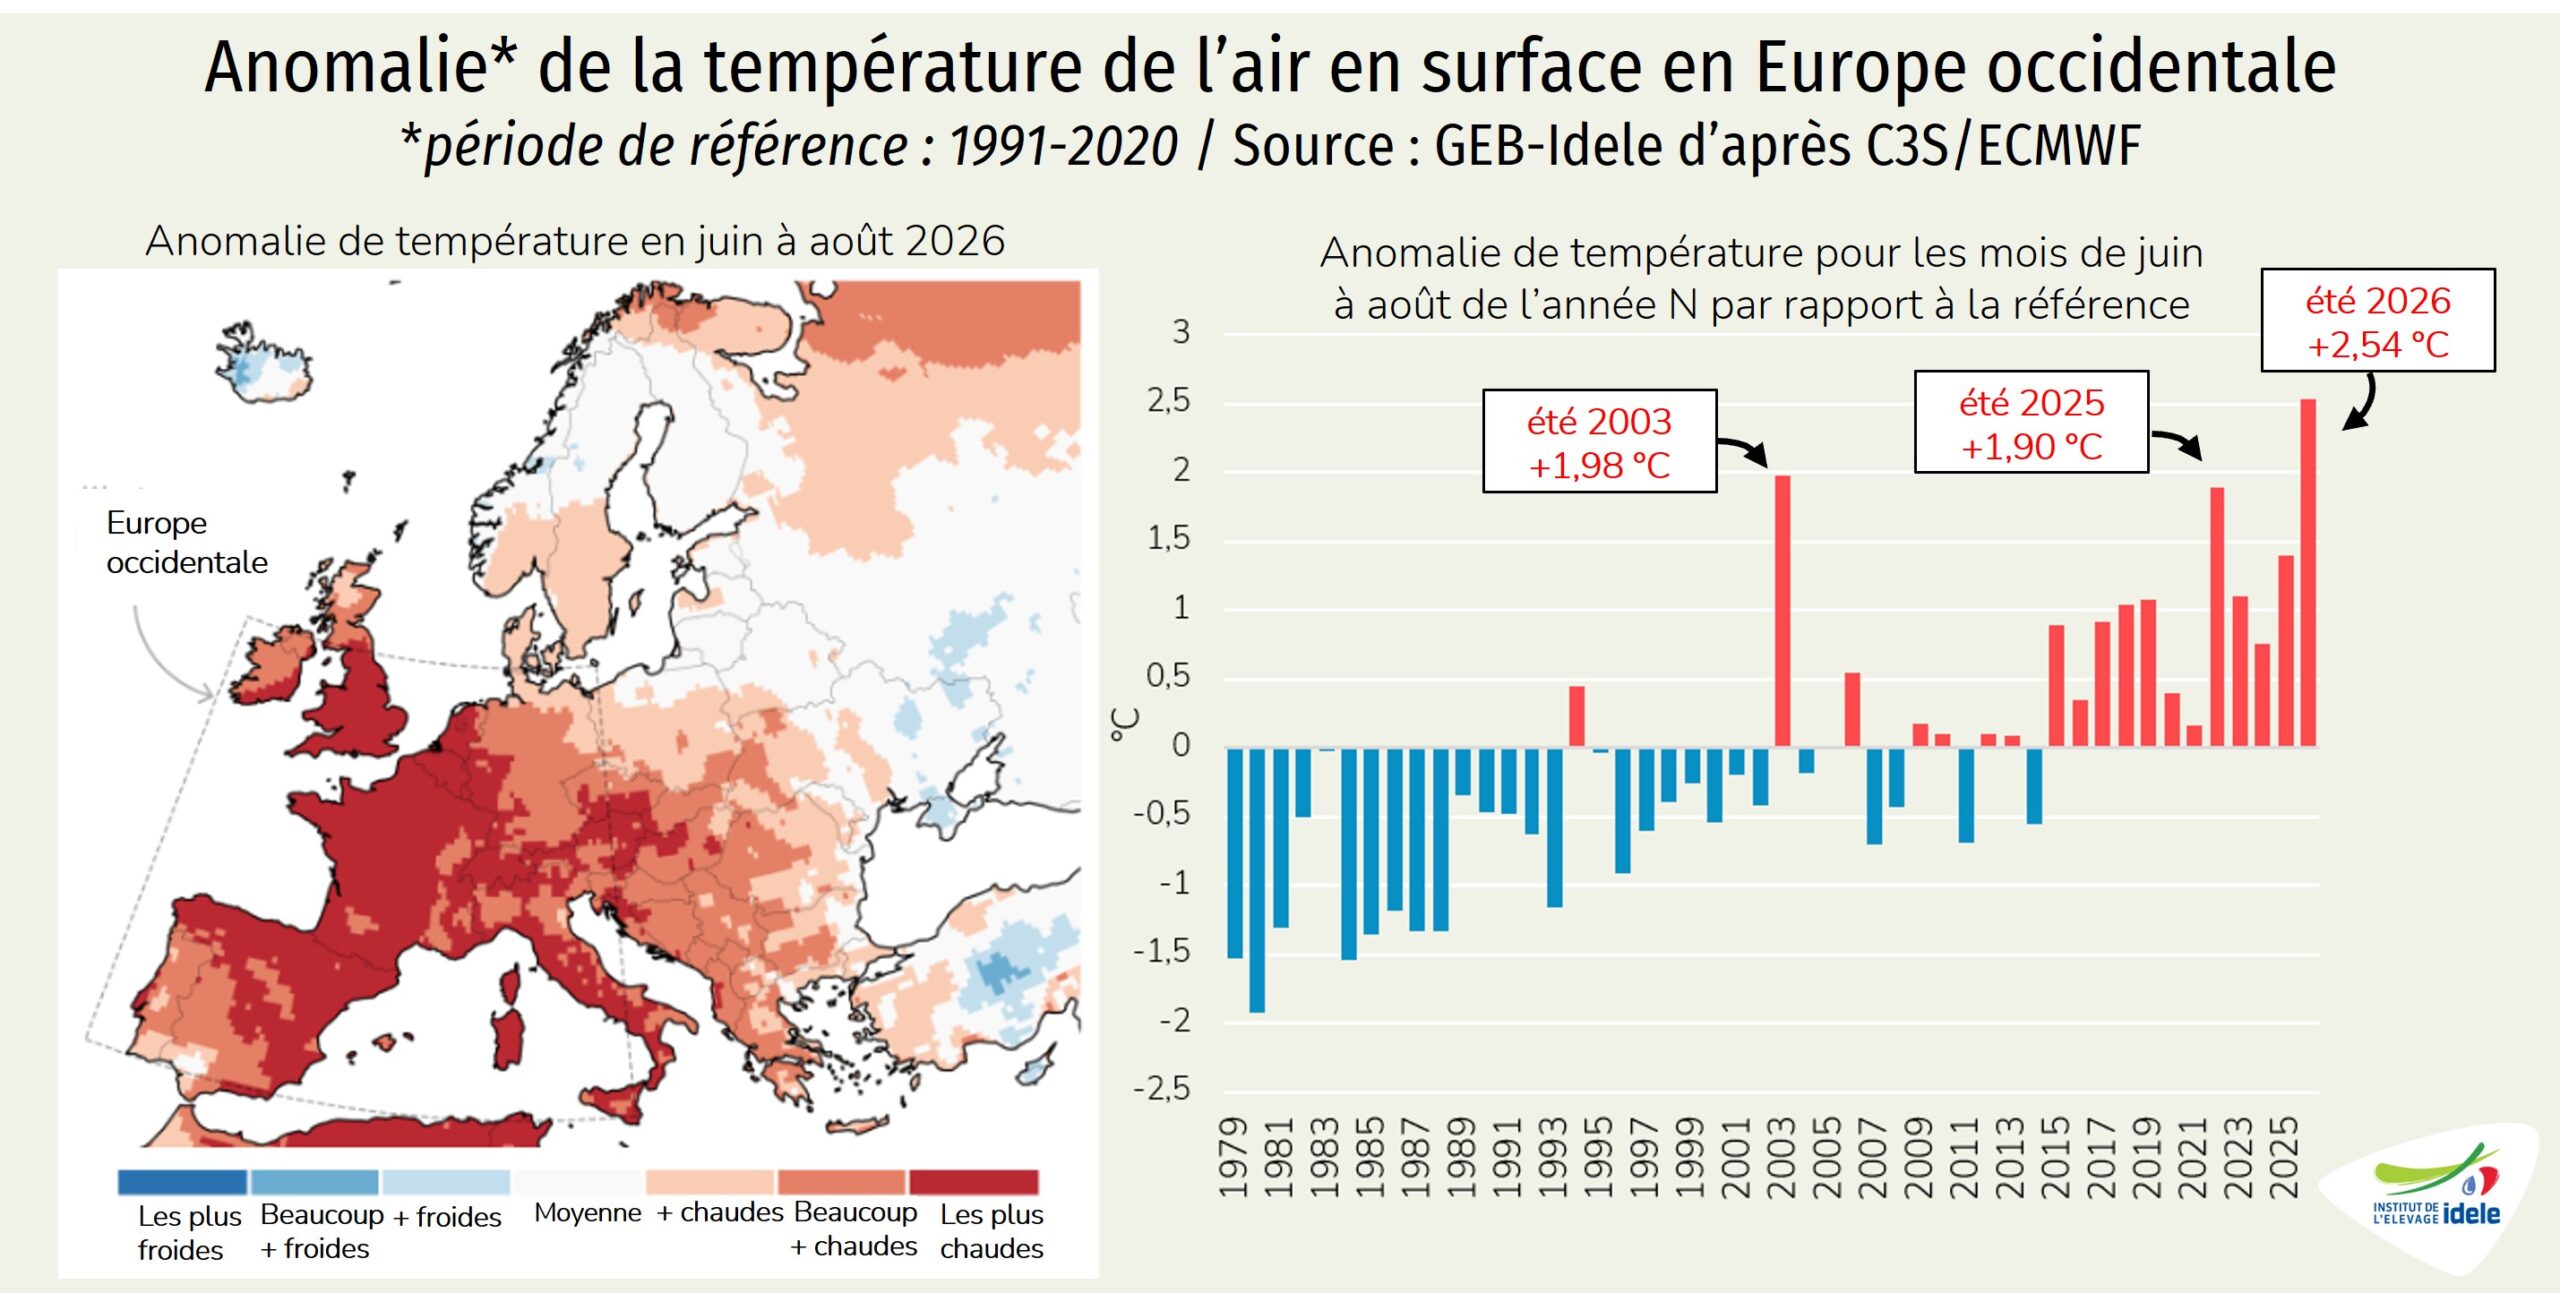
Depuis la fin du mois de mai 2026, plusieurs épisodes caniculaires et une sécheresse inédite ont frappé l’Europe occidentale et notamment la France. Les températures ont atteint un record historique en Europe. Sur l’ensemble des mois de juin, juillet et août, l’anomalie relevée a été supérieure à 2,5°C par rapport à la moyenne des températures pour les mêmes mois de 1991 à 2020. La canicule a été particulièrement intense dans le Centre et le Sud de la Grande Bretagne, le Sud de l’Irlande, la quasi-totalité du territoire métropolitain de la France, l’Ouest de l’Allemagne, dans le Centre et le Nord de l’Espagne et dans l’Ouest de l’Italie notamment.
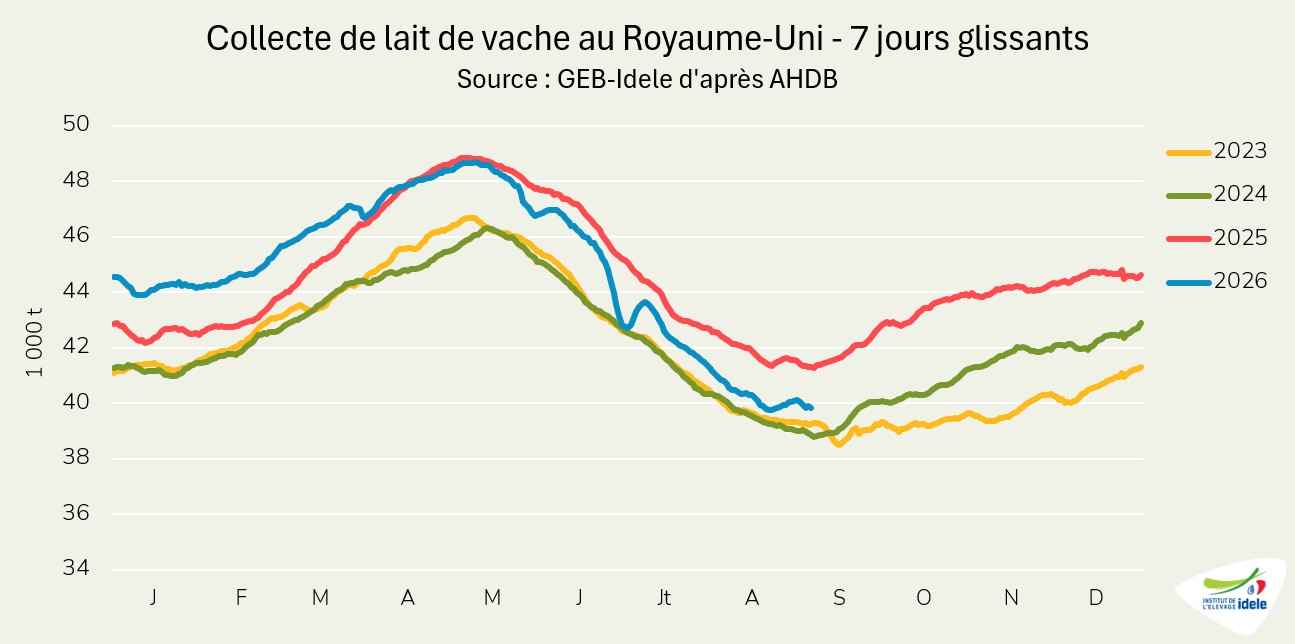
La collecte de lait a été affectée par la répétition des vagues de canicule. Ce fut le cas en France mais également outre-Manche. Au Royaume-Uni, la collecte a affiché des baisses marquées lors des épisodes les plus intenses. Entre le 20 mai et le 5 septembre 2026, elle a reculé de 2,7% par rapport à la même période de 2025. Elle flirte depuis le début de l’été avec les niveaux de 2024 et 2025.
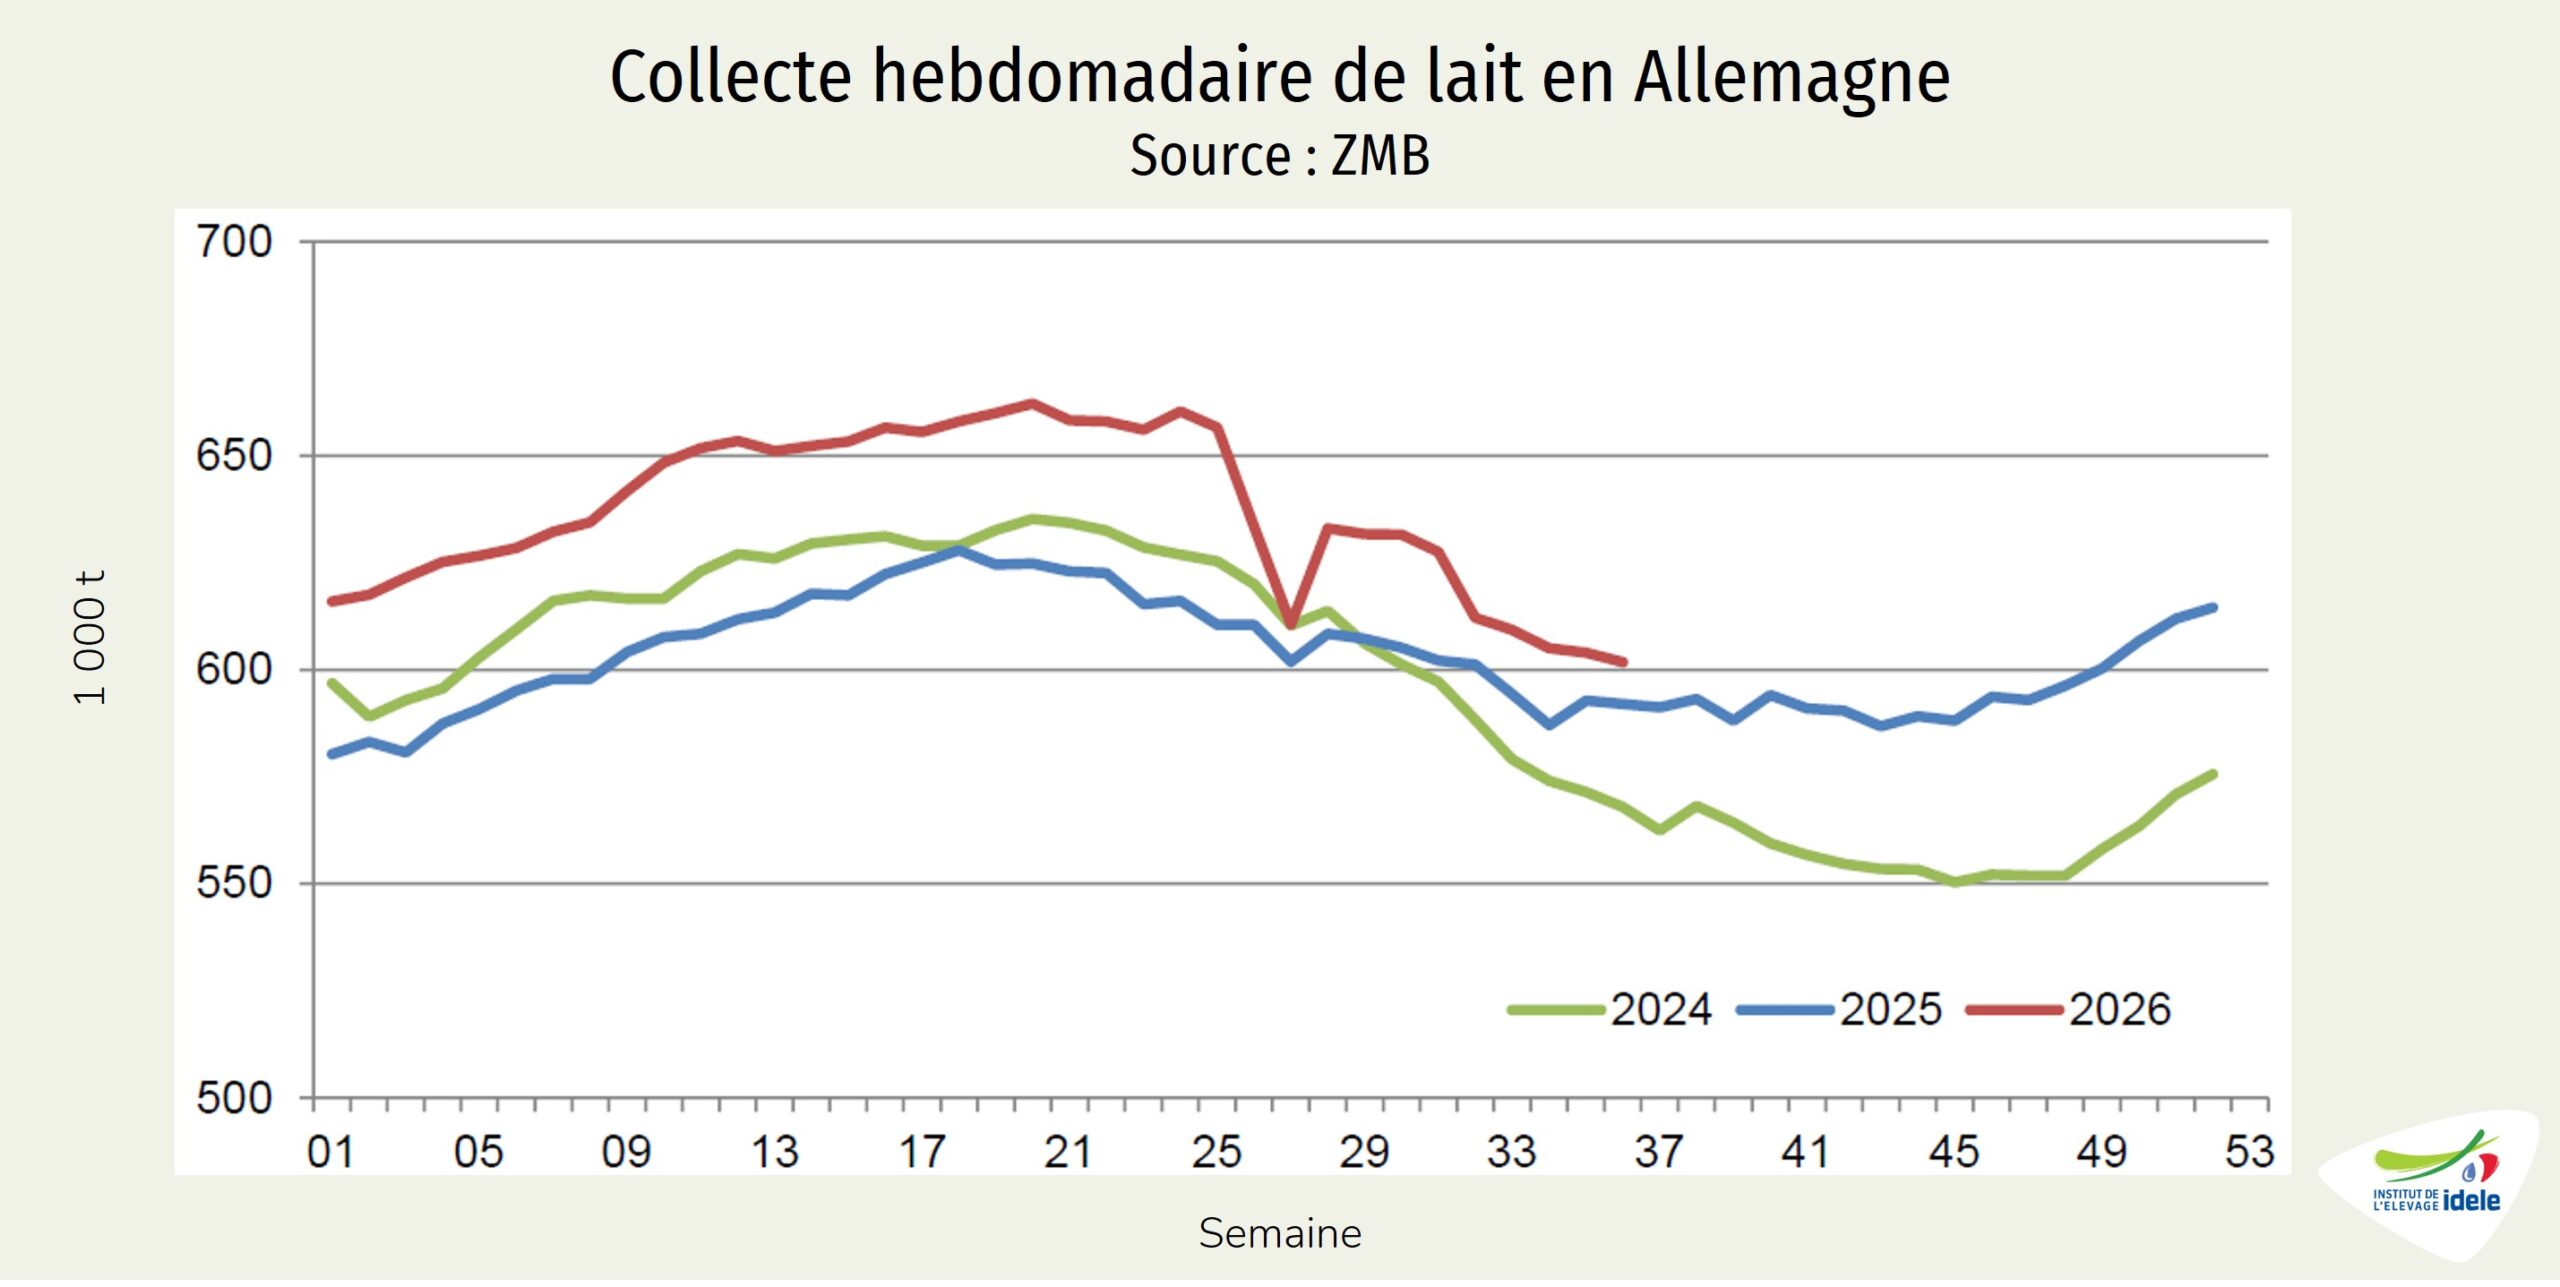
En Allemagne, la collecte a été particulièrement affectée au début des épisodes caniculaires. Mais d’après ZMB, si la collecte a bien été touchée par le climat, elle restait au dessus des niveaux des campagnes supérieures. En semaine 36 (31 août – 6 septembre), en pleine période de baisse saisonnière de la production, les laiteries allemandes ont collecté 0,4% de lait en moins que la semaine précédente. Malgré la canicule estivale, le niveau de collecte restait supérieur sur un an (+1,6% /2025).
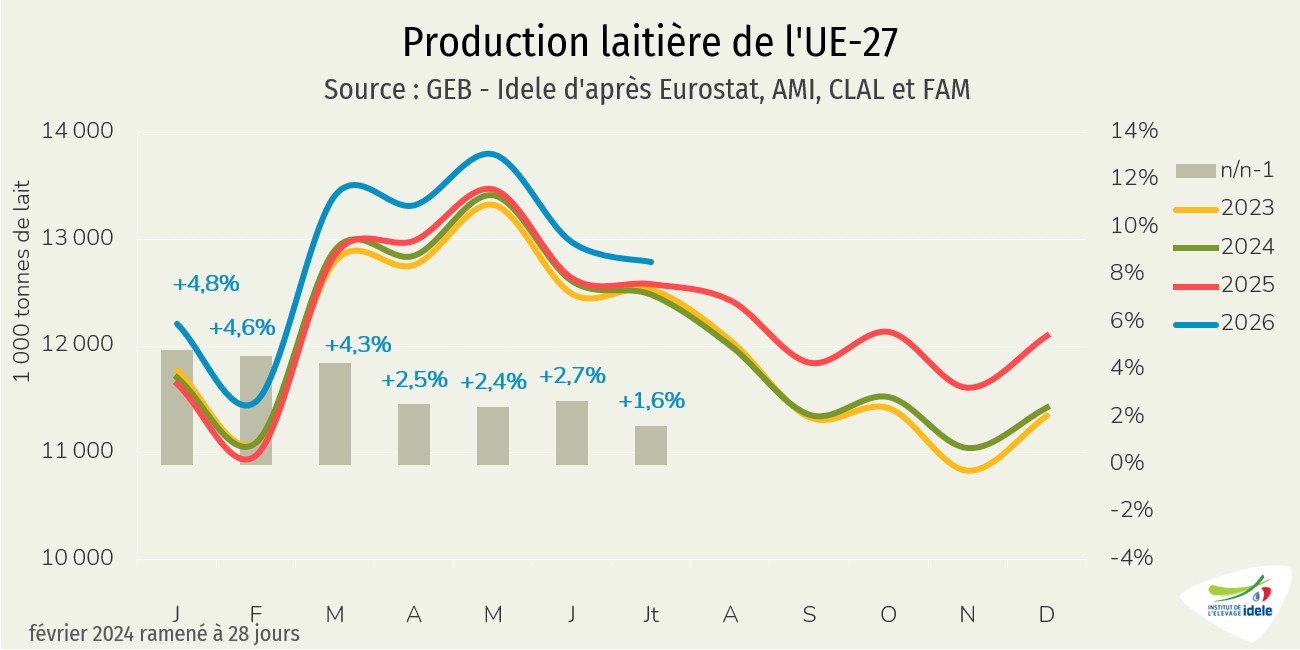
Si la canicule a pu freiner les niveaux de collecte chez certains États membres de l’UE, elles n’ont pas entraîné de repli global de la production laitière dans la zone. En juillet 2026, la collecte européenne était toujours en progression sur un an à 12,79 Mt (+1,6% /2025).
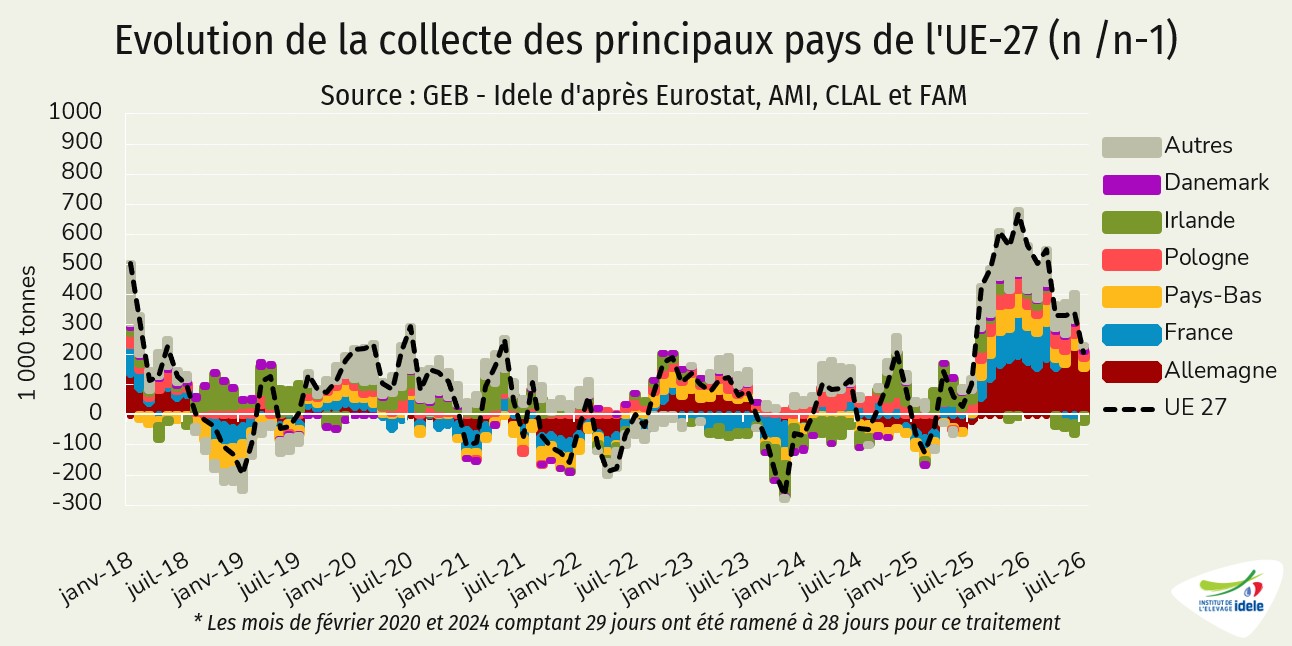
Les collectes mensuelles restaient en hausse chez les principaux exportateurs européens, à l’exception de la France. C’était ainsi le cas de l’Allemagne (+5,8% /juillet 2025 à 2,83 Mt), de la Pologne (+1,6% à 1,20 Mt), des Pays-Bas (+2,9% à 1,19 Mt) ou du Danemark (+4,1% à 518 000 t). Elle était en très légère hausse en Espagne (+0,6% à 628 000 t), stable en Italie (= à 1,10 Mt) et à nouveau en recul en Irlande (-2,2% à 1,01 Mt).
D’autres effets de ces épisodes de chaleurs extrêmes et du manque d’eau restent à venir et pourraient peser sur la collecte à court et moyen terme. De nombreuses inquiétudes concernent notamment les disponibilités en fourrages (en quantité comme en qualité) ainsi que les éventuels effets sur la reproduction. Et avec la hausse du coût des intrants déjà tangibles, la production de lait de l’UE pourrait être sous pression dans les prochains mois.

La production de lait est restée à la hausse chez les principaux exportateurs. Pour combien de temps ?

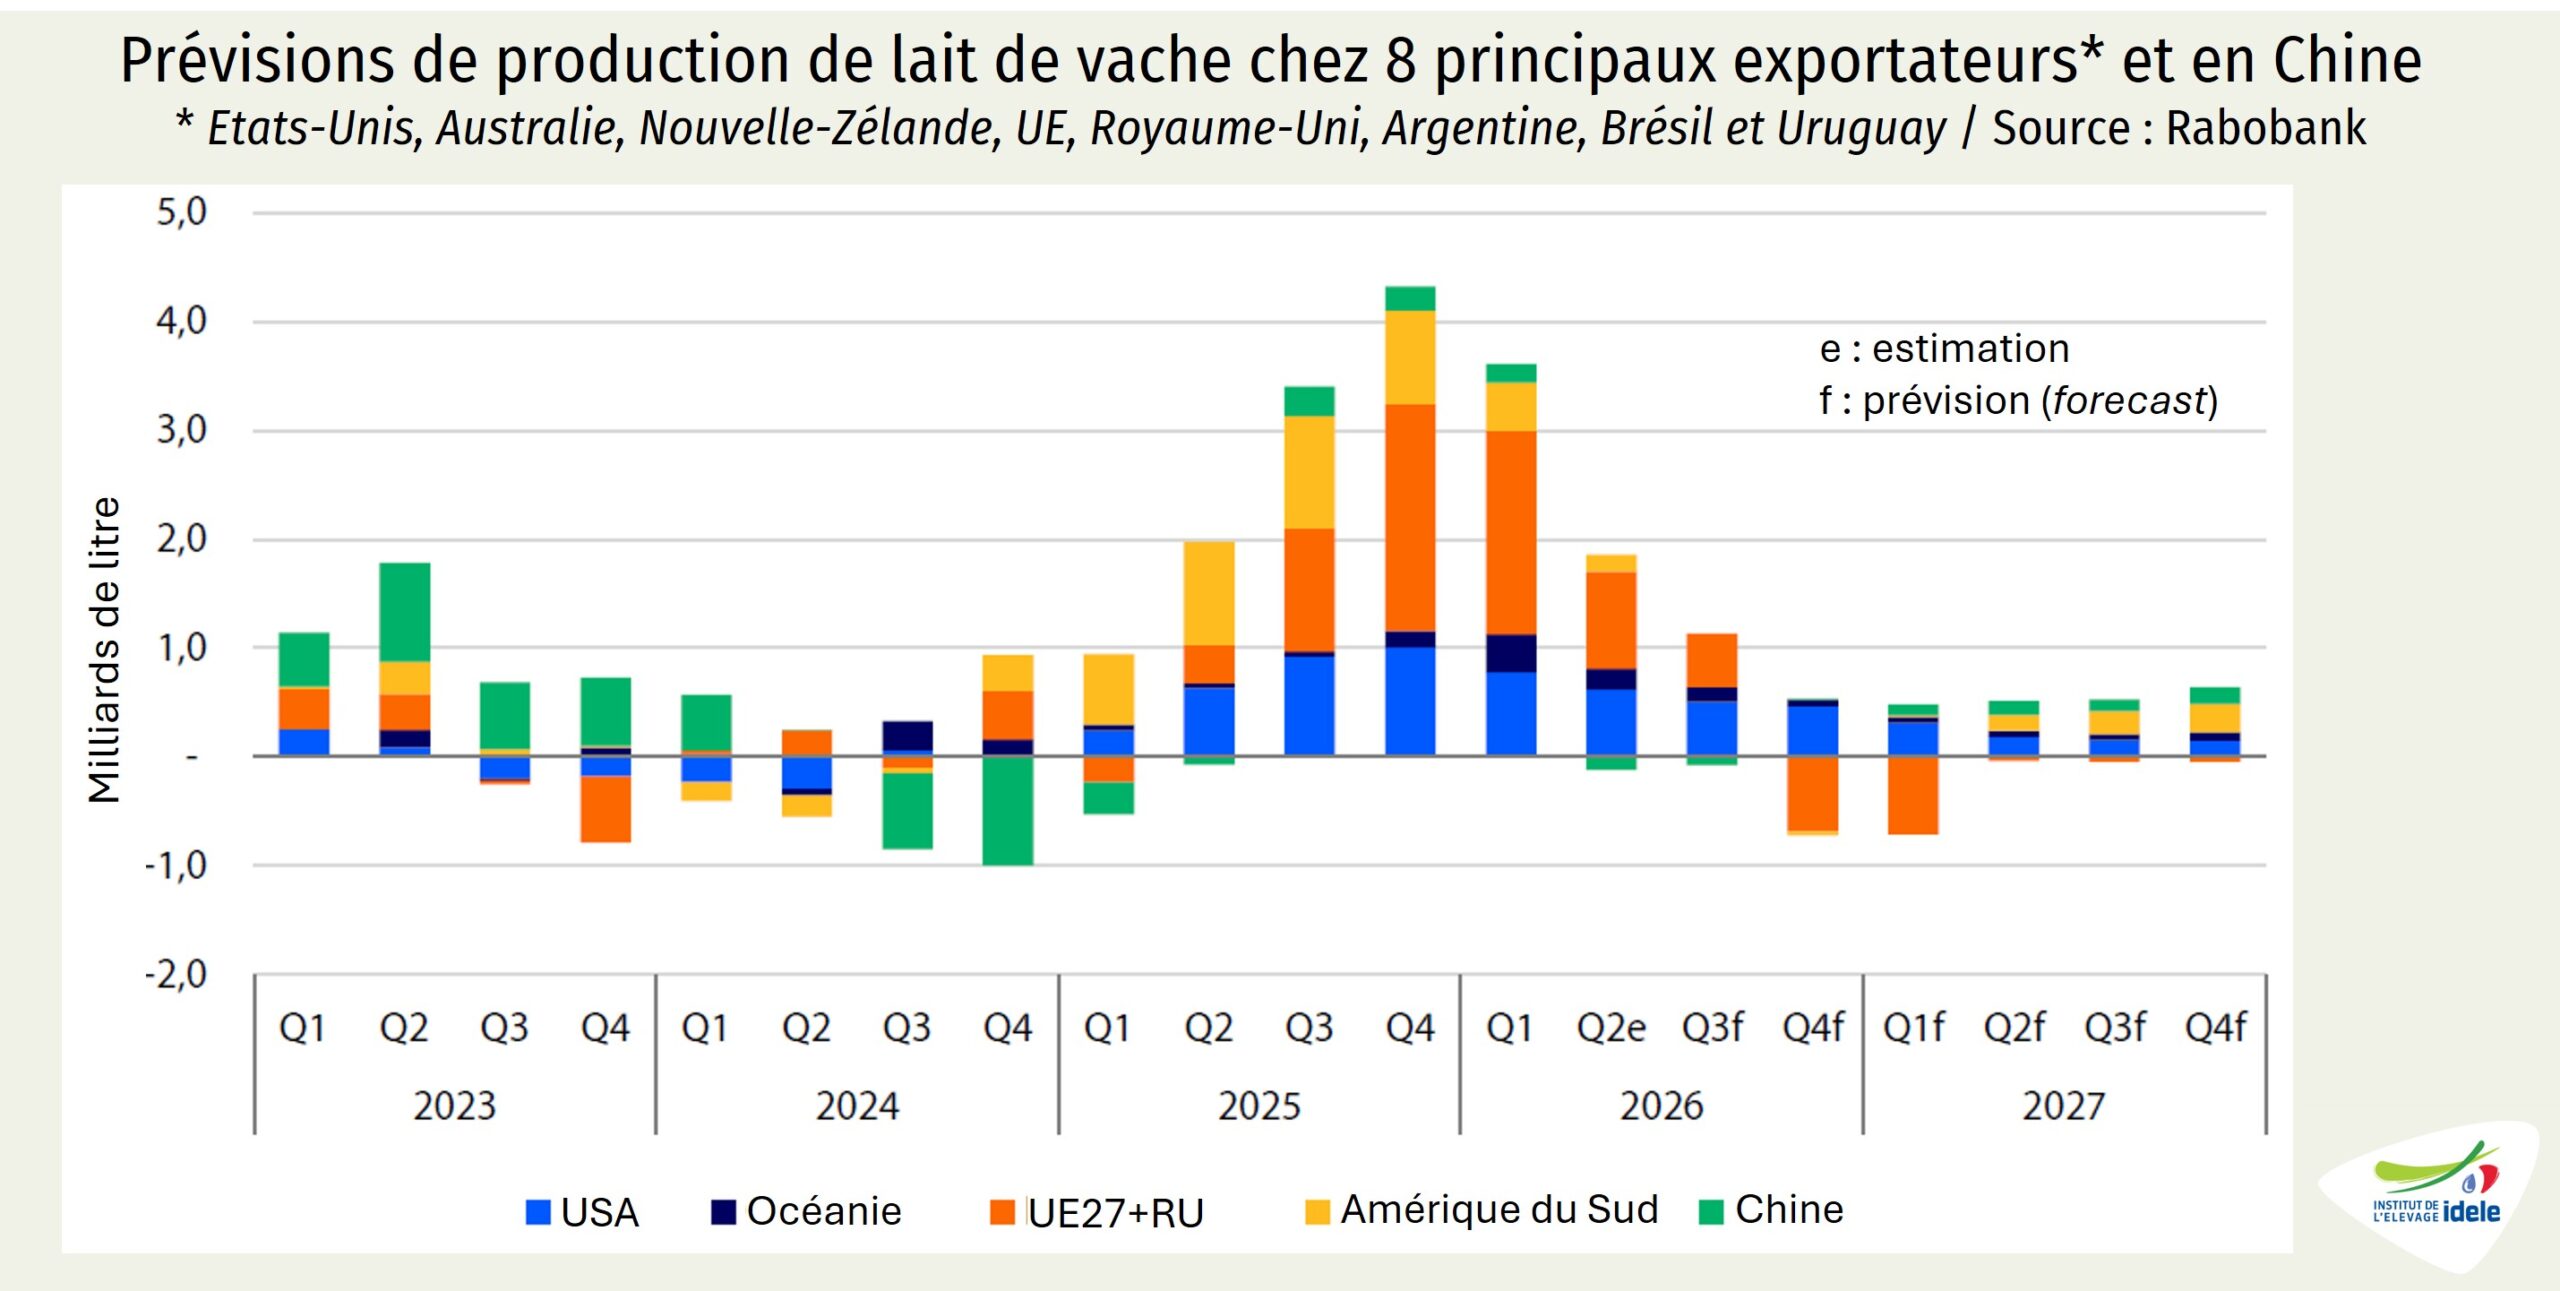
La production cumulée de lait des sept premiers exportateurs mondiaux de produits laitiers (Argentine, Australie, Biélorussie, États-Unis, Nouvelle-Zélande, Royaume-Uni et UE-27) restait orientée à la hausse en juillet. Mais le rythme de croissance sur un an avait à nouveau ralenti, n’atteignant que 500 000 tonnes (+1,8% /juillet 2025) contre encore plus d’un million de tonnes en mars dernier (+4,0% % /mars 2025).
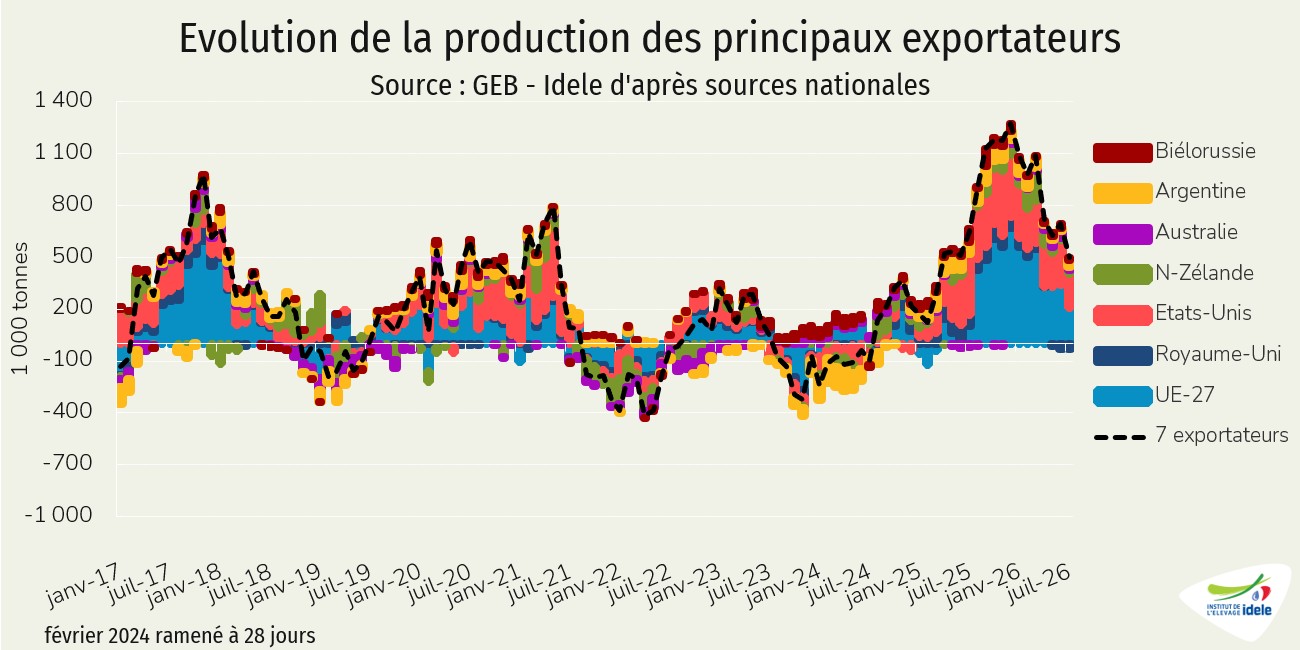
Si la croissance concernait l’essentiel des bassins exportateurs, le Royaume-Uni faisait exception (-2,5% ou -33 000 t /2025, à 1,31 Mt). L’essentiel de la progression de la production de lait restait portée par l’UE (41% de la croissance) et par les États-Unis (40%). Outre Atlantique, les marges en élevage sont restées suffisamment intéressantes pour soutenir la production, malgré le repli des prix du lait. Le pays a ainsi connu en juillet 2026 sont 24ème consécutif de croissance sur un an de la production de lait (+2,2% ou +199 000 t /2025, à 9,14 Mt).

En Océanie, si le début des campagnes laitières 2026/2027 restent sous le signe de la hausse des disponibilités en lait, le phénomène El Niño inquiète. En effet, les campagnes océaniennes devraient être affectées de conditions climatiques perturbées. Les températures historiques relevées dans le Pacifique laisse peu de doute quant à l’intensité du phénomène à venir. Ainsi, l’indice Niño 3.4 (indice calculé par l’écart moyen à la climatologie des températures de surface de l’océan sur la région définie entre 5° N et 5°S, et 170°W et 120°W) dépassait +1,8°C sur le mois d’août 2026. D’après le centre de prévision climatique de l’Université du Maryland, El Niño se renforce, avec une chance de plus de 90% d’un événement très fort lors de l’automne de l’hémisphère Nord et de l’hiver 2026-2027.
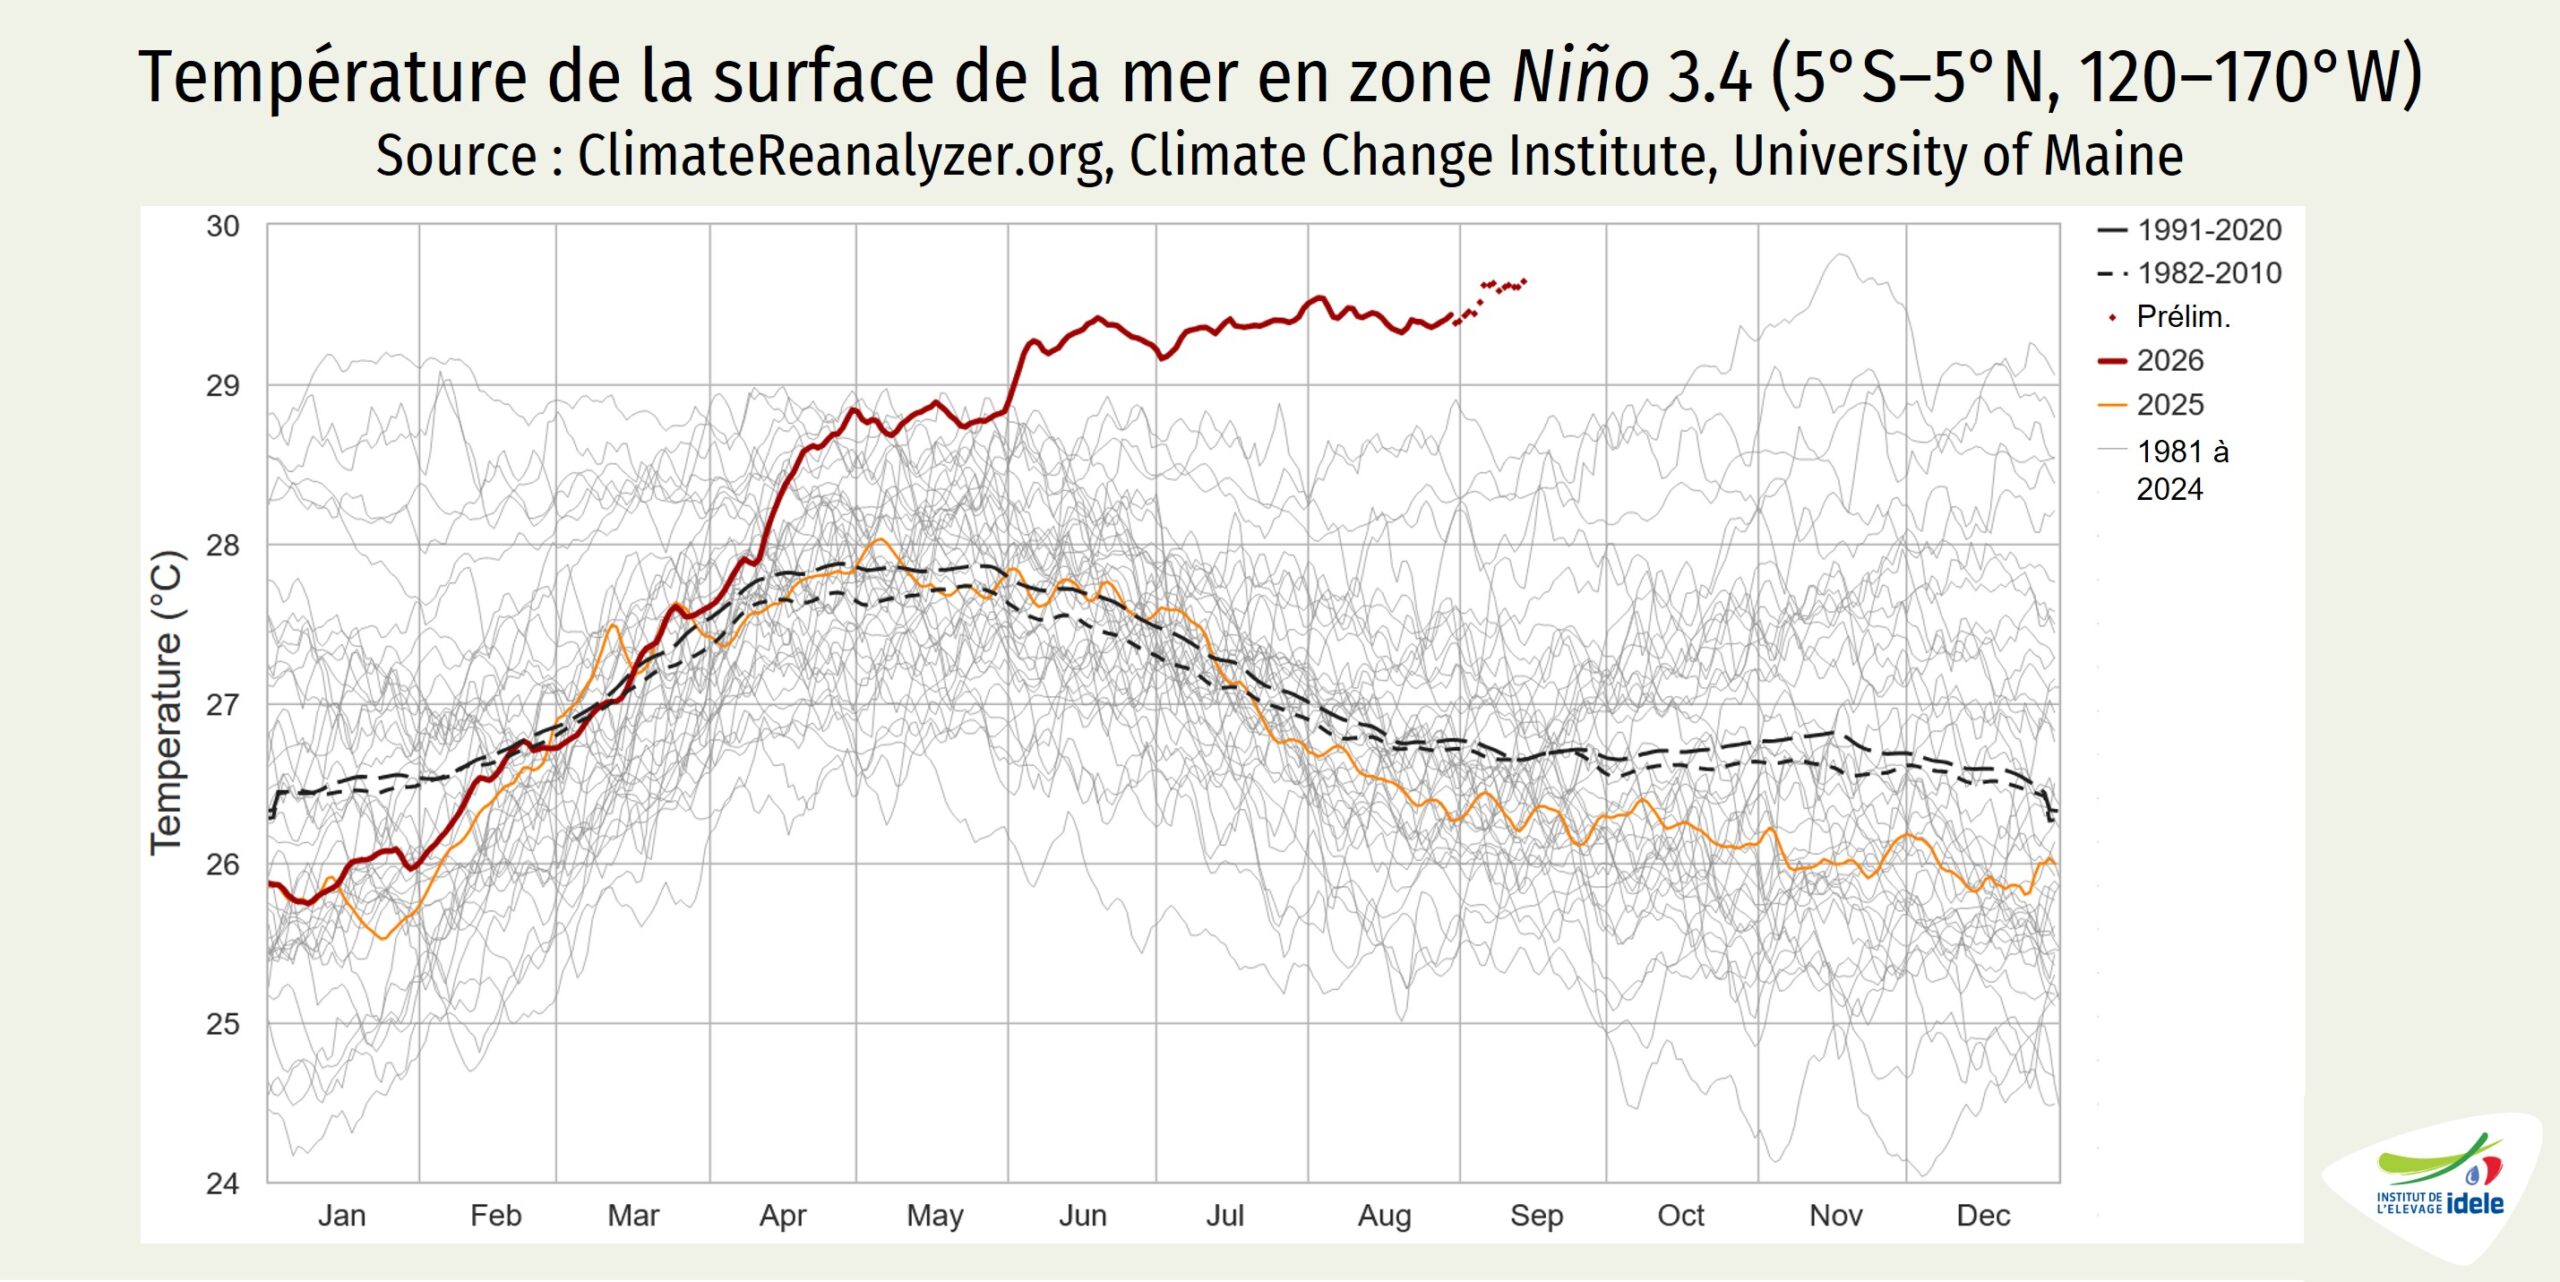
Le très probable épisode El Niño d’une intensité exceptionnelle qui démarre dans l’Océan Pacifique pourrait entraîner des épisodes climatiques extrêmes, notamment en Australie mais aussi en Nouvelle-Zélande. Dans ses dernières prévisions, la Rabobank estime que la production mondiale de lait pourrait être moins dynamique dans les mois qui viennent et davantage marquée par l’incertitude concernant l’offre. Si la production pourrait se replier dans l’UE en fin d’année, les conditions météorologiques dans l’hémisphère Sud seront le principal facteur déterminant de l’évolution du marché au cours des prochains mois.
Lait de vache » Collecte laitière »

Un été qui met la filière laitière à l’épreuve

La collecte laitière française, rattrapée par les fortes chaleurs et la sécheresse, peine à confirmer le rebond attendu cet été.

Une collecte laitière rattrapée par la canicule

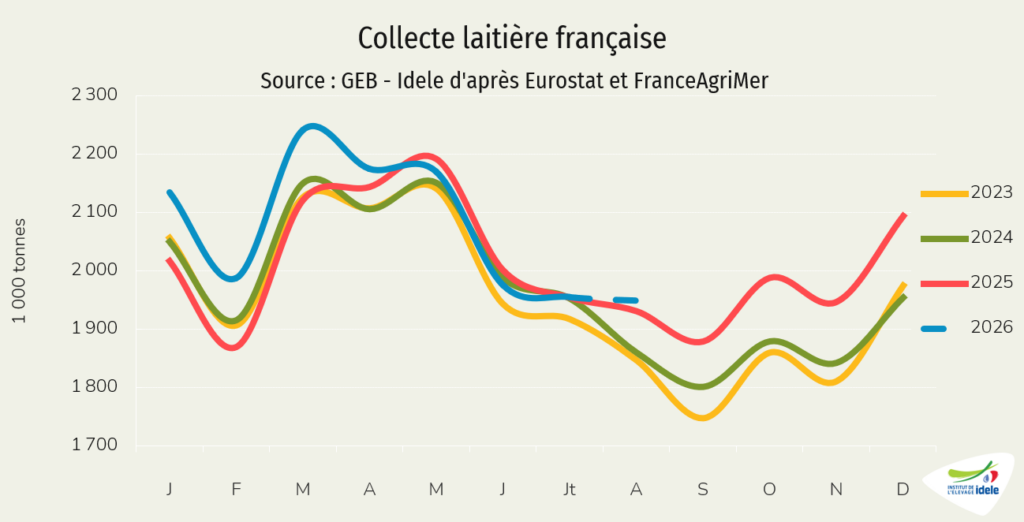
En juillet 2026, la collecte laitière française était stable (+0,1% /juillet 2025). Selon les enquêtes hebdomadaires de FranceAgriMer, la collecte afficherait une légère hausse en août (+1%). Après plusieurs mois de progression amorcée en août 2025, la collecte a décroché au moment où elle atteint habituellement son pic saisonnier. Cette inflexion s’explique d’abord par les conséquences de la FCO qui a touché plusieurs bassins laitiers de l’Ouest à l’été 2025. Les fortes baisses de naissances enregistrées en mars et avril ont décalé l’entrée en lactation d’une partie des animaux. À ce facteur sanitaire se sont ajoutés des épisodes climatiques particulièrement difficiles. Une première vague de chaleur fin mai (semaine 22) a entraîné un recul immédiat de la collecte (-3,7% sur un an). Une deuxième vague, particulièrement intense, a frappé la France fin juin (semaine 26), avec un recul de collecte de 7%. D’autres épisodes de canicule se sont ensuite succédés au cours de l’été, provoquant à chaque fois un ralentissement de la production. Entre deux épisodes de forte chaleur, le retour à des températures plus clémentes a permis aux animaux de récupérer. Mais la répétition de ces séquences a progressivement pesé sur leur état et leur capacité à exprimer pleinement leur potentiel de production.

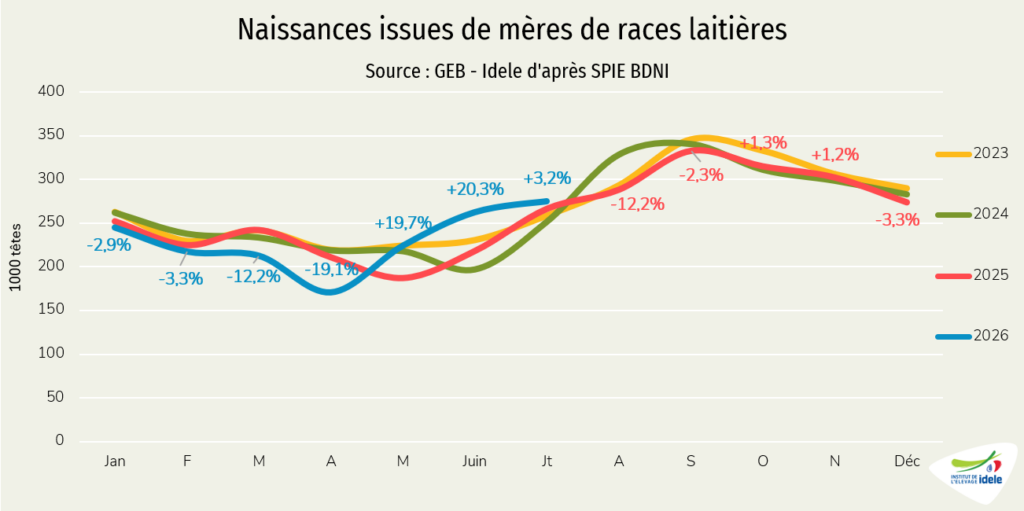
Le décalage des vêlages consécutif à la FCO s’est traduit par une nette remontée des naissances à partir de mai. Cette évolution devait mécaniquement alimenter la production dans les mois suivants, avec davantage de vaches entrant en lactation. Les naissances ont en effet progressé de près de 20% sur un an en mai comme en juin. La hausse s’est poursuivie en juillet, à un rythme toutefois plus modéré, autour de 3%, et les données disponibles pour août restent orientées à la hausse. La collecte aurait donc dû bénéficier de cette reprise des naissances à partir de juin et jusqu’au début de l’automne. Mais les épisodes de chaleur ont en partie gommé cet effet favorable. En septembre, malgré des températures encore anormalement élevées, la collecte pourrait progresser par rapport à 2025, portée par la présence de nombreuses vaches en pleine lactation.

A la succession des épisodes de chaleur s’est ajoutée une sécheresse sévère, qui a fortement dégradé l’état des sols et des prairies. Le pâturage a été très limité au cours de l’été, les prairies ayant été fortement desséchées. Dans les secteurs les plus touchés, une réimplantation pourrait s’avérer nécessaire. La situation est contrastée pour le maïs, avec de fortes disparités selon les territoires et les conditions locales. Dans certaines exploitations, les pertes de rendement devraient être importantes. Les stocks constitués pour l’hiver ont déjà commencé à être mobilisés et les inquiétudes portent désormais sur la disponibilité et la qualité des fourrages pour les prochains mois. Certains éleveurs ont dû acheter des fourrages, parfois à des prix élevés. Les situations restent néanmoins très hétérogènes d’une exploitation à l’autre.

Le retour des pluies est désormais particulièrement attendu pour permettre la reprise de la pousse de l’herbe à l’automne et reconstituer des ressources fourragères.

Enfin, des difficultés de reproduction ont été observées dans les exploitations. Leurs effets sur la dynamique du troupeau et sur la production laitière ne seront visibles que dans les prochains mois.

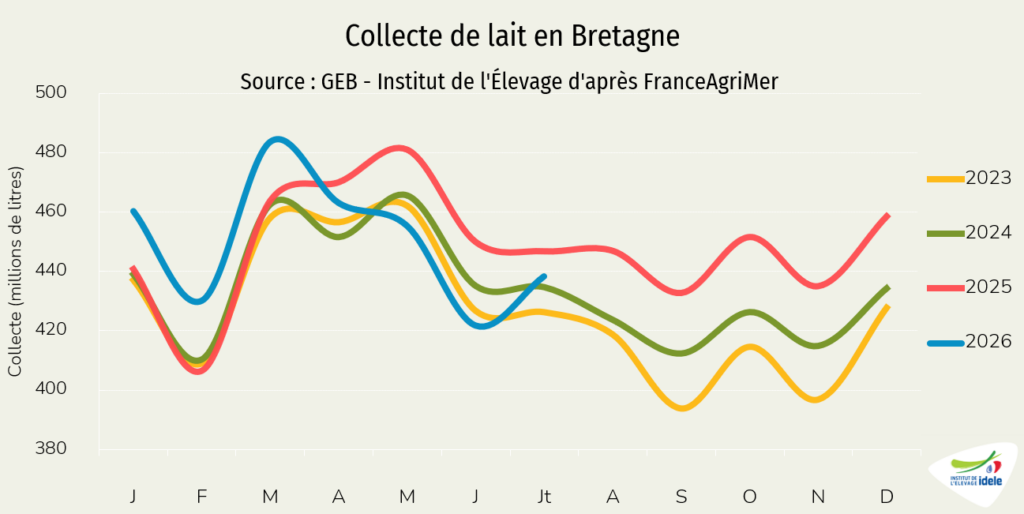
Les évolutions diffèrent sensiblement selon les bassins laitiers. Dans le Nord-Ouest, la collecte s’est dégradée en avril et en mai, sous l’effet de la FCO et du décalage des vêlages. La remontée des naissances en mai et juin laissait ensuite attendre une reprise de la production. Celle-ci a toutefois été largement atténuée par les épisodes de canicule. En Bretagne, la collecte est repartie à la hausse en juillet, comme l’illustre le graphique, tout en demeurant inférieure à son niveau de 2025. À l’échelle du Grand Ouest, les enquêtes hebdomadaires de FranceAgriMer laissent encore entrevoir une collecte inférieure à celle de l’an dernier en août. La situation pourrait toutefois s’inverser en septembre.

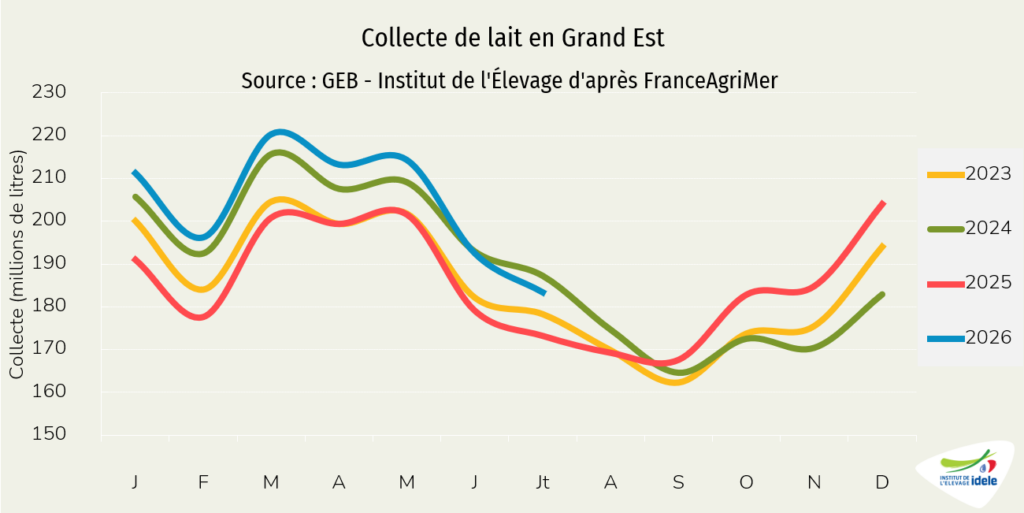
À l’Est de la France, et plus particulièrement dans le Grand Est, la situation apparaît différente, avec une collecte nettement supérieure à celle de 2025. La région avait été fortement touchée par la FCO dès l’été 2024, ce qui avait perturbé la production et contribué au recul de la collecte jusqu’en août 2025.

L’amélioration de la qualité des fourrages avait ensuite favorisé une reprise à partir de septembre 2025, qui s’est prolongée en 2026. Les éleveurs du Grand Est ont néanmoins eux aussi été confrontés aux fortes chaleurs, avec un impact sur la collecte depuis la fin du mois de juin.

Le prix du lait amorce une stabilisation après plusieurs mois de repli

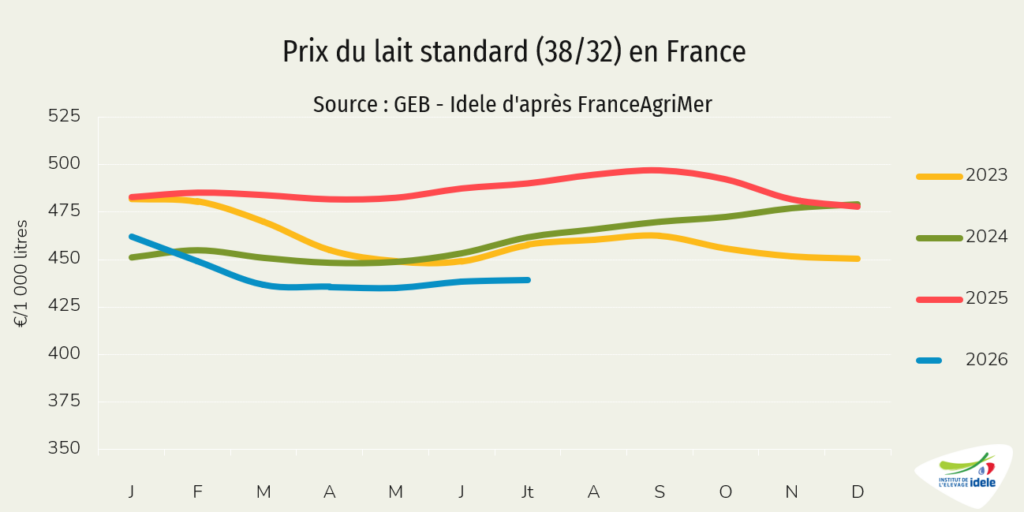
Depuis octobre dernier, le prix du lait en France a suivi une trajectoire baissière. En juillet 2026 pour un lait standard (38 g/l de TB et 32 g/l de TP), le prix s’est établi à 439 €/1 000 litres, passant largement sous son niveau de juillet 2025 (-51 €). Cette baisse semble marquer le pas. Selon les données de l’Observatoire de l’Éleveur Laitier, le prix devrait se maintenir à des niveaux proches en août et en septembre.

En composition réelle, le prix a poursuivi son recul à 454 €/1 000 litres en juillet (-51 € /juillet 2025) en repli de 47 € comparé à janvier 2026.

La marge des éleveurs poursuit son recul

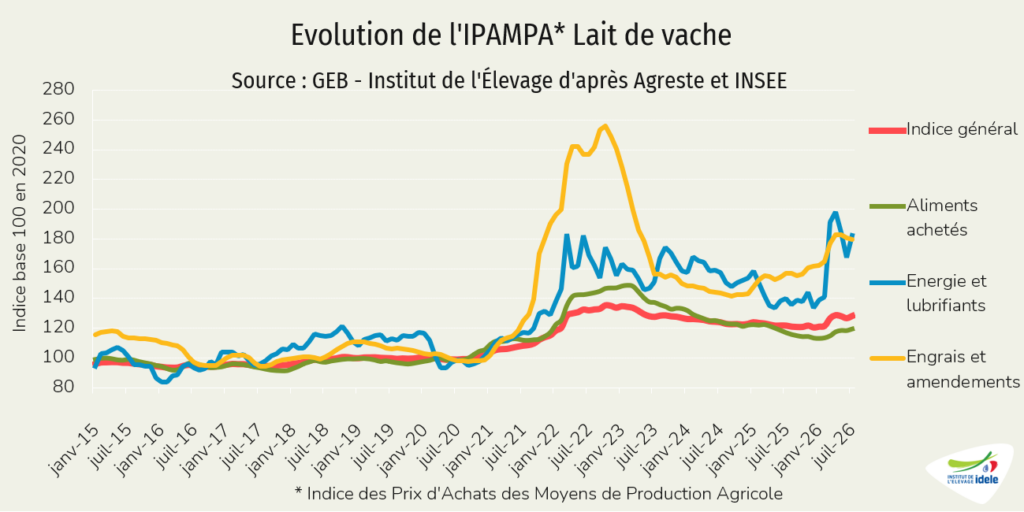
Du côté des charges, l’IPAMPA lait de vache (qui représente 58% des coûts de production en zone de plaine), a légèrement augmenté en juillet 2026 d’un mois sur l’autre (+1,2%) et a progressé de 5,3% /juillet 2025. Sur un an, le poste aliment acheté est désormais en hausse (+2,2% /2025). La progression est très marquée pour l’énergie (+29,9%) et pour les engrais (+14,4%). Dans l’ensemble, les charges courantes ont progressé de 6,1% sur un an tandis que les biens d’investissement se sont renchéris de 2,5%.

La marge MILC continue de se dégrader. Estimée à 159 €/1 000 l en juillet dernier, elle connaît son neuvième mois consécutif de recul, perdant 17€ sur un mois. Ce repli résulte de la combinaison d’une baisse du prix du lait (lait conventionnel aux taux réels), d’une baisse des prix des vaches de réforme et des veaux et d’une légère augmentation des charges. Sur un an, le recul de la MILC a atteint 89€/1000 l. Au recul du produit lait (-56€) s’ajoute celui des coproduits viande (-14€), ainsi que la hausse des charges (+19€). À noter, les charges considérées dans la marge MILC se basent sur l’IPAMPA lait de vache qui ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux, les coûts des travaux par tiers ou les frais financiers qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à début 2025. Par ailleurs, les investissements en élevages laitiers ont été importants ces dernières années, notamment en robotisation, et l’évolution de la part croissante des investissements n’est pas prise en compte dans le calcul, l’indice IPAMPA étant établi sur la base 2020.

Une collecte de lait bio sous tension

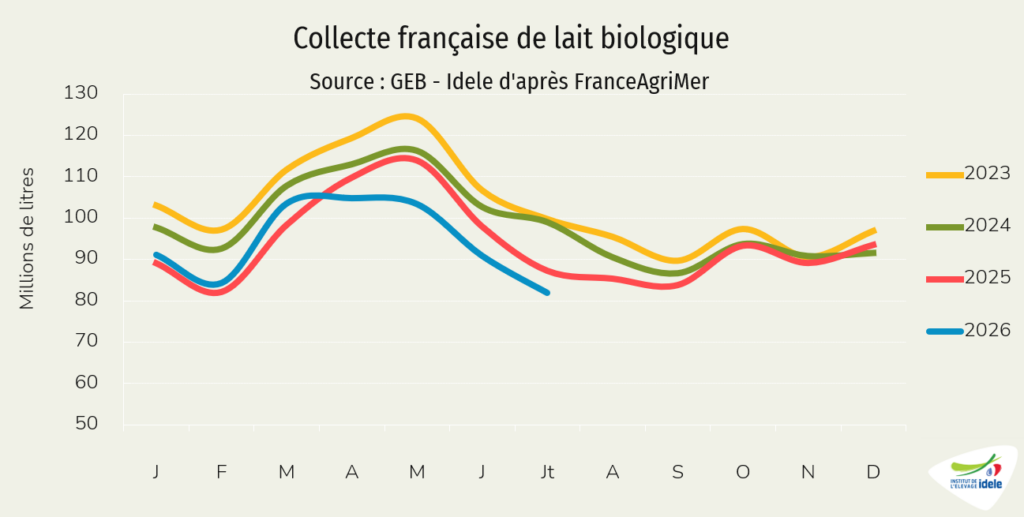
La collecte de lait bio connaît un net recul depuis le printemps. En juillet, elle s’est encore dégradée de 6,2% /2025. Après les reculs observés en avril et mai sous l’effet des décalages de naissances liés à la FCO dans le grand ouest, la canicule et la sécheresse ont fortement pesé sur la production. De plus, les nombreux arrêts observés en 2025 (217 arrêts d’activité en lait bio dont 62% d’arrêts de certification) ont fortement affecté le niveau de collecte en 2026.

La question des fourrages constitue également un point de vigilance majeur pour les élevages biologiques. Comme en conventionnel, la sécheresse et les fortes chaleurs ont fortement réduit les possibilités de pâturage et fragilisé les ressources disponibles pour les prochains mois. La situation peut être particulièrement délicate dans des exploitations moins habituées à constituer des stocks. Une réduction du cheptel pourrait devenir nécessaire si les ressources fourragères ne se reconstituent pas suffisamment à l’automne.

Cet été, les épisodes de chaleur se sont traduits par des baisses ponctuellement très marquées de la collecte bio. Dans certains cas, ces replis ont pu conduire des industriels laitiers à faire face à des disponibilités limitées en matière première.

Certains opérateurs s’interrogent désormais sur les disponibilités en lait bio dans les prochains mois. La reprise de la demande intervient en effet dans un contexte où la production est fragilisée par les aléas climatiques, qui affectent les fourrages et la production laitière, tandis que le nombre de livreurs a récemment fortement diminué.

Lait de vache » Consommation »

Cet été, les ménages ont acheté moins de beurre et de crème

Les achats des ménages de produits laitiers ont ralenti cet été. Le recul touche notamment le beurre et la crème, y compris en bio, tandis que les yaourts et plusieurs catégories de fromages ont conservé une orientation favorable.

Les achats de produits laitiers marquent le pas cet été

Avec un été marqué par plusieurs épisodes de fortes chaleurs, les achats de produits laitiers ont-ils été affectés ?

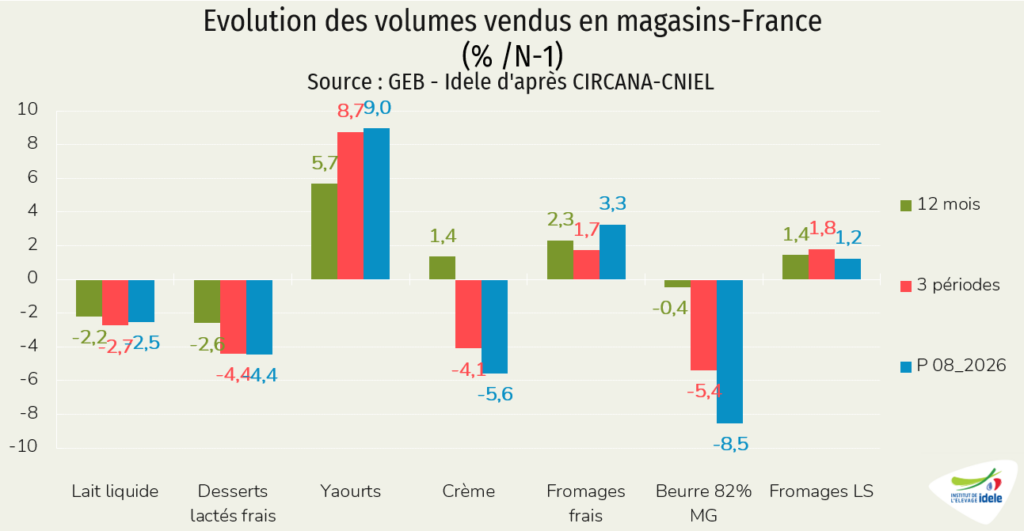
Bien orientés en début d’année, les achats de produits laitiers en magasins généralistes ont ralenti depuis la période 6, qui a débuté le 18 mai. Le recul s’est poursuivi en P7 et P8, cette dernière période s’achevant le 9 août. Sur ces trois périodes, les achats de produits laitiers ont ainsi diminué de 0,9% /2025 en équivalent lait, avec un repli plus marqué en P8, à -1,6%.

Les achats de lait liquide et de desserts lactés frais sont toujours en recul. Plus remarquable sur les trois dernières périodes, le beurre et la crème enregistrent des baisses particulièrement marquées, respectivement de 5,4% et 4,1% /2025. Ces replis pourraient être en partie liés aux conditions météorologiques, les ménages ayant réduit leurs achats de ces deux produits au cours de cet été particulièrement chaud. À l’inverse, les yaourts ont conservé une forte dynamique, avec des achats en hausse de 8,7% sur les trois dernières périodes. Les achats de fromages restent également bien orientés.

Ces évolutions ne semblent pas s’expliquer par les prix. En P8, sur un an, les prix des produits laitiers n’ont progressé que de 0,5%. Ils ont même légèrement reculé pour le beurre (-0,4%) et progressé de seulement 0,2% pour la crème. À l’inverse, les prix des yaourts ont augmenté de 2,5%, sans empêcher leurs achats de progresser nettement.

Le recul des achats de beurre et de crème apparaît plutôt conjoncturel, en lien avec la météo de cet été. À l’inverse, la progression des achats de yaourts semble s’inscrire dans une tendance plus durable, portée notamment par le succès des références hyper-protéinées. Les fromages poursuivent également leur développement, avec une dynamique notamment soutenue par la mozzarella, la burrata et les fromages râpés.

Les achats de produits laitiers bio perturbés cet été

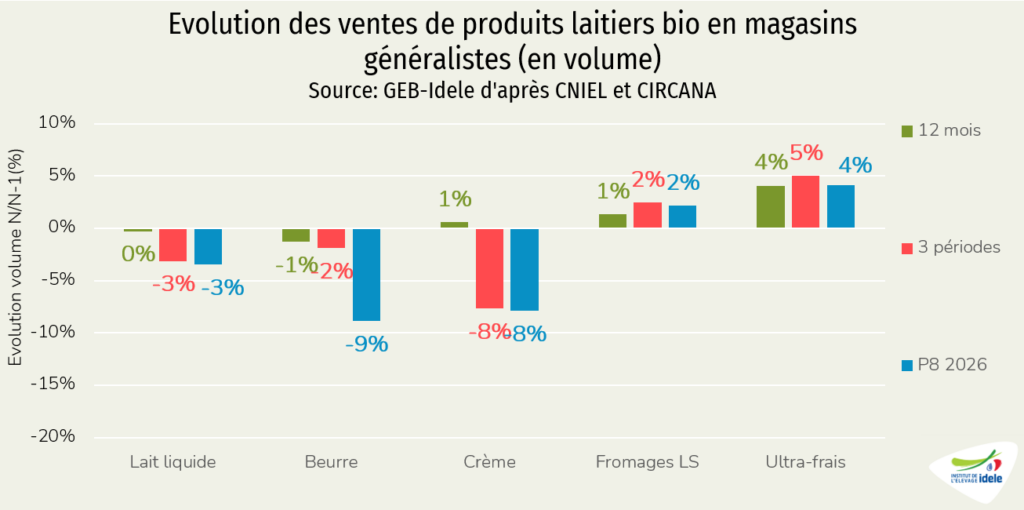
Les achats de produits laitiers bio par les ménages en magasins généralistes sont orientés à la hausse depuis plusieurs mois. En cumul à P8 2026, ils ont progressé de 1,5% en équivalent lait par rapport à 2025. Cette tendance s’infléchit toutefois sur les trois dernières périodes (P6 à P8), avec un recul marqué des achats de beurre et de crème bio, particulièrement prononcé en P8, respectivement de -9% et -8%. À l’inverse, les achats d’ultra-frais et de fromages bio poursuivent leur progression, confirmant une orientation plus favorable sur ces catégories.

Là encore, ces évolutions ne semblent pas s’expliquer par les prix. Sur un an, le prix du beurre bio n’a progressé que de 1%, tandis que celui de la crème est resté stable. Les prix des fromages et de l’ultra-frais sont également demeurés globalement stables.

Les fromages AOP et IGP résistent

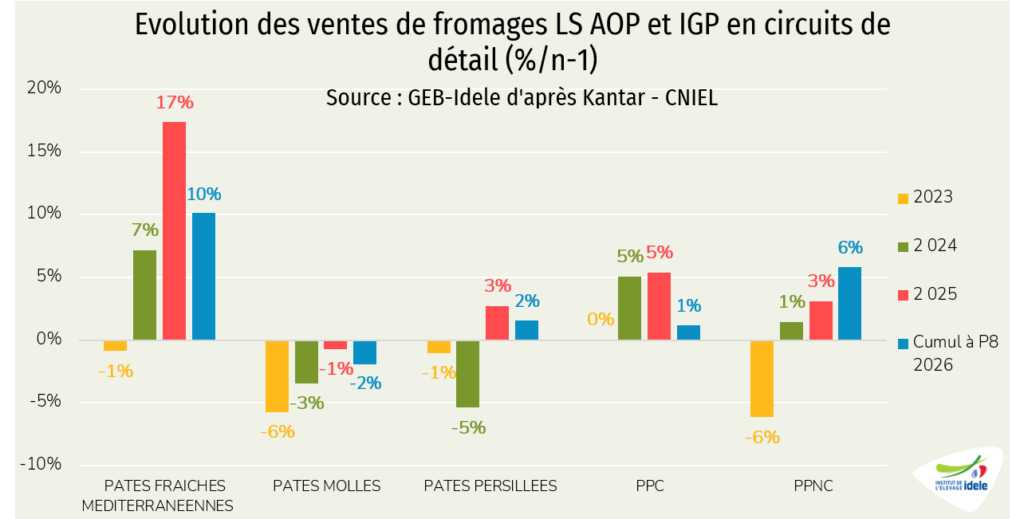
Les achats de fromages AOP et IGP en libre-service restent bien orientés en cumul à P8 2026, en progression par rapport à 2025. La plupart des catégories de fromages AOP enregistrent une évolution positive, à l’exception des pâtes molles, dont les achats reculent depuis plusieurs années.

Les pâtes fraîches méditerranéennes AOP, notamment la mozzarella di Bufala Campana, affichent la plus forte progression, avec des achats en hausse de 10%, devant les pâtes pressées non cuites, à +6%.

La tendance s’infléchit toutefois sur les trois dernières périodes (P6 à P8) : les achats reculent dans la plupart des catégories. Les pâtes fraîches méditerranéennes et les pâtes pressées non cuites font exception, avec des achats qui continuent de progresser.

Lait de vache » Marché des produits laitiers »

Des cours soutenus pour la poudre maigre

Après l’envolée temporaire des cours de la poudre maigre aux États-Unis, c’est au tour des cotations européennes de se redresser. La demande en protéine sur les marchés mondiaux soutient les prix.

Les cours de la poudre maigre en hausse dans l’UE

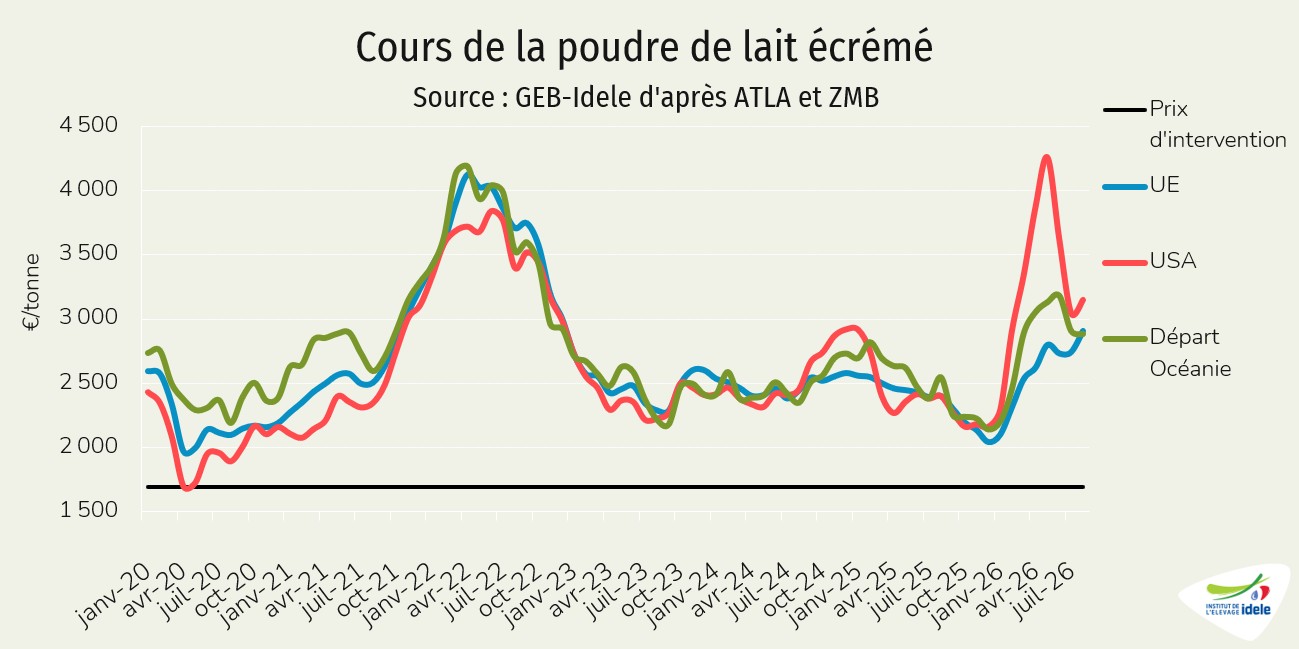
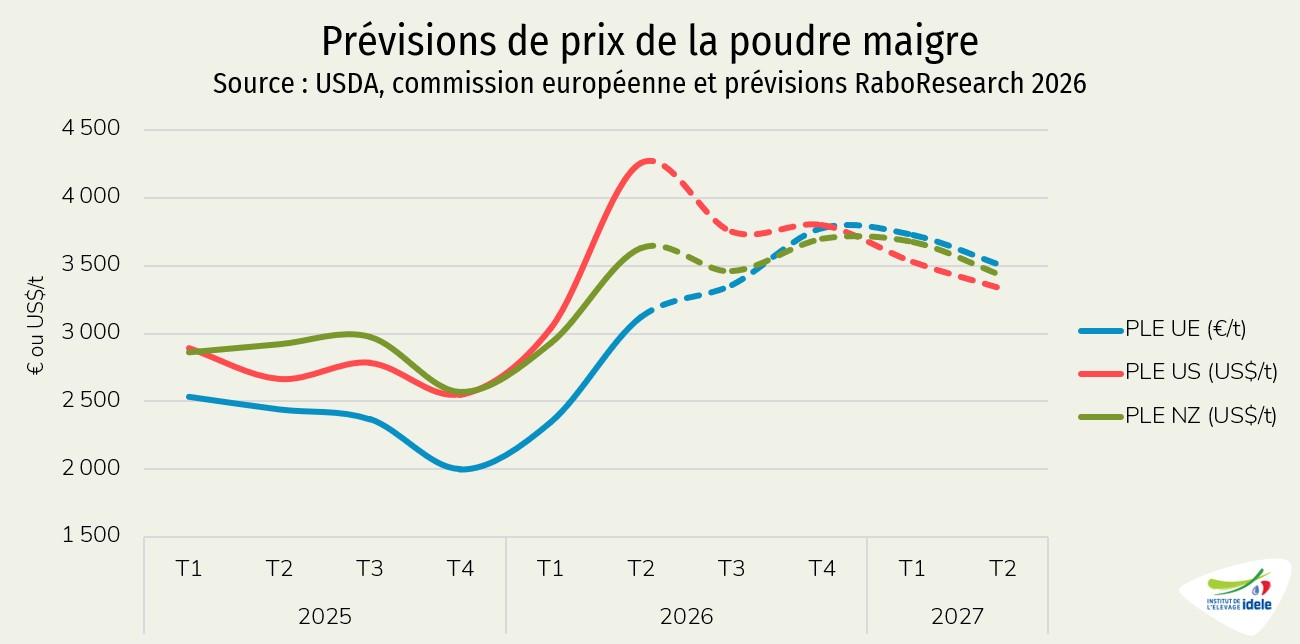
Au cœur de l’été, les cotations de la poudre de lait écrémé étaient globalement soutenues sur les marchés mondiaux. Après s’être réajustée, la cotation départ USA s’est stabilisée à un niveau élevé. En août 2026, elle a atteint 3 148 €/t (+3% /juillet 2026 et +31% /août 2025), bien supérieur au niveau de conjoncture précédent l’envolée du printemps. En Nouvelle Zélande, les prix de la poudre maigre se sont légèrement repliés mais demeuraient à un niveau bien supérieur à celui de l’an dernier, à 2 884 €/t (-1% /juillet 2026 mais +13% /août 2025).

Avec des disponibilités certaines et des cours restés jusqu’ici compétitifs, la poudre de lait écrémé produite dans l’UE a bénéficié d’une demande dynamique au cœur de l’été. Ainsi, les cours sont orientés à la hausse. La cotation en UE a atteint 2 907 €/t en août (+6% en un mois et +21% /2025), niveau dépassant désormais légèrement la cotation néo-zélandaise (+1%).

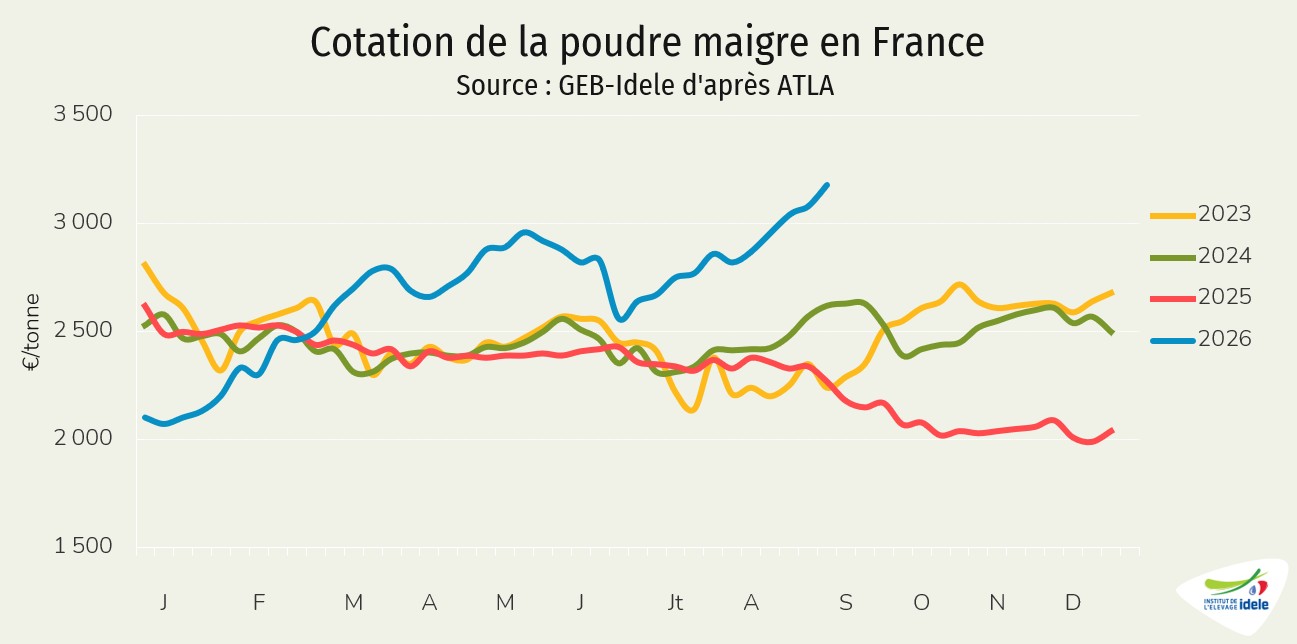
Même constat de hausse en France d’après ATLA où le cours de la poudre maigre a dépassé les 3 000 €/t. En semaine 37, elle a atteint 3 180 €/t (+9% sur un mois et +32% sur un an). Un niveau qui n’avait plus atteint depuis 2022.

L’UE a exporté plus

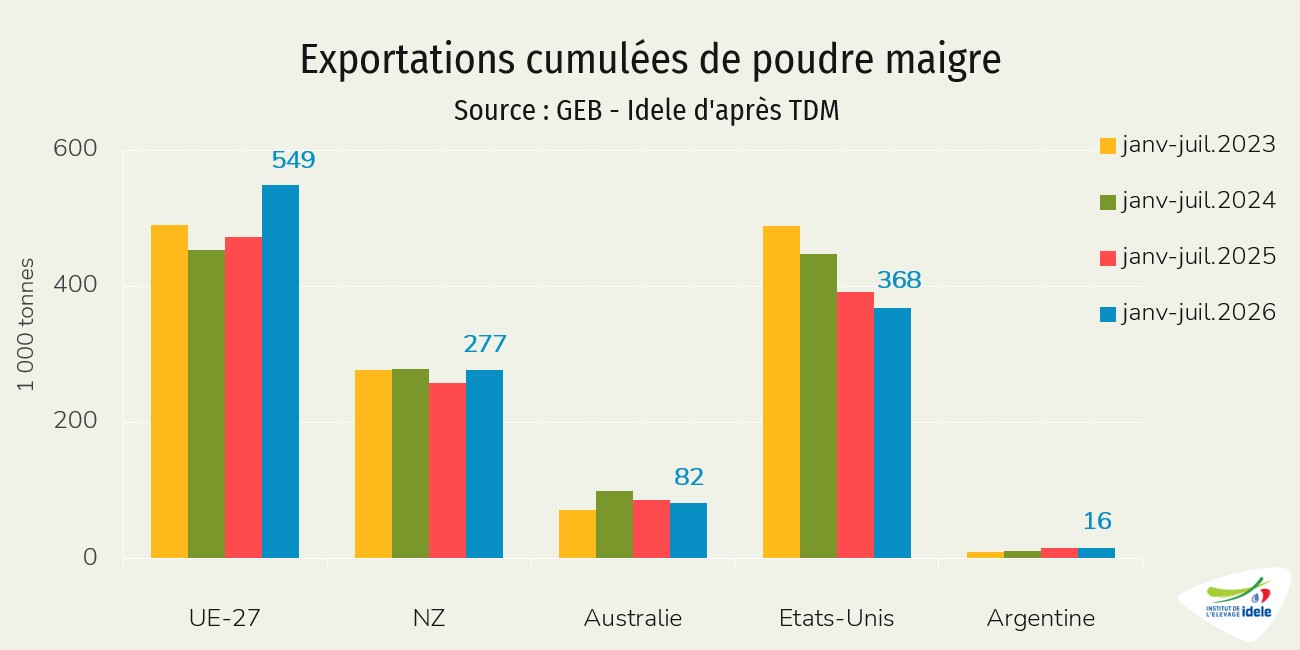
Sur les marchés mondiaux, les performances des pays exportateurs ont été variables. Avec des disponibilités plutôt limitées notamment au printemps et alors que la fabrication de produits riches en protéines est préférée à la poudre maigre, les États-Unis ont vu leurs exportations reculer à nouveau. En cumul sur les sept premiers mois de 2026, les envois de poudre maigre ont plafonné à 368 000 t (-6% /2025 et -18% /2024). Dans le même temps, les exportations néo-zélandaises ont rebondi mais dans une ampleur limitée : elles cumulaient 277 000 t (+7% /2025 mais -1% /2024).

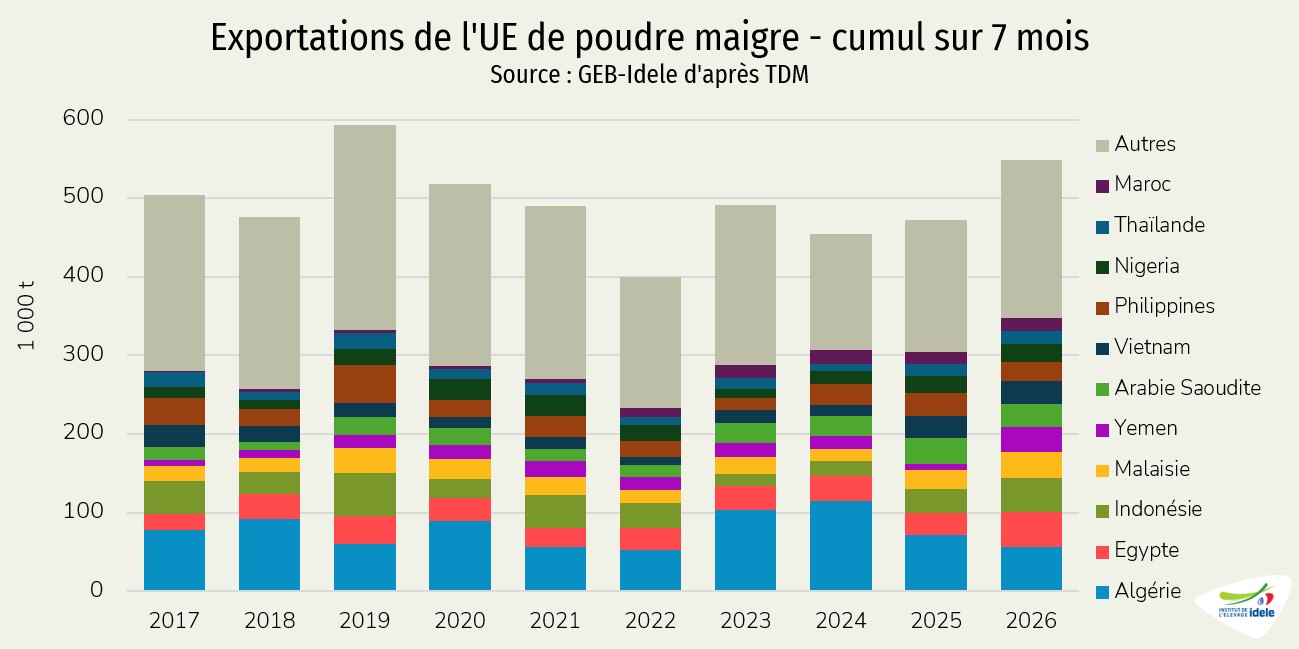
Avec des disponibilités et un prix jusqu’ici compétitif, la poudre maigre produite dans l’UE a été davantage échangée sur les marchés mondiaux. Les envois européens ont totalisé 549 000 t (+16% /2025 et +21% /2024). Il s’agit du second plus haut total après 2019.

Les exportations de l’UE ont été destinées à des marchés divers. Certains acheteurs ont voulu sécuriser leurs approvisionnements dans un climat de tension géopolitique toujours lourd. D’autres ont voulu profiter des prix compétitifs, notamment par rapport au fournisseur néo-zélandais, et des disponibilités en UE.

Si l’Algérie reste le premier client en volume de l’UE, ses achats se sont à nouveau repliés à seulement 57 000 t (-21% /2025 et -50% /2024). Les quatre destinations suivantes ont connu une hausse des flux :

  • L’Égypte, avec 44 000 t (+63% /2025 et +35% /2024) ;
  • L’Indonésie, avec 43 000 t (+39% /2025 et x2,2 /2024) ;
  • La Malaisie, avec 33 000 t (+34% /2025 et x2,2 /2024) ;
  • Le Yémen, avec 32 000 t (x4,4 /2025 et +93% /2024).

Est-ce que les prix soutenus sont durables ?

La demande globale en protéines (poudre maigre, concentré de protéines de lactosérum (WPC), isolat de protéines de lactosérum (WPI), …) reste importante et croissante et devrait perdurer à court et moyen terme. D’après les dernières prévisions de la Rabobank, ce contexte favorable de demande devrait soutenir les cours, d’autant que le rythme de la collecte mondiale pourrait bien décélérer.