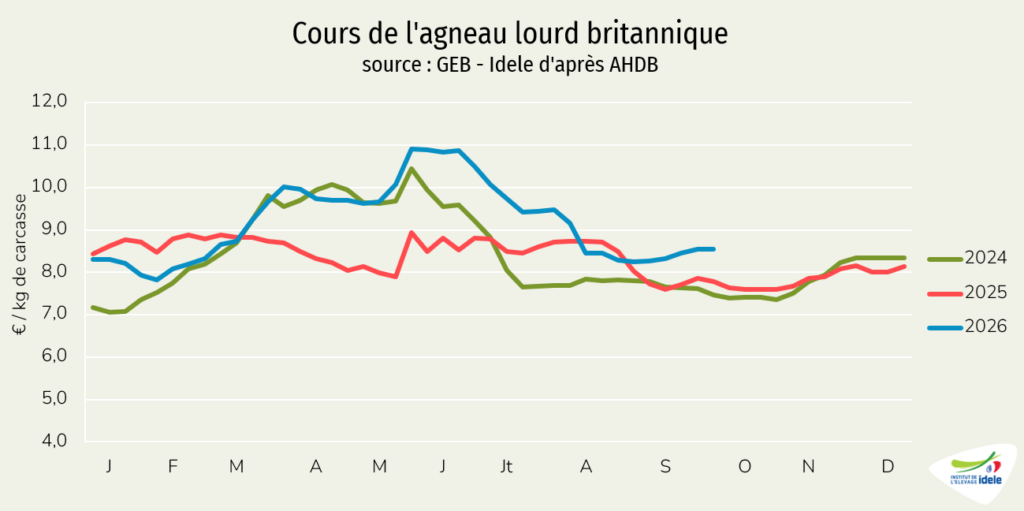
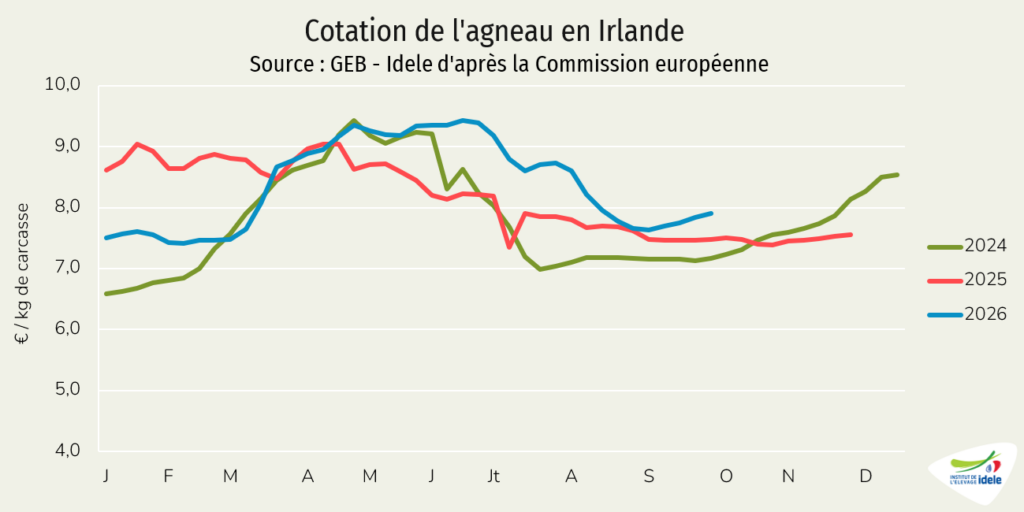
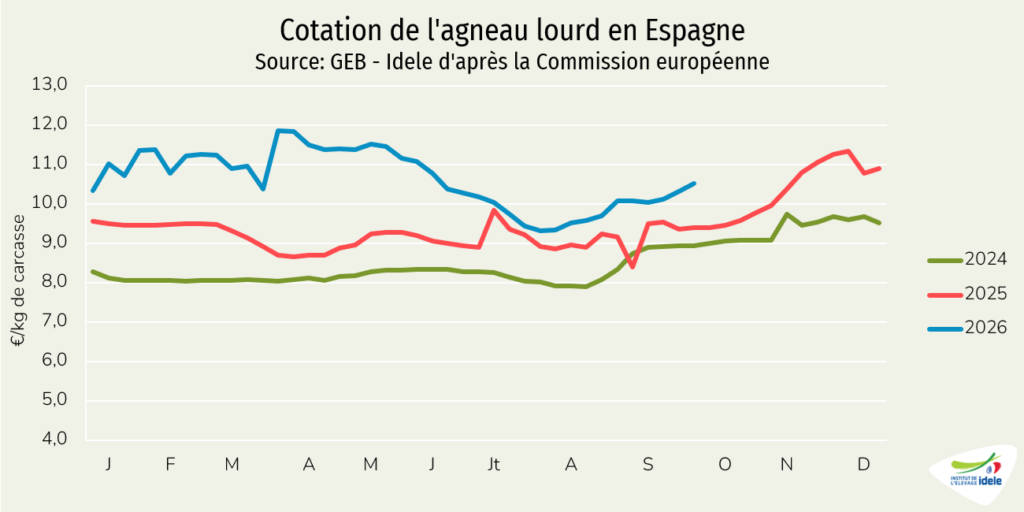
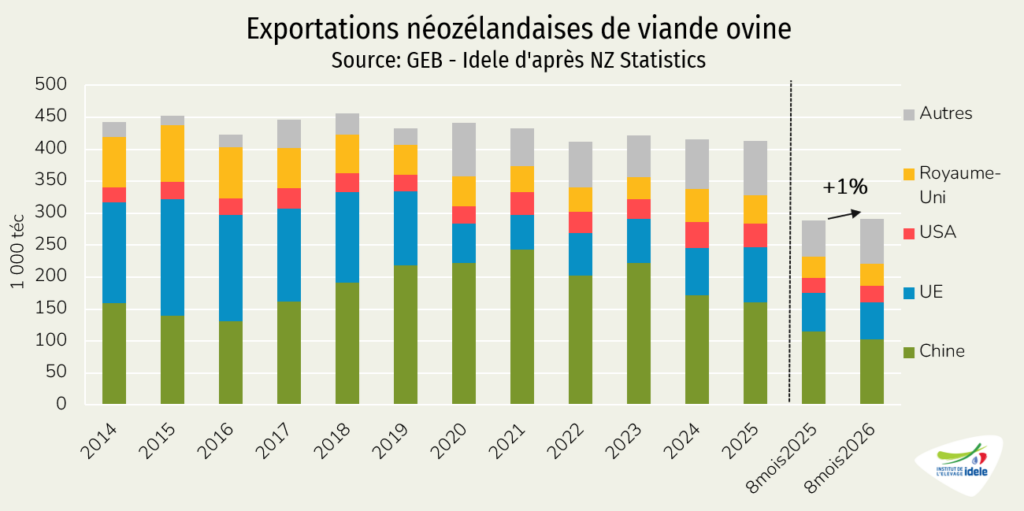
Après leur traditionnel creux estival, les cotations des agneaux lourds entrée abattoir sont repartis à la hausse mi-septembre dans la plupart des pays européens producteurs de viande ovine. La faiblesse des volumes maintient les cours au-dessus de leurs niveaux de l’an passé. En Océanie, la hausse progressive de prix semble s’atténuer depuis cet été.
Viande ovine » France »
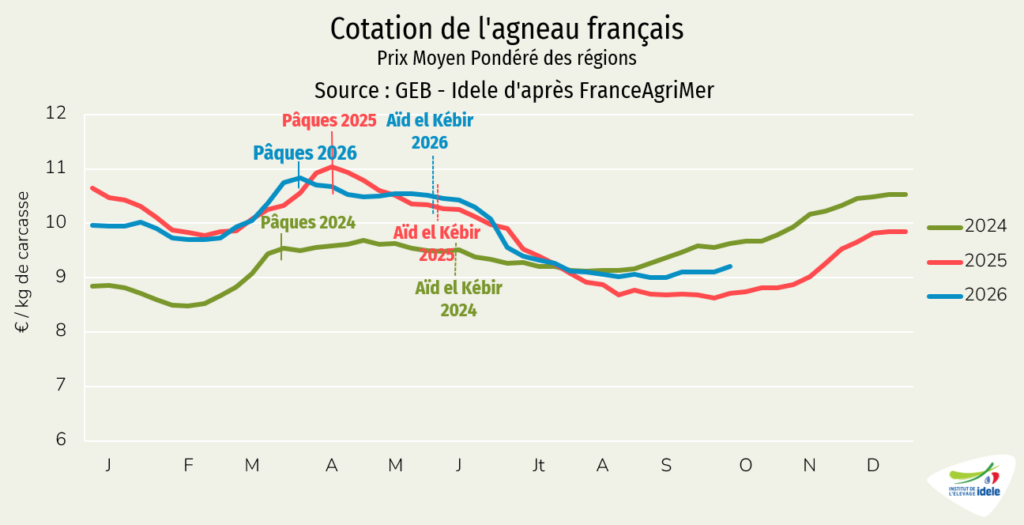
La cotation française reste entre ses niveaux de 2024 et 2025
Dernière révision leAvec une production relativement stable d’une année sur l’autre en septembre 2026 et des importations de viande ovine toujours en repli, le disponible en viande ovine est moindre que l’an passé. Cela se traduit par des cours plus élevés.
La cotation de l’agneau lourd français repart à la hausse mi-octobre
En semaine 41 de 2026 (se terminant le 11 octobre), la cotation entrée abattoir de l’agneau français progressait de 0,10 €/kg d’une semaine sur l’autre et de 0,49 €/kg /2025, à 9,20 €/kg.
Pour certaines conformations, on constate toujours un écart de plus d’un euro entre les bassins Nord et Sud de la France, avec un prix plus élevé dans le Sud. En effet, la saison de production bat son plein dans le Nord, ce qui alourdit le marché et pèse sur les prix tandis que dans le Sud, le creux de production démarre tout juste, et devrait se prolonger jusqu’à fin novembre. Moins d’agneaux sont attendus pour cette période de contre-saison, malgré les primes associées.
Du fait d’un manque d’herbe sur certaines zones, les éleveurs ont nourri dès septembre leurs animaux avec les rations d’hiver et sur certaines estives les bêtes sont descendues précocement. La croissance des agneaux a en outre été impactée par les conditions climatiques.
Le début d’automne sec empêche la repousse de l’herbe, ce qui creuse encore le déficit fourrager.
La production française rattrape partiellement le retard pris en 2025
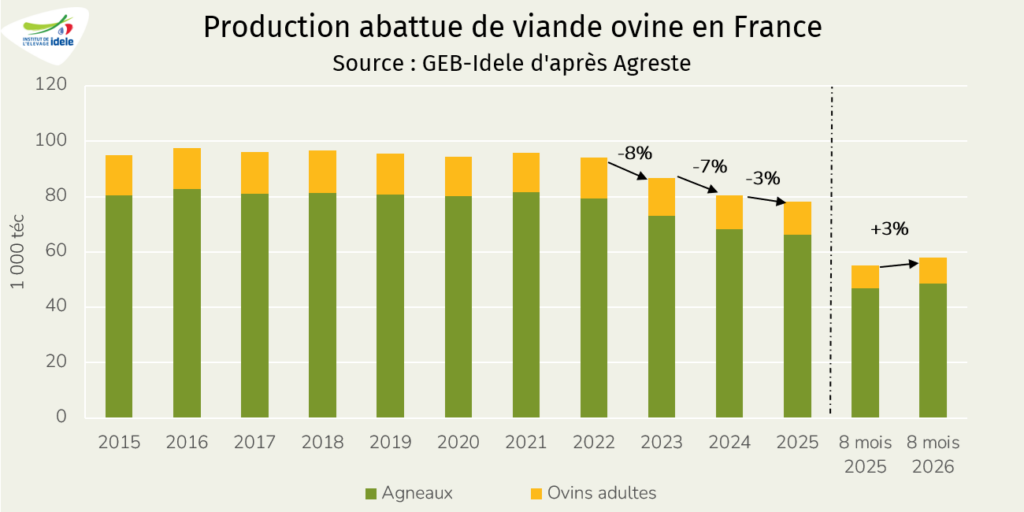
Selon Agreste, la production était en hausse de 3% d’une année sur l’autre sur les huit premiers mois de 2026, totalisant 48 500 téc. Mais elle a reculé de 3% comparée à 2024 et 10% comparée à la moyenne des cinq dernières années (2021-2025). Cette hausse d’un an sur l’autre reflète un rattrapage partiel du bas niveau de production de 2025, du fait de l’épidémie de FCO-3 ayant durement frappé nombre d’élevages français au second semestre 2024.
Cette hausse de production est due à la fois à l’augmentation du nombre d’agneaux et de réformes abattus, de respectivement 1% et 11% à 2,1 M et 335 000 têtes, et au net alourdissement des carcasses de réformes (+3% à 27,9 kg).
En juillet, on constate une hausse de 11% /2025 des abattages de réformes, peut-être en lien avec la sécheresse et les très fortes chaleurs. En août, la hausse est moins importante (+3%).
Selon les données d’Ovinfos (basées sur un échantillon représentant plus de 90% des notifications de déchargements d’ovins en abattoirs en 2025), fournies par Interbev, le nombre d’ovins abattus de janvier à début octobre 2026, soit sur 40 semaines, est stable comparé à 2025, avec un léger recul en septembre et un peu plus marqué (-4%) sur la première semaine d’octobre.
Les effectifs d’agneaux vivants importés ont fortement reculé. Leur part dans les abattages français a nettement diminué au fil des ans et 2026 ne fait pas exception. Les imports d’agneaux ont reculé de 53% sur huit mois, totalisant 23 000 têtes, essentiellement espagnoles. C’est le plus bas niveau jamais enregistré (au moins depuis 2000).
Les exports français d’agneaux vivants ont par ailleurs augmenté de 32% sur la période, totalisant 228 000 têtes, avec des envois qui ont fortement augmenté vers l’Espagne (+16%), l’Italie (x2) et l’Allemagne (+5%). Le recul de l’offre espagnole et la concentration de ses envois vers les pays du Maghreb expliquent ces évolutions.
Les exports de réformes étaient en hausse de 7%, cumulant 41 000 têtes tandis que leurs imports ont chuté de 79%, à 2 730 têtes.
Le recul des imports de viande ovine s’accentue encore en août
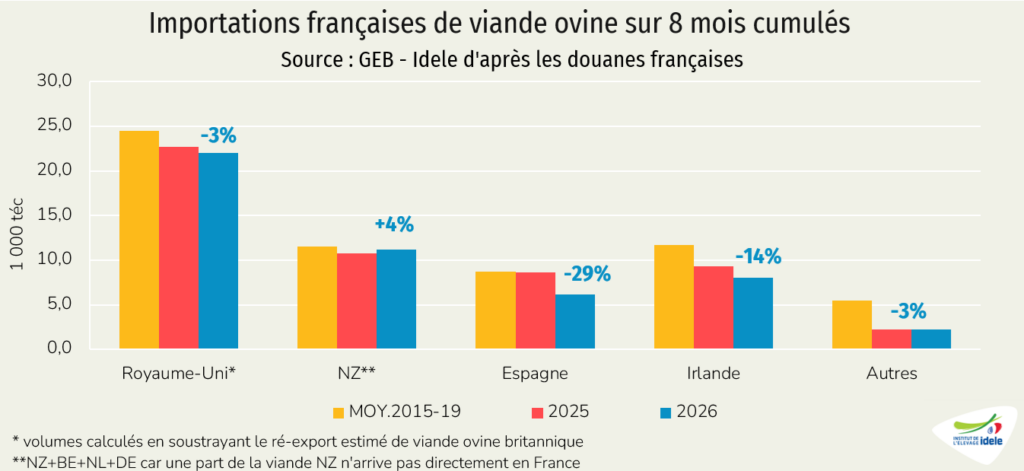
Les importations de viande ovine destinées au marché français (en soustrayant le réexport estimé de viande ovine britannique) ont chuté en juin, juillet et août.
En cumul sur les huit premiers mois de 2026, elles ont baissé de 8% /2025, totalisant 49 600 téc (-20% /moyenne 2015-2019) avec des reculs en provenance d’Espagne, du Royaume-Uni et d’Irlande mais une hausse de Nouvelle-Zélande.
Concernant la viande ovine originaire de Nouvelle-Zélande, on y ajoute les viandes ovines provenant de Belgique, Allemagne et Pays-Bas. En effet, une partie de la viande ovine néo-zélandaise transite par ces pays avant d’arriver en France de façon régulière ou ponctuelle. Cela dépend du choix des importateurs français, pour des questions économiques ou logistiques, ou encore par exemple pour cause de grèves dans les ports français, incitant à passer par un autre pays.
Le disponible français en viande ovine recule encore
Sur huit mois cumulés en 2026, la production française de viande ovine est en hausse mais les importations reculent nettement d’une année sur l’autre : le disponible français en viande ovine diminue de 2,8% /2025, et reste 23 % sous la moyenne 2015-2019 (avant Covid et Brexit).
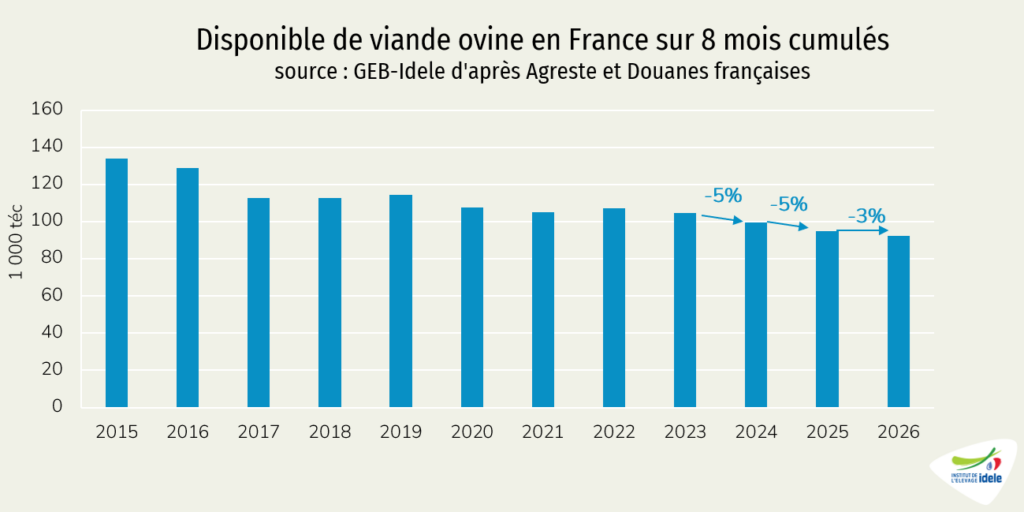
Selon les professionnels de la grande distribution et de la boucherie, les vagues de chaleur de cet été, associées à une nouvelle hausse des prix de la viande ovine, ont fortement limité les achats d’agneau. Ils reculeraient de 14%/2025 sur sept mois 2026. Seul le porc semble pour le moment tirer son épingle du jeu.
Après un repli en juin l’IPAMPA repart à la hausse en juillet et août 2026
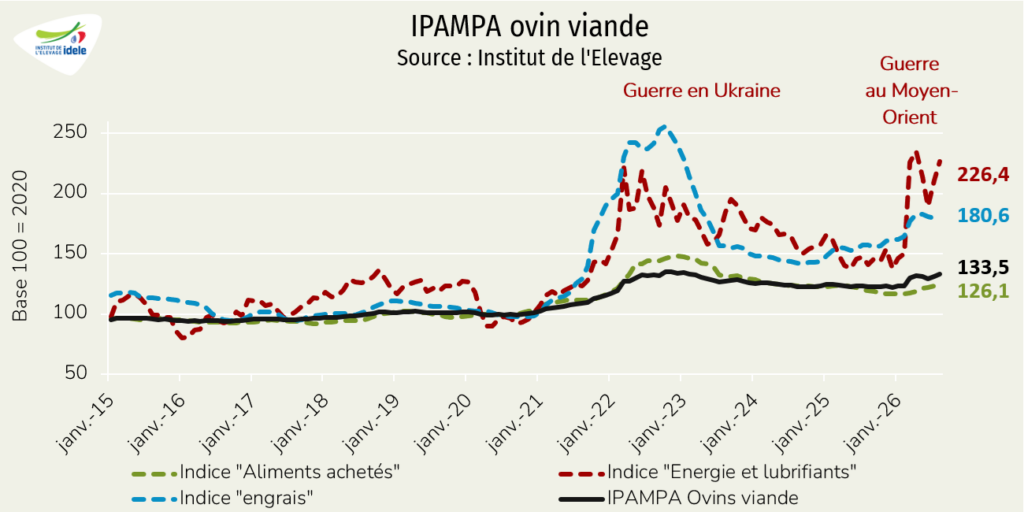
Après un léger repli en juin, l’IPAMPA viande ovine est reparti fortement à la hausse en juillet et août 2026, retrouvant ses niveaux de fin 2022. La hausse des prix du carburant, sur fond de guerre au Moyen-Orient, a provoqué une forte hausse de l’IPAMPA, qui se rapproche dangereusement de ses records de 2022 (135,4 en octobre 2022). En août, il était enregistré à 133,5, soit +9% /2025 : l’indice relatif aux carburants bondissait de 60% /2025, celui relatif aux engrais de 15% et celui aux aliments achetés de 6%.