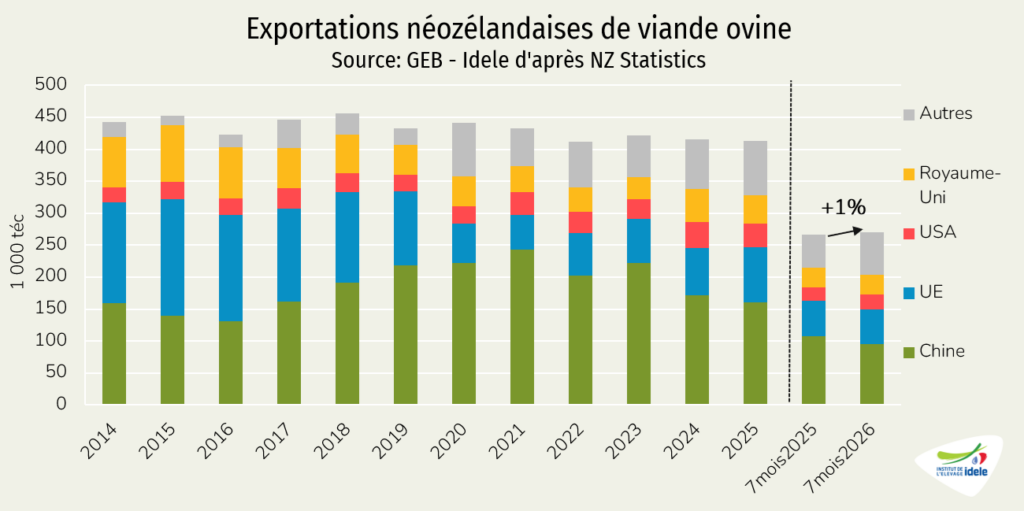
La France a étouffé cet été et cela a évidemment impacté les élevages. Même si la mortalité semble avoir été moins importante que dans d’autres productions, ces coups de chaud à répétition vont tout de même jouer sur la production d’agneaux à venir de différentes façons : luttes moins performantes et possible décapitalisation à venir vu le prix élevé des fourrages. Ailleurs dans le monde, on assiste à un recul des volumes abattus dans la plupart des pays producteurs, ce qui exacerbe les tensions sur le marché mondial.
Viande ovine » France »
Les très fortes chaleurs estivales déstabilisent la production et les marchés
Dernière révision leFace aux canicules à répétition dès le mois de juin, la production ovine est impactée avec par exemple des animaux rentrés en bergerie et finis plus tôt ou encore des luttes moins performantes qui vont probablement diminuer le nombre d’agneaux disponibles pour Pâques 2027.
La cotation se stabilise et reste au-dessus de son niveau de 2025
En semaine 37 de 2026 (se terminant le 13 septembre), la cotation entrée abattoir de l’agneau français se maintenait d’une semaine sur l’autre à 9,01 €/kg. Elle était par ailleurs en hausse de 0,32 €/kg comparée à son niveau de 2025.
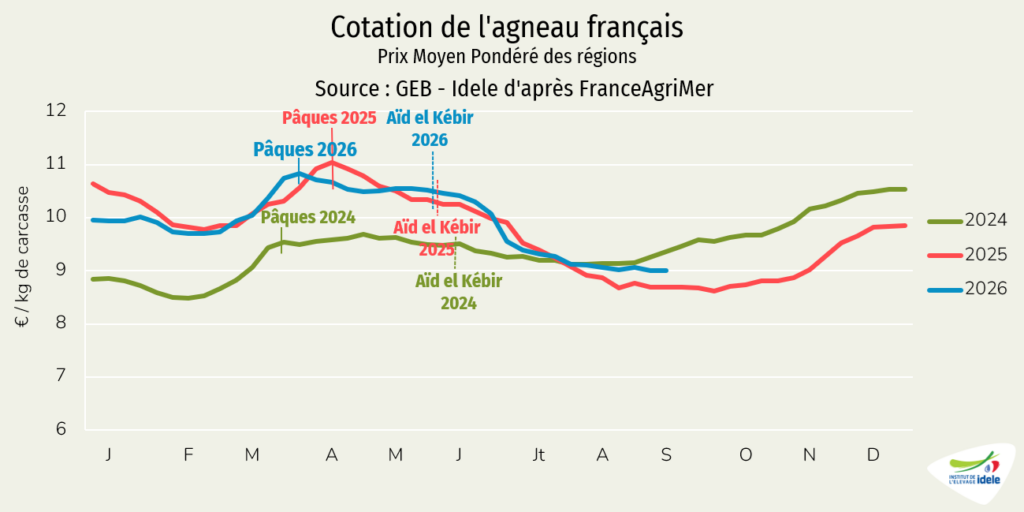
On constate un écart de plus d’un euro entre le Nord et le Sud de la France, avec un prix plus élevé dans le Sud. Les agneaux sont parfois de moins bonne qualité à cause de la sécheresse, ce qui a pu pénaliser le prix payé dans certains abattoir.
Par ailleurs, cette année les centres d’engraissement allaitants sont pleins puisque de plus en plus d’éleveurs refuseraient d’engraisser. Il y a par conséquent de plus en plus d’agneaux maigres sur le marché. Toujours à cause des très fortes chaleurs de cet été, nombre d’agneaux ont été rentrés plus tôt en bergerie et finis avec des concentrés ce qui a raccourci leur engraissement et les a fait arriver de façon précoce dans les abattoirs, à une période de faible consommation saisonnière.
Du fait d’un manque d’herbe, sur certaines zones, dès septembre les éleveurs nourrissent leurs animaux comme ils le feraient en hiver et sur certaines estives les bêtes sont descendues précocement. La croissance des agneaux est également impactée par les conditions climatiques.
On s’attend cette année encore à une baisse de l’offre d’agneaux pour cet automne : toujours de moins en moins d’éleveurs dessaisonnent, l’écart de prix étant trop faible entre l’agneau de Pâques et l’agneau de contre-saison, malgré les aides allouées (caisse de péréquation ou prime) alors que les agneaux vont possiblement coûter plus cher à élever avec les sécheresses de plus en plus fréquentes. Le manque d’agneaux disponibles à l’automne se creuse donc d’année en année.
La production française rattrape partiellement le retard pris en 2025
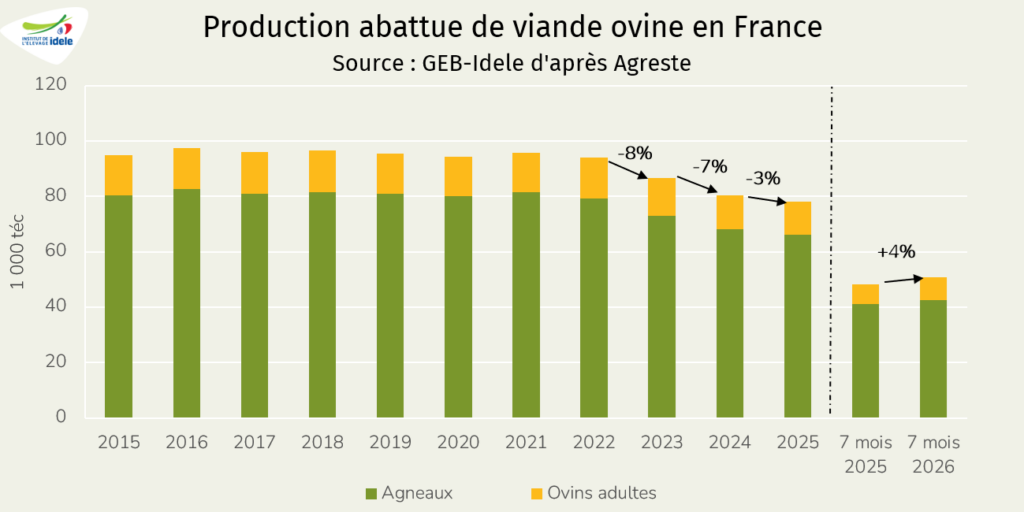
Selon Agreste, la production était en hausse de 4% d’une année sur l’autre sur les sept premiers mois cumulés de 2026, totalisant 42 600 téc, mais a reculé de 10% comparée à la moyenne des cinq dernières années (2021-2025). Cette hausse reflète en réalité un rattrapage partiel du bas niveau de production de 2025, du fait de l’épidémie de FCO-3 ayant durement frappé nombre d’élevages français au 2nd semestre 2024. Comparée à 2024, la production baisse de 4%.
Cette hausse de production d’une année sur l’autre reflète à la fois l’augmentation du nombre d’agneaux et de réformes abattues, de respectivement 1% et 11% à 1,8 M et 290 000 têtes, ainsi que le net alourdissement de leurs carcasses (+1% à 18,9 kg et +3% à 28,0 kg).
En juillet, on constate une hausse de 11% /2025 des abattages de réformes, peut-être en lien avec les très fortes chaleurs.
Selon les données d’Ovinfos (basées sur un échantillon d’abattoirs qui représente plus de 90% des notifications de déchargements d’ovins en abattoirs en 2025), fournies par Interbev, le nombre d’ovins abattus de janvier à mi-septembre 2026, soit sur 36 semaines, est en recul de 0,5% /2025.
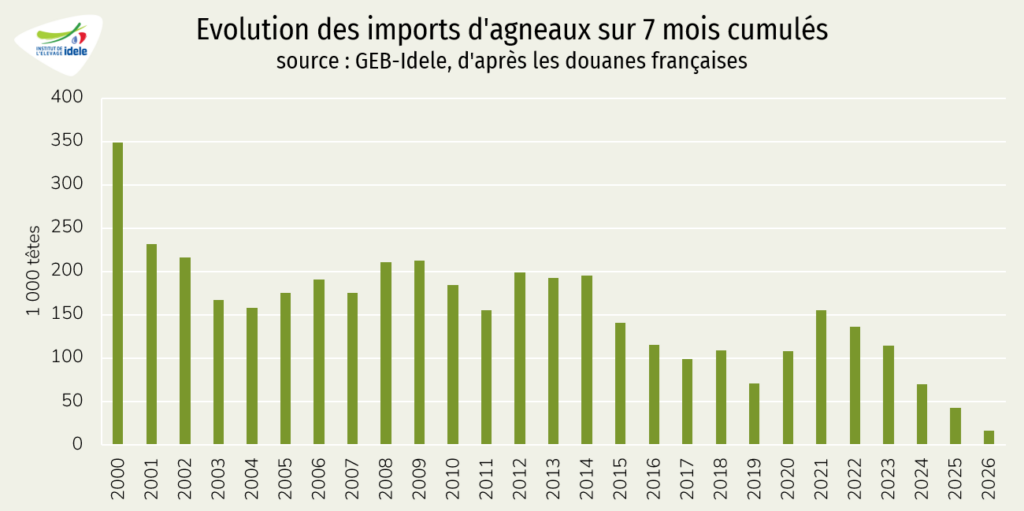
La production française a très légèrement augmenté d’une année sur l’autre malgré la forte baisse des effectifs d’agneaux vivants importés qui se poursuit en 2026. La part des agneaux importés dans les abattages français a nettement diminué au fil des ans et 2026 ne semble pas faire exception. Les imports de réformes ont reculé de 62% sur 7 mois, totalisant 16 400 têtes, essentiellement espagnoles. C’est le plus bas niveau jamais enregistré (au moins depuis 2000).
Les exports français d’agneaux vivants ont par ailleurs augmenté de 29% sur la période, totalisant 215 000 têtes, avec des envois qui ont fortement augmenté vers l’Espagne, l’Italie et l’Allemagne. Le recul de l’offre espagnole est à l’origine de ces évolutions : le pays, en proie à une forte baisse de cheptel en lien avec des soucis structurels comme le manque de renouvellement des éleveurs, mais aussi conjoncturels comme la sécheresse et la FCO, est récemment devenu importateur et ne peut plus servir certains de ses clients de l’UE.
Les exports de réformes étaient en hausse de 9%, cumulant 34 000 têtes tandis que leurs imports ont chuté de 77%, à 1 980 têtes.
Des imports de viande ovine en baisse sur sept mois cumulés
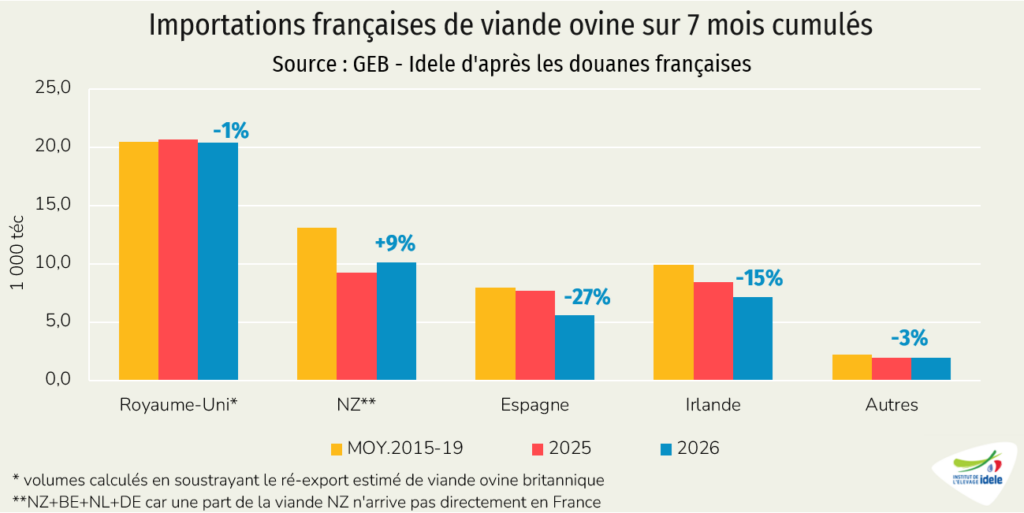
Les importations de viande ovine destinées au marché français (en soustrayant le réexport estimé de viande ovine britannique) ont chuté en juin et juillet, faisant passer le cumul sur 7 mois dans le négatif comparé à l’an passé.
En effet en cumul sur les sept premiers mois de 2026, elles ont baissé de 6% /2025, totalisant 45 000 téc (-16% /moyenne 2015-2019) avec des reculs en provenance d’Espagne et d’Irlande mais aussi des hausses en provenance du Royaume-Uni et de Nouvelle-Zélande (attention pour cette dernière, les opérateurs remarquent plutôt une légère baisse).
La viande originaire de Nouvelle-Zélande arrive soit en direct, soit après transit par les ports de Rotterdam, d’Hambourg ou d’Anvers. Pour analyser les importations françaises, nous ajoutons donc aux volumes en provenance de Nouvelle-Zélande ceux en provenance des Pays-Bas, d’Allemagne et de Belgique.
Le disponible français en viande ovine recule sur sept mois
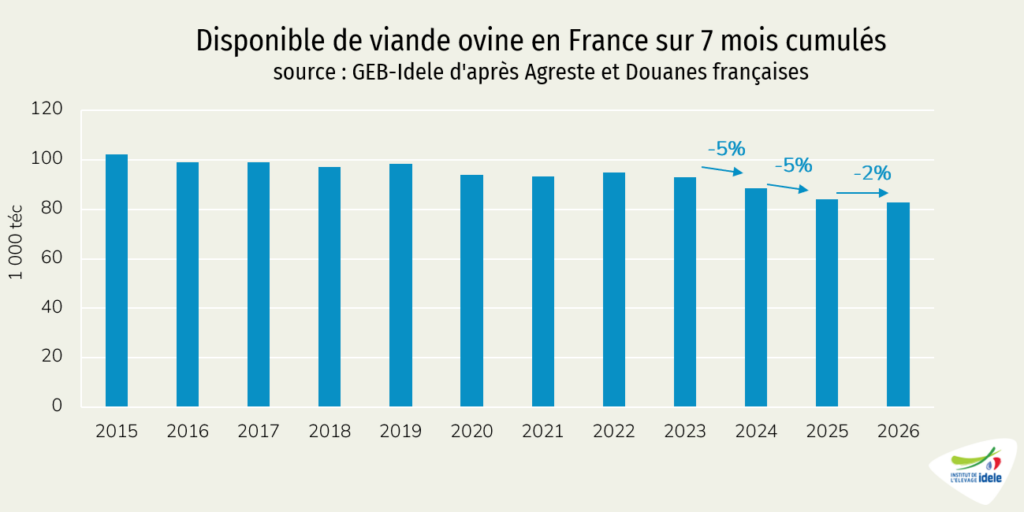
Sur 7 mois cumulés en 2026, la production française est en hausse tandis que les importations de viande ovine reculent d’une année sur l’autre : le disponible français en viande ovine diminue de 2% /2025, et reste 17 % sous la moyenne 2015-2019 (avant Covid et Brexit).
Selon les professionnels de la grande distribution et de la boucherie, les vagues de chaleur de cet été, associées à une nouvelle hausse des prix de la viande ovine, ont eu raison de la consommation d’agneau. Elle reculerait de 15 à 30%/2025 sur le 1er semestre 2026. Seule la volaille semble pour le moment tirer son épingle du jeu.
Après un repli en juin, l’IPAMPA repart à la hausse en juillet 2026
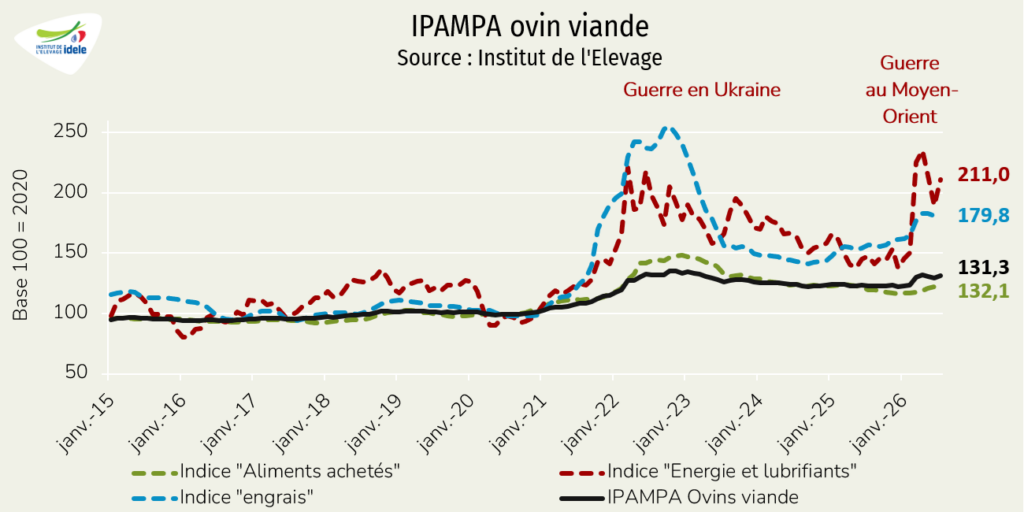
Après un léger repli en juin, l’IPAMPA viande ovine est reparti à la hausse en juillet 2026, dépassant son niveau de mai 2026. La hausse des prix du carburant, sur fond de guerre au Moyen-Orient, a provoqué une forte hausse de l’IPAMPA, qui s’est dangereusement rapproché de ses records de 2022 (135,4 en octobre 2022). En juillet, il était enregistré à 131,3, soit +7% /2025 : l’indice relatif aux carburants bondissait toujours de 43% /2025 et celui relatif aux engrais, de 14%.