

Malgré un été marqué par les fortes chaleurs et la sécheresse, la collecte laitière française a résisté, mais les déficits fourragers font peser des risques sur la production de fin de l’année et du début de 2027. Dans le même temps, le prix du lait reste inférieur à son niveau de 2025 et les charges continuent de progresser.
La collecte laitière a résisté à l’été, mais les tensions fourragères menacent la fin d’année
En août 2026, la collecte laitière française était quasi stable (+0,4% /août 2025). Selon les enquêtes hebdomadaires de FranceAgriMer, la collecte serait en légère hausse en septembre (+0,6%). Dans l’Ouest, les décalages de vêlages liés à l’épisode de FCO survenu à l’été 2025 ont entraîné un report des naissances avec un afflux de vêlages entre mai et août. Cette concentration des naissances laissait présager un rebond de la production laitière estivale. Pourtant, la collecte est restée quasiment stable. En cause, les épisodes répétés de fortes chaleurs et de sécheresse, qui ont sévi de fin mai à août. En pénalisant la production laitière et en dégradant les pâturages comme les rendements fourragers, ces conditions climatiques ont largement neutralisé l’effet attendu du décalage des vêlages.
La situation fourragère est aujourd’hui particulièrement contrastée selon les territoires et les exploitations. Les pertes de rendement en maïs fourrage auraient atteint de 10% à 70% selon les situations. Face à la dégradation des ressources disponibles, de nombreux éleveurs ont dû commencer à distribuer dès l’été des fourrages habituellement réservés à la période hivernale. Les conséquences pour les prochains mois dépendront largement de l’état des stocks constitués lors de la campagne 2025. Les exploitations disposant de réserves abondantes et de bonne qualité pourront amortir le choc pendant plusieurs mois, tandis que celles dont les stocks étaient plus limités risquent de rencontrer davantage de difficultés à l’approche de l’hiver. Dans les territoires peu habitués à des épisodes aussi marqués de chaleur et de sécheresse, les éleveurs ont parfois moins anticipé le recours aux cultures dérobées ou aux achats extérieurs de fourrages. Certains ont déjà dû s’approvisionner à des prix élevés, tandis que le renchérissement des aliments concentrés alourdit également les coûts de production. De plus en plus d’éleveurs sont équipés de robots de traite avec une nécessité de produire du lait pour amortir et rentabiliser leur équipement.
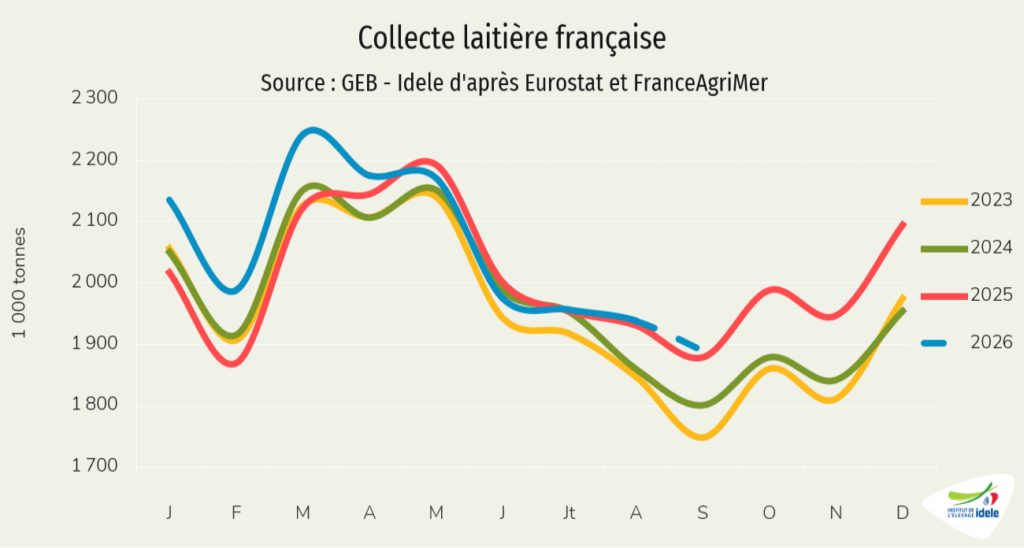
Aujourd’hui, les réformes de vaches laitières n’ont que peu progressé, mais la situation pourrait évoluer dans les prochains mois. Le déficit fourrager, le renchérissement de l’alimentation et un prix du lait qui a baissé, pourraient inciter certains éleveurs à accroître les réformes. Après une hausse de 2% sur les neuf premiers mois de l’année, la collecte laitière pourrait s’infléchir au dernier trimestre. Les contraintes fourragères devraient en effet peser davantage sur la production, d’autant que la fin d’année 2025 avait bénéficié de conditions particulièrement favorables, avec une excellente récolte fourragère et des aliments à des prix attractifs. Le développement de la robotisation des élevages pourrait toutefois contribuer à soutenir les volumes.
Un prix du lait sous pression
Depuis octobre dernier, le prix du lait en France a suivi une trajectoire baissière. En août 2026 pour un lait standard (38 g/l de TB et 32 g/l de TP), le prix s’est établi à 439 €/1 000 litres, passant largement sous son niveau d’août 2025 (-55 €). Cette baisse semble marquer le pas. Selon les données de l’Observatoire de l’Éleveur Laitier, le prix devrait légèrement remonter en septembre et octobre.
En composition réelle, le prix a atteint 459 €/1 000 litres en août (-56 € /août 2025).
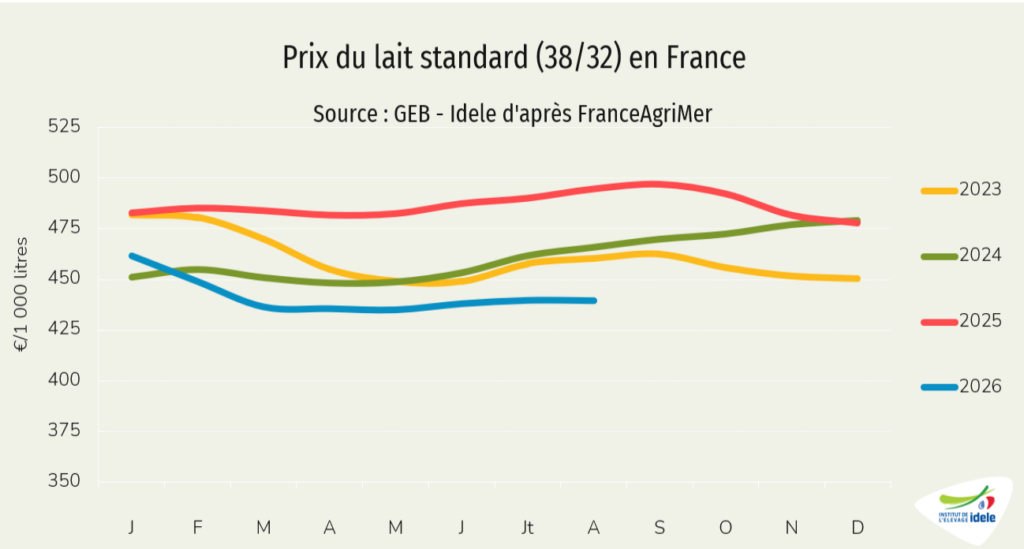
La remontée des cours de la poudre de lait écrémé, conjuguée à la hausse des coûts de production et aux perspectives de repli de la collecte laitière, pourrait contribuer à soutenir le prix du lait dans les prochains mois.
La marge des éleveurs poursuit son recul
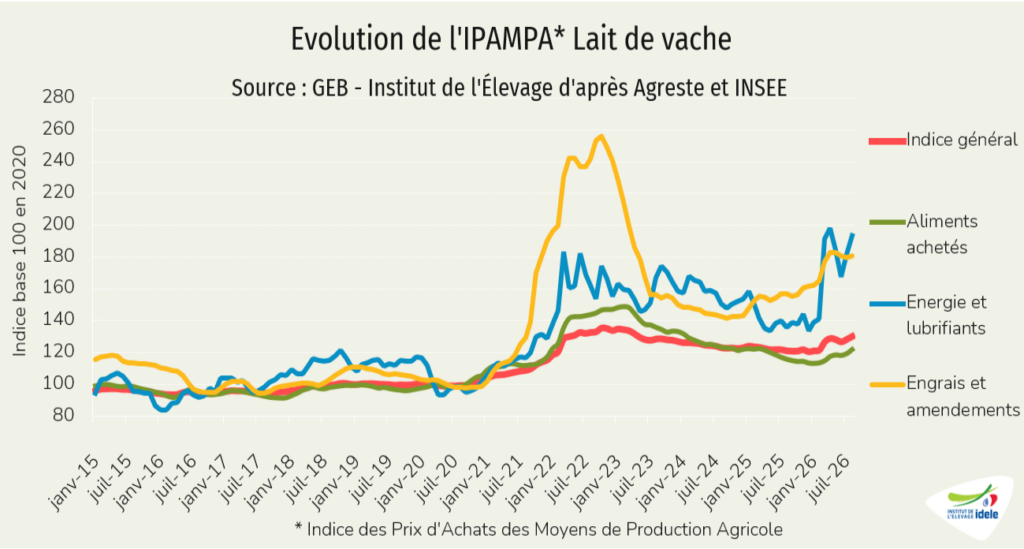
Du côté des charges, l’IPAMPA lait de vache (qui représente 58% des coûts de production en zone de plaine), a augmenté en août 2026 d’un mois sur l’autre (+1,4%) et a progressé de 7,4% /août 2025. Sur un an, le poste aliment acheté est désormais en hausse (+5,3% /2025). La progression est très marquée pour l’énergie (+42,2%) et pour les engrais (+15,0%). Dans l’ensemble, les charges courantes ont progressé de 8,6% sur un an tandis que les biens d’investissement se sont renchéris de 3,1%.
Et la marge MILC continue de se dégrader. Estimée à 149 €/1 000 l en août dernier, elle connaît son dixième mois consécutif de recul, perdant 10€ sur un mois. Ce repli sur un mois résulte d’une baisse des prix des vaches de réforme et des veaux et d’une légère augmentation des charges que la modeste hausse du prix du lait (lait conventionnel aux taux réels) est loin de compenser.
Sur un an, le recul de la MILC a atteint 109 €/1000 l. Cette évolution s’explique par le recul des coproduits viande (-22€), la hausse des charges (+27€) et le recul du produit lait (-60€). À noter, les charges considérées dans la marge MILC se basent sur l’IPAMPA lait de vache qui ne couvre pas l’ensemble des charges des exploitations. D’autres charges comme les coûts salariaux, les coûts des travaux par tiers ou les frais financiers qui ne sont pas prises en compte dans l’IPAMPA, restent en hausse par rapport à 2025. Par ailleurs, les investissements en élevages laitiers ont été importants ces dernières années, notamment en robotisation, et l’évolution de la part croissante des investissements n’est pas prise en compte dans le calcul, l’indice IPAMPA étant établi sur la base 2020.